
Private Krankenversicherung Für Studenten
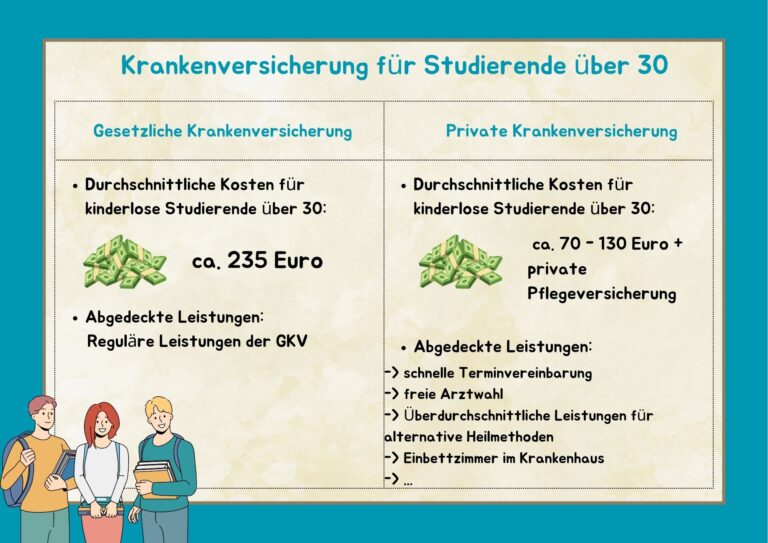
Stell dir vor: Du bist jung, wild und studierst. Dein größtes Problem? Nicht die Klausur. Nicht die WG-Kaution. Sondern: Private Krankenversicherung für Studenten. Klingt staubig? Falsch! Das ist der geheimste Luxus-Trick im Unileben.
Warum du plötzlich wie ein CEO denkst
In der gesetzlichen Krankenkasse zahlst du als Student einen Festpreis. Is okay. Aber privat? Da wirst du zum Individuum. Du wählst deine Leistungen wie Pizza-Toppings. Willst du die Chefarzt-Behandlung? Ja, bitte! Einzelzimmer im Krankenhaus? Klar, wie im Hotel. Klingt verrückt? Ist es auch – aber geil.
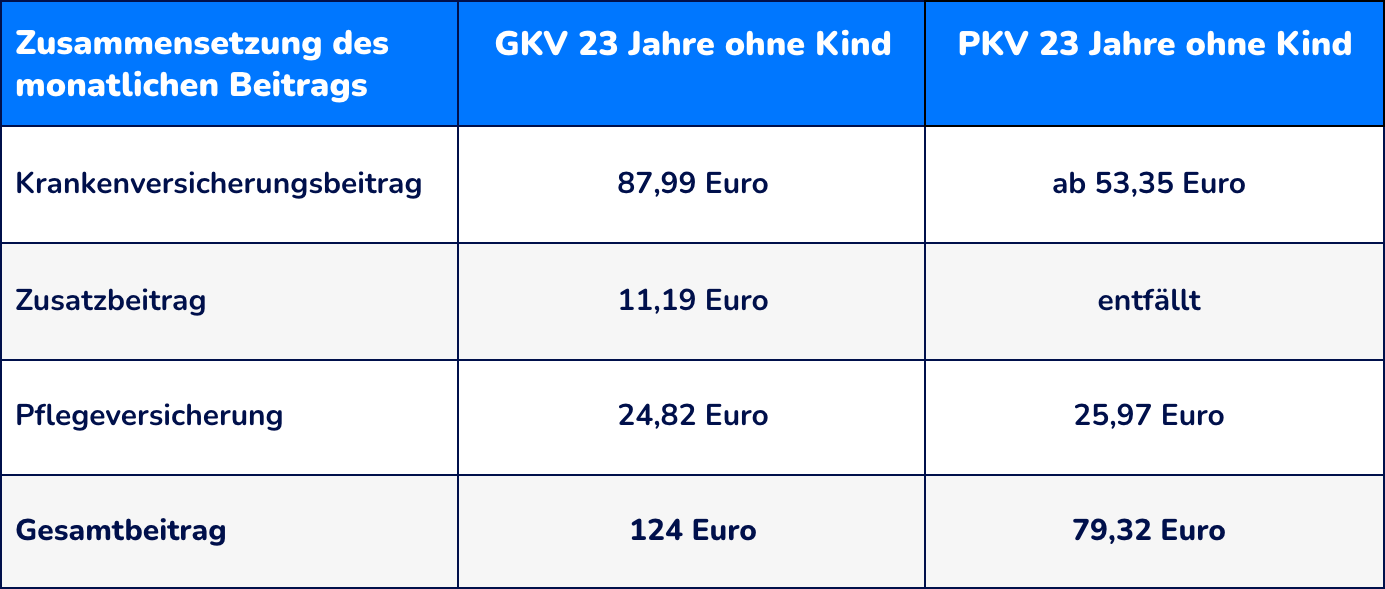
Hier kommt der Crazy-Fakt: Als Student unter 25 kannst du für weniger als 100 Euro im Monat privat versichert sein. Das ist günstiger als dein Spotify-Abo plus Netflix. Krass, oder?
Must Read
Der „Arzt-Hopping“-Effekt
Mit Privatversicherung kriegst du sofort Termine. Keine drei Monate Wartezeit für den Hautarzt. Du rufst an, sagst „Privatpatient“, und die Praxis weint vor Freude. Die lachen sich schlapp, während andere auf der Warteliste verkümmern. Du fühlst dich wie ein VIP in der Schlange vor dem Club.
Aber Obacht: Nicht jeder wird reingelassen. Die privaten Versicherer sind pingelig. Hast du Vorerkrankungen? Tschüss, Rabatt. Aber wenn du fit bist wie ein Turnschuh, ist das dein Jackpot.
Die böse Überraschung – oder doch nicht?
Ein Mythos: „Privat ist später teuer!“ Ja, wenn du 40 bist und Kinder hast. Aber als Student? Du bist jung. Du bist gesund. Du gehst vielleicht einmal im Jahr zum Arzt, wenn der Durchfall dich plattmacht. Da zahlst du Beiträge wie für Kaugummis.
Lustiger Nebeneffekt: Du lernst, deine Gesundheitskosten zu verstehen. Klingt langweilig? Ist es nicht. Es ist wie ein Spiel. Du checkst, was eine Impfung kostet, vergleichst Tarife und denkst: „Wow, mein Körper ist ein Startup.“

Das große Aber: Der Rückkehrer-Trick
Private Krankenversicherung ist kein Heiratsversprechen. Du kannst später zurück in die gesetzliche? Schwierig. Aber es gibt Ausnahmen: Studium beendet, Job unter der Grenze, oder du wirst in die Familie aufgenommen. Dann – Boom – zurück in die GKV. Wie ein magischer Notausgang.
Also: Trau dich, schau dir die Tarife an. Such einen Makler, der nicht wie ein Banker redet, sondern wie ein Kumpel. Er fragt dich: „Willst du lieber das Krankengeld oder den Luxus einer Zahnreinigung?“ Und du antwortest: „Beides, bitte!“

Fazit: Es ist nur Geld
Klar, das Thema ist trocken wie deine Vorlesung in Statistik. Aber denk dran: Du bist Student. Du hast kaum Einkommen, aber maximale Lebensqualität. Warum solltest du für deine Gesundheit nicht das Gleiche kriegen? Ein, zwei Jahre privat. Dann zurück in die Masse.
Probier’s aus. Frag rum. Lach über die absurd hohen Summen, die manche zahlen. Und genieß den Moment, wenn der Zahnarzt dich vorlässt, nur weil du privat bist.
Dein Ernst? Ja, absolut. Jetzt los. Die Versicherung wartet.