
Festgeld Vergleich
Stell dir vor: Dein Geld liegt auf dem Girokonto und verdient nichts. Es ist wie ein sehr teurer Staubfänger, der dir jeden Monat Taschengeld klaut. Inflation frisst munter mit, und deine Ersparnisse schrumpfen. Klingt bekannt? Dann ist jetzt der Moment für den Festgeld Vergleich. Klingt trocken? Ist es nicht! Es ist eher wie eine Schnitzeljagd für Erwachsene, bei der der Schatz ein Zinsplus ist.
Festgeld? Klingt nach Omas Sparstrumpf
Ja, aber dieser Strumpf ist moderner als dein Smartphone. Du legst einen Betrag für einen bestimmten Zeitraum fest – sagen wir 6, 12 oder 24 Monate – und bekommst dafür einen garantierten Zins. Das Geheimnis? Je länger du dein Geld einsperrst, desto höher ist meist der Zins. Es ist wie beim Fitnessstudio: Ein Jahresabo ist günstiger als der Monatstrip, aber die Bindung ist länger. Nur dass du hier nicht schwitzen musst.
Die Kunst des Vergleichens: Nicht nur auf die Prozente starren!
„Ich nehm einfach die Bank mit 12 % Zins!“ – Stopp! So ein Angebot gibt es nicht. Wenn doch, würde jeder einen Kredit aufnehmen und reinbuttern. Aber ernsthaft: Ein seriöser Festgeld Vergleich vergleicht nicht nur die Ziffern. Überraschende Tatsache: Manche Banken bieten extrem hohe Zinsen, aber nur für Kunden, die vorher ein Girokonto eröffnen oder eine Kreditkarte abschließen. Das ist der „Köder-und-Schwert-Trick“ der Finanzwelt. Lies das Kleingedruckte – es ist spannender als jeder True-Crime-Podcast, versprochen.
Die Zinskurve: Wie eine Achterbahn, nur langsamer
Stell dir vor, die Zinsen sind wie eine Achterbahn. Momentan fahren wir im „Gemächlichen Karussell“. Aber: Die Europäische Zentralbank (EZB) kann jederzeit den Hebel umlegen. Überraschender Fakt: Wenn die Inflation steigt, steigen oft die Festgeldzinsen – weil die Banken dann mehr fürs Sparen zahlen müssen, um überhaupt Geld zu kriegen. Ein Festgeld Vergleich im richtigen Moment ist wie ein perfektes Überholmanöver auf der Autobahn – du musst nur den richtigen Zeitpunkt erwischen.
Was schiefgehen kann (außer Langeweile)
Du denkst: „Ich lasse mein Geld für 3 Jahre, da kann nix passieren.“ Ha! Was, wenn du plötzlich ein Auto brauchst? Oder deine Katze eine Goldkrone? Bei Festgeld ist das Geld eingefroren. Du kommst nicht ran, es sei denn, du zahlst eine Vorfälligkeitsentschädigung – die ist so schmerzhaft wie auf einen Dorn treten. Tipp: Lege nur Geld an, das du für die Laufzeit wirklich nicht anfassen musst. Sonst wird aus dem Festgeld ein „Festkleben-Geld“.
Die beste Strategie: Leiter bauen, nicht Mauern
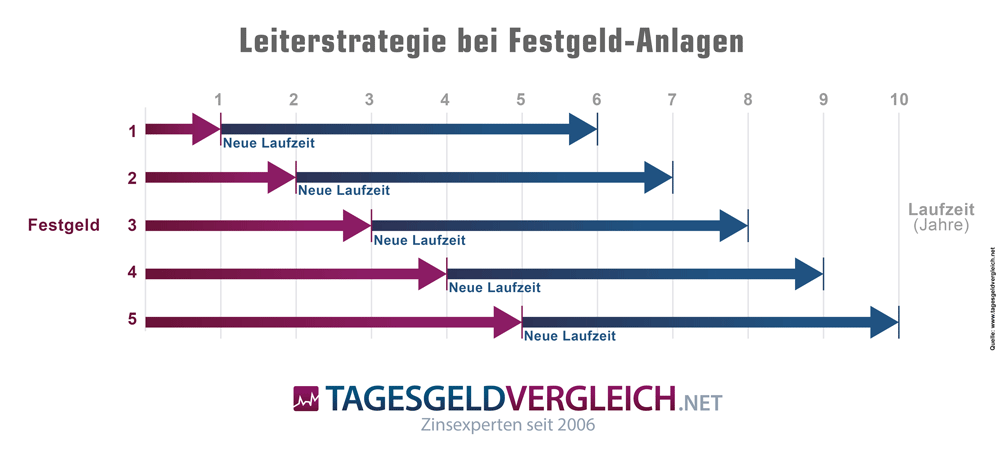
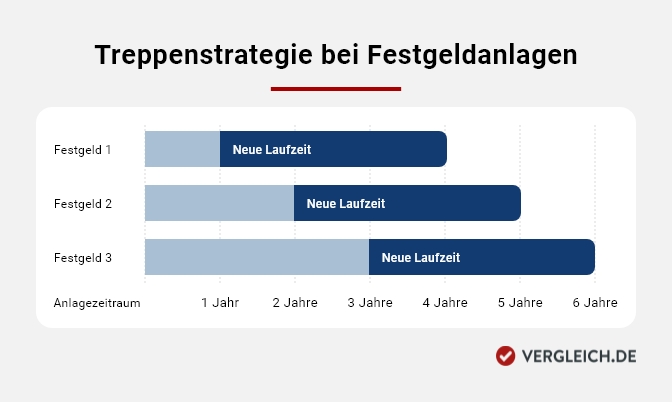
Ein Profi-Tipp: Mach eine Festgeldleiter. Du legst nicht alles auf einmal an, sondern staffelst die Laufzeiten: 500 Euro für 6 Monate, 500 für 12, 500 für 18. So hast du alle 6 Monate eine Fälligkeit und kannst neu verhandeln, falls die Zinsen steigen. Das ist finanztechnische Yoga: Flexibel bleiben und trotzdem was Festes haben. Einfach genial.
Also, schnapp dir deinen Laptop, mach einen echten Festgeld Vergleich – nicht nur bei deiner Hausbank, sondern bei allen Online-Banken. Und denk dran: Geldanlage ist kein Speed-Dating, sondern eine Beziehung. Nimm dir Zeit, lies die Bedingungen, und lass dich nicht von blumigen Versprechungen blenden. Dein Geld wird es dir danken – und du hast noch ein bisschen mehr Taschengeld für den nächsten Kaffee.