
Auto Versicherung Kosten österreich

Also, lass uns mal ehrlich sein: Autoversicherung in Österreich – das klingt ja schon fast so spannend wie Warten auf den TÜV, oder? Aber hey, wir sind ja hier nicht beim Steuerberater. Setz dich, schnapp dir deinen Kaffee (oder Tee, ich urteile nicht), und lass uns wirklich darüber quatschen. Was kostet der Spaß eigentlich? Und warum fühlt es sich manchmal an, als würden die Preise schneller steigen als der Spritpreis an der Tankstelle?
Die Grundfrage: Was zahlst du wirklich?
Stell dir vor: Du stehst an der Kasse, und der Kassierer grinst: „Das macht bitte 800 Euro im Jahr.“ – Für eine Haftpflicht! Puh. Aber keine Panik, das ist nur der Durchschnitt für ein normales Auto. Klar, wenn du einen Porsche Cayenne fährst, darfst du gerne das Doppelte hinlegen. Aber für den VW Golf oder den Skoda Octavia? Da landest du meist zwischen 400 und 1.200 Euro jährlich. Klingt viel? Tja, kommt drauf an.
Warum ist das so? Ganz einfach: Deine Regionalklasse ist der heimliche Boss. Wohnst du in Wien? Zahlst du mehr – weil hier mehr Unfälle passieren (sorry, Wiener, aber die Statistik lügt nicht). Auf dem Land? Billiger. Klingt unfair? Ist es auch. Aber das ist der Deal. Willkommen in Österreich!
Must Read
Die drei großen Typen: Haftpflicht, Teilkasko, Vollkasko
Okay, lass uns das mal aufbrezeln. Du hast drei Optionen, und jede ist wie eine Kaffeegröße: Klein (Haftpflicht), Mittel (Teilkasko) oder Riesen-Becher mit Sahne (Vollkasko).
Haftpflicht ist Pflicht. Punkt. Ohne sie darfst du nicht fahren – und das ist auch gut so. Die kostet dich so zwischen 200 und 600 Euro im Jahr. Dumm nur: Wenn du selbst einen Unfall baust, zahlst du deinen Schaden selber. Pech gehabt.
Teilkasko – da wird’s spannend. Die deckt Diebstahl, Glasbruch, Marderbisse und sogar Hagelschäden. Perfekt, wenn dein Auto draußen steht und du nachts schlecht schläfst, weil der Marder vielleicht deine Bremsleitungen anknabbert. Kostet meist 100 bis 300 Euro extra. Klingt nach viel? Aber wenn deine Windschutzscheibe zerspringt, bist du froh. Vertrau mir.

Vollkasko – das ist die Luxusvariante. Alles abgedeckt: Selbstverschulden, Vandalismus, sogar wenn du rückwärts in einen Baum fährst (ja, das passiert häufiger, als du denkst). Das kostet dich locker 500 bis 1.500 Euro extra. Aber Achtung: Die Selbstbeteiligung kann bei 300 bis 1.000 Euro liegen – das nervt. Also nur sinnvoll, wenn dein Auto neuer ist als dein letzter Urlaub.
Wie drückst du den Preis? (Keine Zauberei, nur Tricks)
Okay, jetzt wird’s praktisch. Du willst weniger zahlen? Klar, wer nicht? Hier sind meine geheimen Waffen – und nein, du musst keinen Vertrag mit einem Osterhasen abschließen.
- Vergleichen, vergleichen, vergleichen! Geh auf einen Rechner wie Durchblicker oder Check24. Das ist wie Online-Dating, aber für Versicherungen. Gib deine Daten ein, und zack – die besten Angebote purzeln rein. Der Wechsel lohnt sich fast immer.
- Weniger Kilometer fahren! Je mehr du fährst, desto teurer. Gib an, dass du nur 10.000 km im Jahr fährst, statt 20.000. Das kann dir 100 Euro sparen. Lügen nicht, aber schummeln? Na ja… sei kreativ.
- Selbstbeteiligung erhöhen. Ja, das klingt schräg. Aber wenn du sagst: „Im Schadensfall zahle ich die ersten 500 Euro selbst“, dann wird deine Prämie günstiger. Funktioniert, solange du nicht jedes Jahr einen Unfall baust.
- Garagenstelle! Wenn dein Auto nachts in einer Garage steht, zahlst du bei Teil- und Vollkasko weniger. Marder hassen Garagen. Und dein Geldbeutel liebt sie.
- Fahranfänger? Rabatte sammeln. Bist du unter 25? Schlechte Nachrichten: Du zahlst wie ein Formel-1-Fahrer. Gute: Mit einem Fahrsicherheitstraining oder als Zweitfahrer bei den Eltern kannst du 20-30 Prozent sparen. Prost!
Das große Aber: Warum steigen die Kosten eigentlich?
Du fragst dich bestimmt: „Warum wird jedes Jahr teurer, obwohl ich nie einen Unfall hatte?“ – Gute Frage! Antwort: Inflation, lieber Freund. Reparaturen kosten mehr, Ersatzteile sind teurer, und die Versicherer müssen ihre Kosten decken. Außerdem: Immer mehr Autos haben teure Elektronik – ein Scheinwerfer kann heute 1.000 Euro kosten. Das treibt die Preise. Fair? Nö. Realität? Ja.
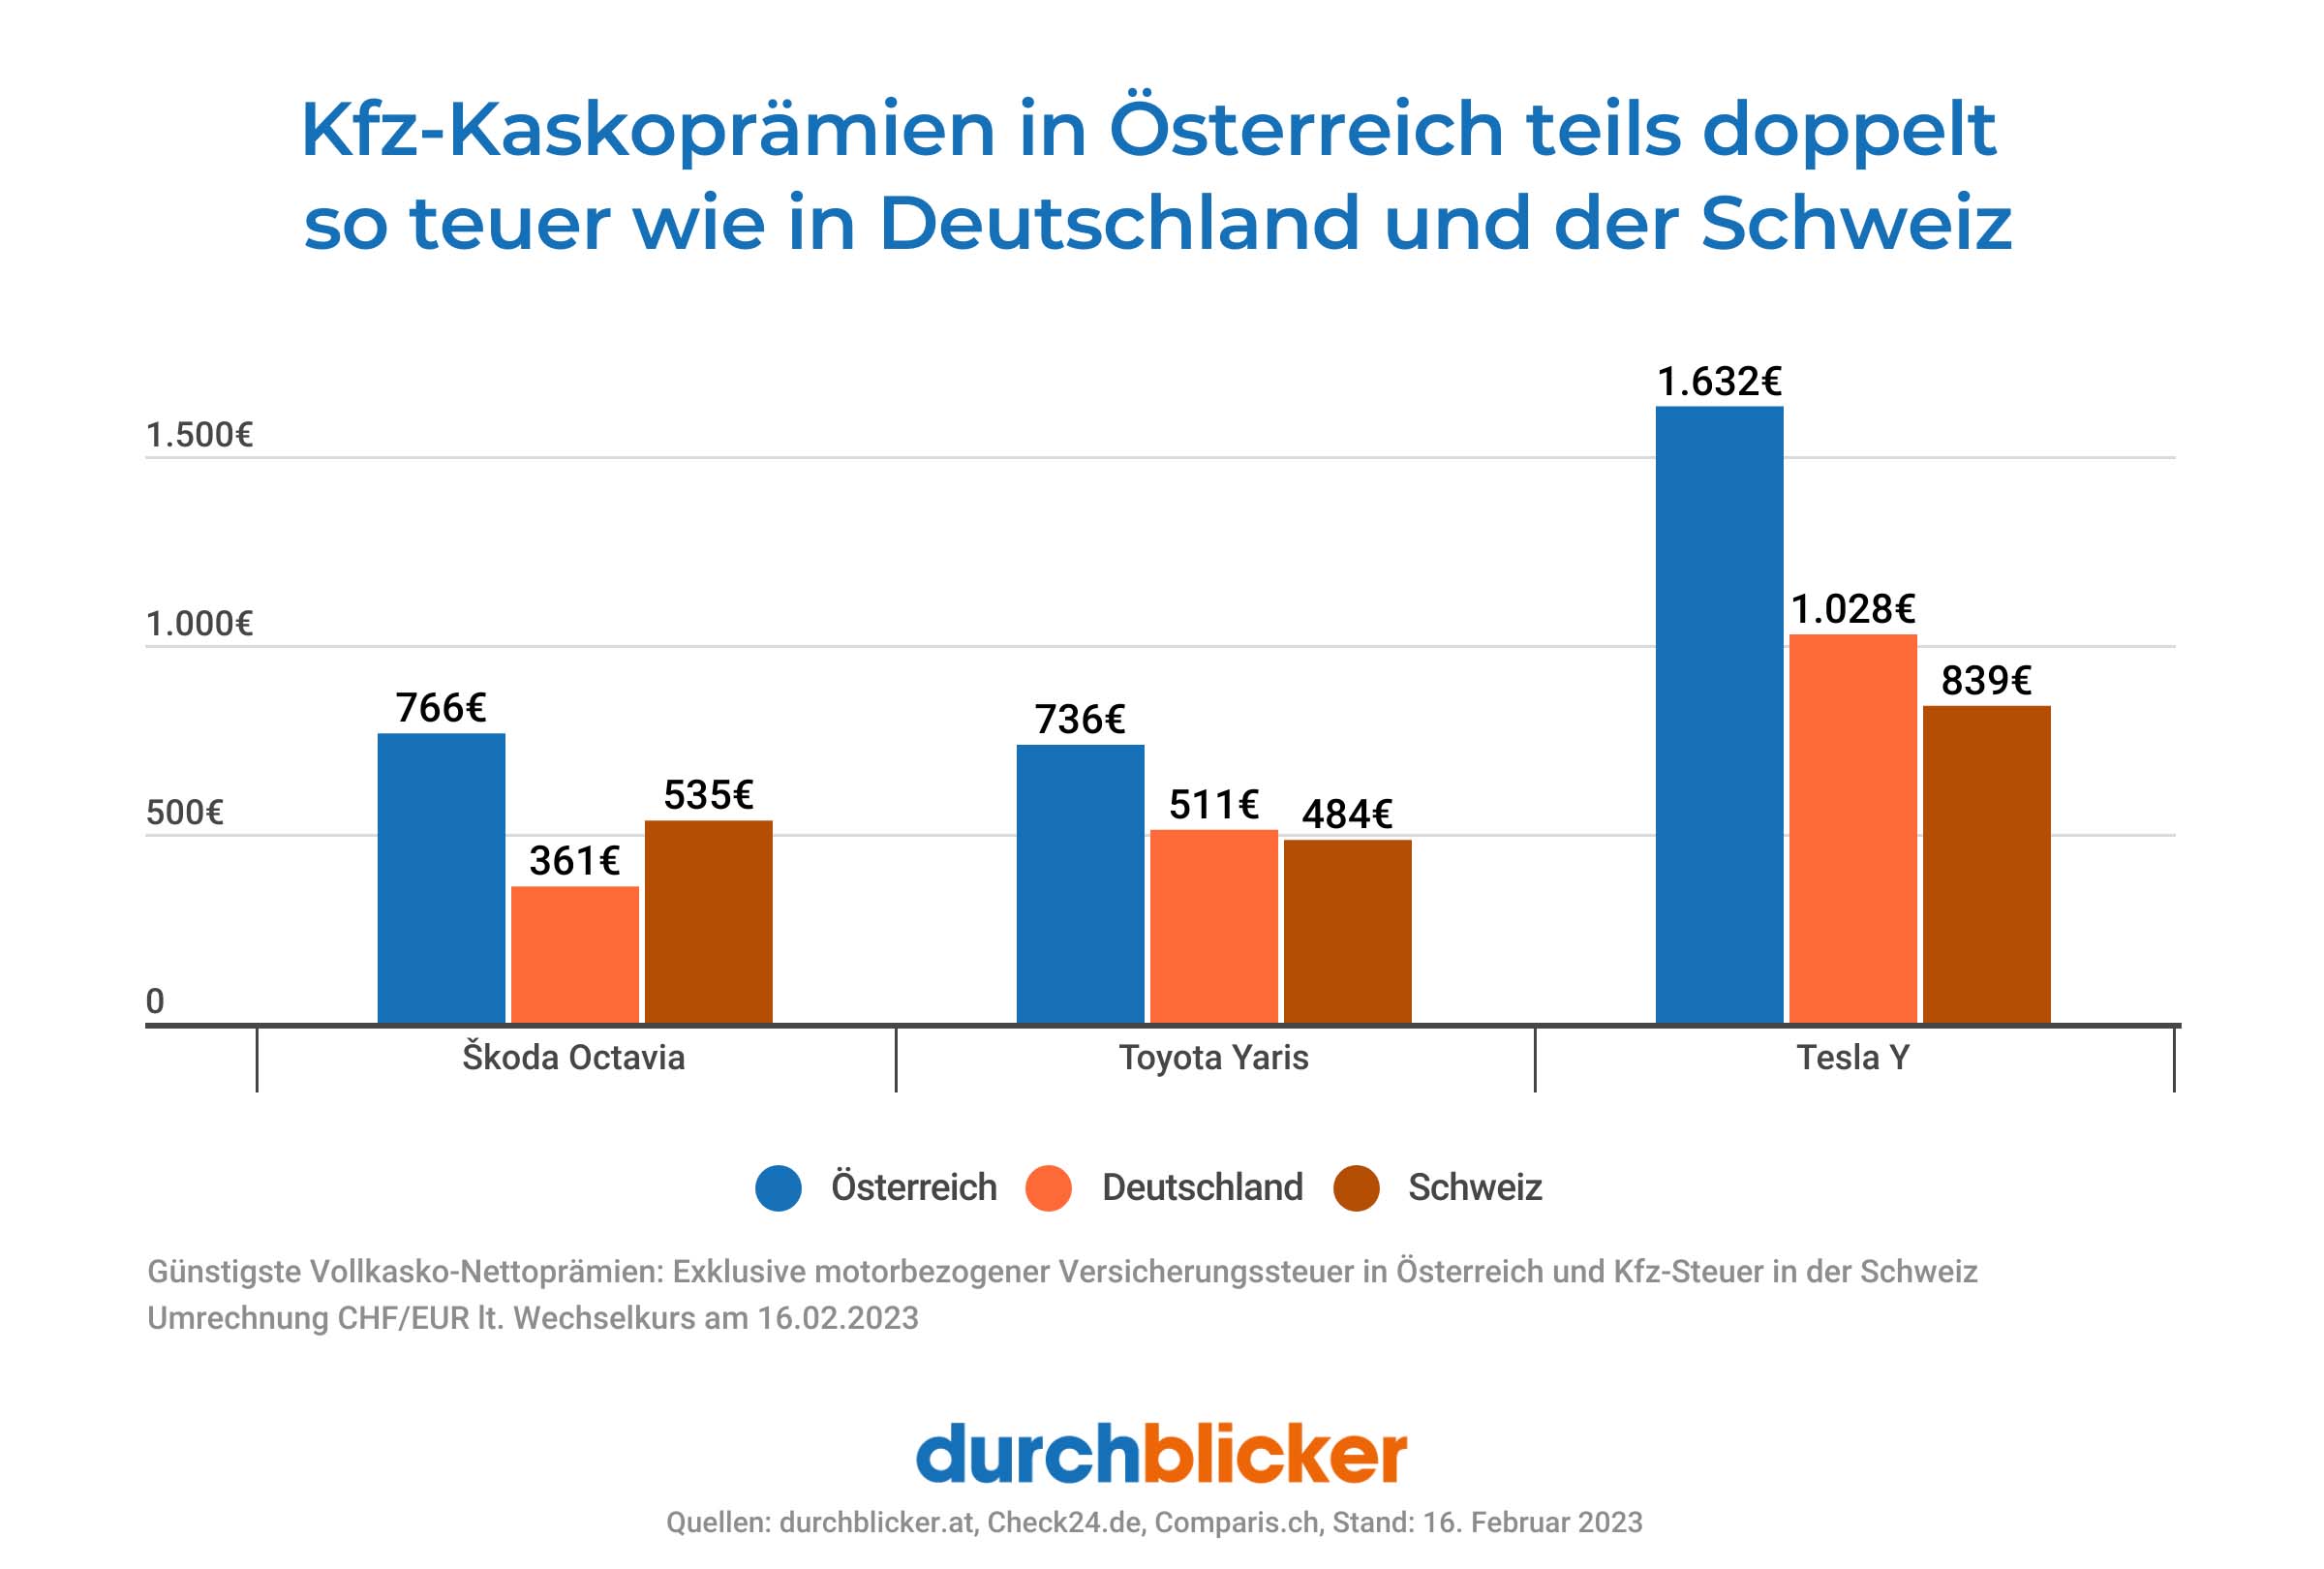
Aber keine Sorge: Du kannst trotzdem sparen. Jährliche Zahlung statt monatlich spart dir oft 2-3 Prozent. Treuerabatte (wenn du seit 10 Jahren bei derselben Firma bist) sind auch ein Ding – aber nur, wenn du nicht wechselst. Ist das schlau? Meistens nicht. Wechseln ist oft günstiger.
Ein letzter Tipp: Lies das Kleingedruckte (ja, nervig, aber wichtig)
Weißt du, was mich wahnsinnig macht? Wenn jemand sagt: „Ich hab Vollkasko, also bin ich sicher.“ – Falsch! Die Police schließt oft ganz bestimmte Dinge aus. Grobe Fahrlässigkeit zum Beispiel: Wenn du betrunken fährst oder mit dem Handy am Ohr einen Unfall baust – zack, keine Zahlung. Oder bestimmte Schäden durch Tiere – Wildunfälle sind meist abgedeckt, aber ein Känguru? Tja, in Österreich eher selten, aber trotzdem.
Also: Nimm dir 15 Minuten Zeit, lies die Vertragsbedingungen (ja, das ist langweilig, aber weniger langweilig als 5.000 Euro selbst zu zahlen). Und wenn du unsicher bist: Ruf bei deinem Versicherer an. Die sind zwar manchmal nervig, aber beim zweiten Mal verstehen sie dich vielleicht sogar.
Fazit: Autoversicherung in Österreich ist ein Minenfeld. Aber mit ein bisschen Hirnschmalz (und einem Kaffee) kannst du locker 200-300 Euro pro Jahr sparen. Mach den Vergleich, lass dich nicht von Rabatt-Jägern ködern, und denk dran: Günstig ist nicht immer gut, aber zu viel zahlen ist nie gut. So, jetzt aber raus mit dir – fahr vorsichtig! Und wenn du einen Marder siehst, wink ihm freundlich zu. Der kostet dich sonst deine Prämie.