
Aktueller Zinssatz Kredit österreich
Na, auch schon auf der Suche nach dem aktuellen Zinssatz für einen Kredit in Österreich? Ich hab’s geahnt. Du sitzt da, Kaffeetasse in der Hand, und denkst: „Wie zur Hölle krieg ich jetzt noch einen vernünftigen Kredit, ohne dass mir die Bank die Seele aus dem Leib reißt?“
Keine Sorge, ich bin bei dir. Lass uns das mal ganz entspannt durchkauen, so wie wir das früher an der Theke gemacht haben. Nur diesmal ohne laute Musik, aber mit echten Zahlen und ein bisschen Humor.
Die Zins-Welle: Hoch, aber nicht außer Kontrolle?
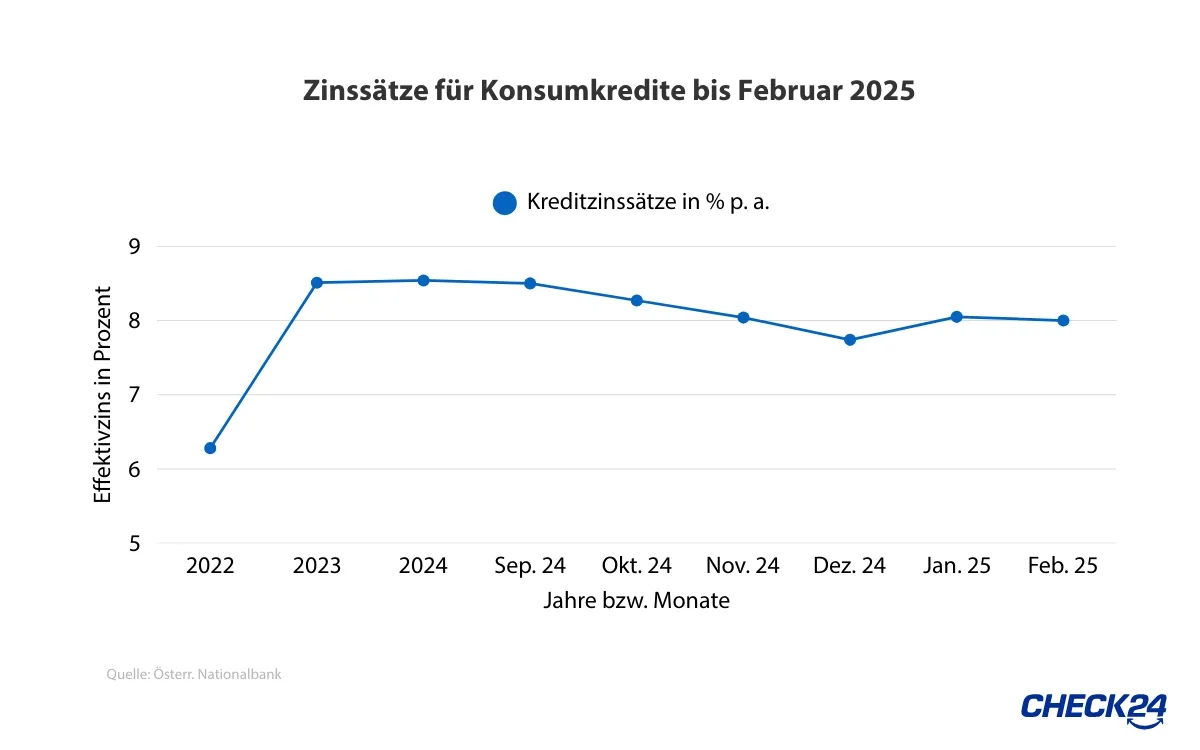
Also, aktuell – und damit meine ich wirklich genau jetzt, während du diesen Text liest – liegen die Zinssätze für Kredite in Österreich irgendwo zwischen 4,0 % und 6,5 %, je nachdem, ob du ein Schnäppchen machst oder die Bank dein Gesicht vergessen hat. Klingt erstmal nach viel, oder? Ja. Aber halt: Es ist nicht so schlimm wie vor einem Jahr, als die EZB durchgedreht hat und wir alle dachten, wir müssten bald Goldbarren unterm Kopfkissen verstecken.
Must Read
Moment – hast du das Leitzins-Chaos mitbekommen? Die EZB hat die Zinsen angehoben wie ein Verrückter, und plötzlich waren Fixzins-Angebote so teuer wie ein Wochenende in Ischgl. Jetzt, 2025, sieht die Sache etwas freundlicher aus. Die Zinsen sind leicht gesunken, aber nicht auf das Niveau von 2020. Weißt du noch? Da gab’s Zinsen nahe null – gefühlt hat man damals Geld geschenkt bekommen. Einfach so. Heute? Heute musst du dir die Angebote genau ansehen, sonst zahlst du mehr für den Kredit als für die neue Küche.
Welcher Kredit-Typ bist du?
Die Frage ist: Bist du ein Sicherheitsfanatiker oder liebst du das Risiko? Nein, ich meine nicht beim Bungeespringen, sondern beim Kredit. In Österreich hast du zwei Haupttypen: den Fixzins-Kredit und den variablen Zinssatz.
Beim Fixzins zahlst du über die gesamte Laufzeit den gleichen Satz. Klingt langweilig? Ist es auch. Aber es ist beruhigend wie eine Decke bei Regen. Du weisst genau: In fünf Jahren zahlst du noch denselben Betrag – selbst wenn die Weltwirtschaft ausflippt. Aktuell liegen Fixzinsen in Österreich bei etwa 4,5 % bis 5,5 %. Ist das fair? Naja, es ist besser als ein Jahr zuvor, als manche Banken 6 % und mehr aufgerufen haben. Die Banken wurden etwas gieriger, aber auch etwas normaler.
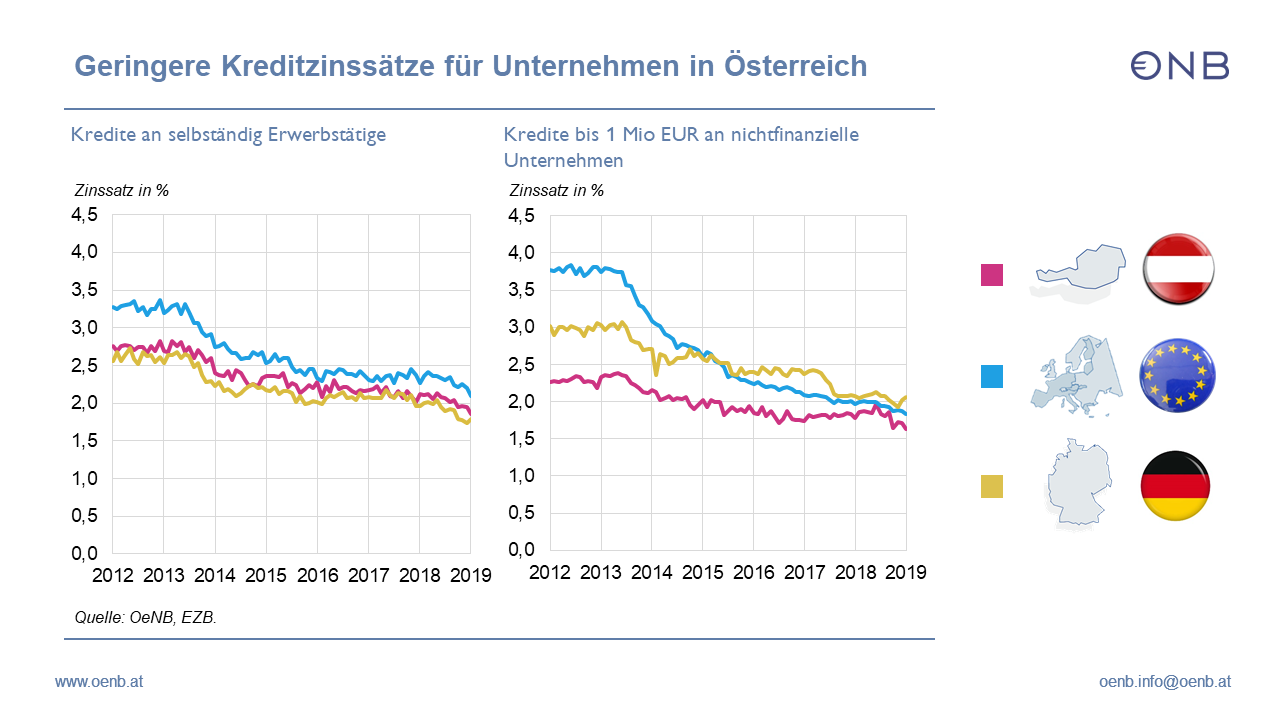
Beim variablen Zinssatz ist die Sache sexyer, aber auch heikler. Der basiert auf dem EURIBOR (klingt wie ein griechischer Gott, ist aber nur ein Referenzzins). Aktuell liegt der EURIBOR bei etwa 3,5 %. Plus ein Aufschlag der Bank – zack, bist du bei 4,0 % bis 4,5 %. Klingt günstiger, oder? Aber Vorsicht: Wenn die EZB wieder die Zinsen anhebt, steigt deine Rate. Bumm. Das kann wehtun. Ich sag’s dir: Wenn du in der Nacht schlecht schläfst, nimm den Fixzins. Wenn du ein Zocker bist, nimm den variablen – aber beschwer dich nicht, wenn die Zinsen mal durch die Decke gehen.
Wo kriegst du die besten Zinsen? (Spoiler: Nicht bei der erstbesten Bank)
Ach, die große Frage! In Österreich ist der Markt klein, aber fein. Die Grossbanken wie Raiffeisen oder Erste Bank haben oft Standard-Zinsen, die… naja, ok sind. Aber der Clou: Vergleiche! Es gibt Online-Plattformen wie Durchblicker oder Check24 (auch für Kredite in Österreich). Da siehst du sofort, ob du 4,2 % oder 5,8 % zahlst. Und glaub mir: Ein Unterschied von 1,5 Prozentpunkten bei einem 50.000-Euro-Kredit über 5 Jahre ist kein Pappenstiel. Das sind schnell 1.500 Euro zusätzlich – für genau denselben Service.
Und was ist mit den Spezialanbietern? Manche kleine Banken oder Direktbanken (wie die easybank oder bank99) bieten manchmal richtig gute Konditionen, weil sie keine teuren Filialen haben. Die sind wie dieser coole Laden um die Ecke, der geile Sachen hat, aber keiner kennt ihn. Also: vergleichen, nicht nur die erste Werbung anschauen.
Was du sonst noch beachten solltest (weil ich dein Kumpel bin und keine versteckten Kosten will)
Okay, du hast einen Zinssatz gefunden – fein. Aber: Lies das Kleingedruckte! Ich weiss, es nervt. Es ist langweiliger als ein Telefonat mit der Hotline. Aber da verstecken sich oft: Bearbeitungsgebühren (sind in Österreich oft 0,5 % bis 1 % der Kreditsumme), Kontoführungsgebühren oder Vorfälligkeitsentschädigungen. Letztere killen dich, wenn du den Kredit vorzeitig zurückzahlen willst. Frag die Bank: „Ey, wie viel kostet mich das, wenn ich in zwei Jahren plötzlich Geld habe und alles tilgen will?“ Wenn sie zögern, ist es wahrscheinlich teuer.

Noch ein Tipp: Deine Bonität. Die ist wie dein Zeugnis – je besser, desto günstiger der Zins. Zahlst du Rechnungen immer pünktlich? Hast du einen festen Job? Dann zeig der Bank, dass du ein Vorzeige-Kunde bist. Manche Banken geben dir dann 0,5 % Rabatt. Fürs Nettsein.
Und jetzt? Dein nächster Schritt
Setz dich hin, mach einen echten Kaffe (nicht diesen Instant-Mist), und öffne einen Kreditrechner. Gib deine Wunschsumme ein – sagen wir 20.000 Euro für ein Auto, das nicht ständig in der Werkstatt steht. Dann schau, was bei 4,5 % Zins über 4 Jahre rauskommt. Rate: ca. 460 Euro im Monat. Klingt machbar? Oder lieber 5 Jahre? Dann sind es 380 Euro. Das ist Planung – nicht Zauberei.
Ich sag dir: Der aktuelle Zinssatz für Kredite in Österreich ist nicht der Horror, den manche erzählen. Er ist wie ein durchwachsener Regen – manchmal nass, manchmal trocken, aber man kann damit leben. Wichtig ist: Du musst dich informieren, vergleichen und dir nichts aufschwatzen lassen. Bankberater sind gut im Reden – aber sie arbeiten nicht für dich, sondern für ihre Provision. Also sei schlauer als der Typ im Anzug.
So, und jetzt? Jetzt trink deinen Kaffee aus, such dir drei Angebote raus, und schreib mir, wenn du eins gefunden hast. Ich wette, du bekommst einen guten Zinssatz – und das ohne Bauchschmerzen. Versprochen.