
übergang Der Steuerschuld Gem 19 Abs 1a Ustg
Okay, mal ehrlich: Wer hat sich nicht schon mal gefragt, ob man beim Einkauf von einem Unternehmer aus dem EU-Ausland wirklich die Rechnung braucht? Oder ob der nette Handwerker aus Polen, der deine Heizung repariert, jetzt die Mehrwertsteuer abführen muss? Keine Sorge, du bist nicht allein. Die Steuergesetze klingen oft wie eine Geheimsprache, aber heute quatschen wir über ein Thema, das sich anfühlt wie ein Zaubertrick der Finanzverwaltung: den „Übergang der Steuerschuld“ nach § 19 Abs. 1a UStG. Klingt trocken? Wart‘s ab!
Was ist das überhaupt? Ein kleines Steuer-Wunder
Stell dir vor, du bestellst in Italien einen Haufen Büromaterial. Lieferant ist ein kleiner Unternehmer, der keine Umsatzsteuer-ID hat. Ihr versteht euch super, aber dann kommt der Brief vom Finanzamt – und zack, du bist auf einmal der Schuldner der Umsatzsteuer. Nicht der Verkäufer in Mailand. Du. Klingt unfair? Ist es nicht. Es ist klug.
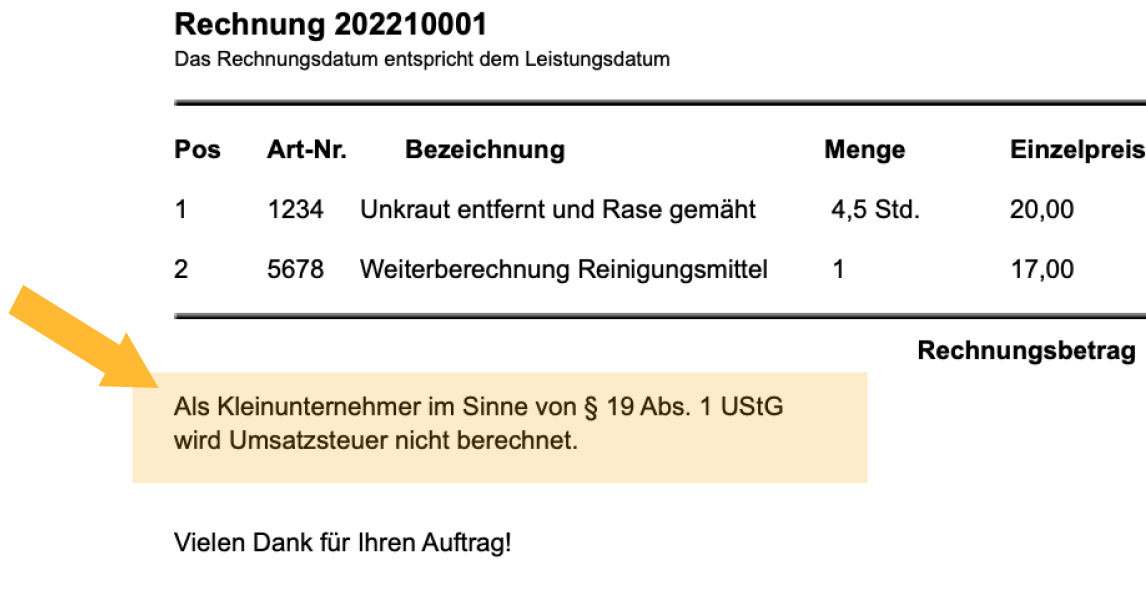
§ 19 Abs. 1a UStG ist quasi die Rettungsinsel für den normalen Geschäftsverkehr mit Privatleuten oder Kleinunternehmern. Denn: Wenn der Verkäufer selbst nach § 19 UStG die Kleinunternehmerregelung nutzt (also keine Umsatzsteuer berechnet), dann darf er eigentlich keine 19% in Rechnung stellen. Aber was, wenn der Käufer ein Unternehmer ist? Dann rutscht die Steuerpflicht auf dich als Empfänger. Ein bisschen wie eine heiße Kartoffel – nur dass du sie nicht fallen lassen solltest.
Wann passiert das? Drei Kriterien, die deinen Kaffee kalt werden lassen
Damit der Übergang der Steuerschuld greift, müssen drei Sachen gleichzeitig erfüllt sein. Keine Ausnahmen, kein „Ja, aber“. Denk dran: Das Finanzamt liebt Checklisten.
Erstens: Der Verkäufer muss ein Kleinunternehmer im Sinne von § 19 Abs. 1 UStG sein. Also jemand, der im Vorjahr weniger als 22.000 Euro (oder im laufenden Jahr voraussichtlich unter 50.000 Euro) Umsatz hatte. Sprich: Der Bäcker um die Ecke, der Freelancer aus dem Homeoffice – aber nicht der große Konzern.
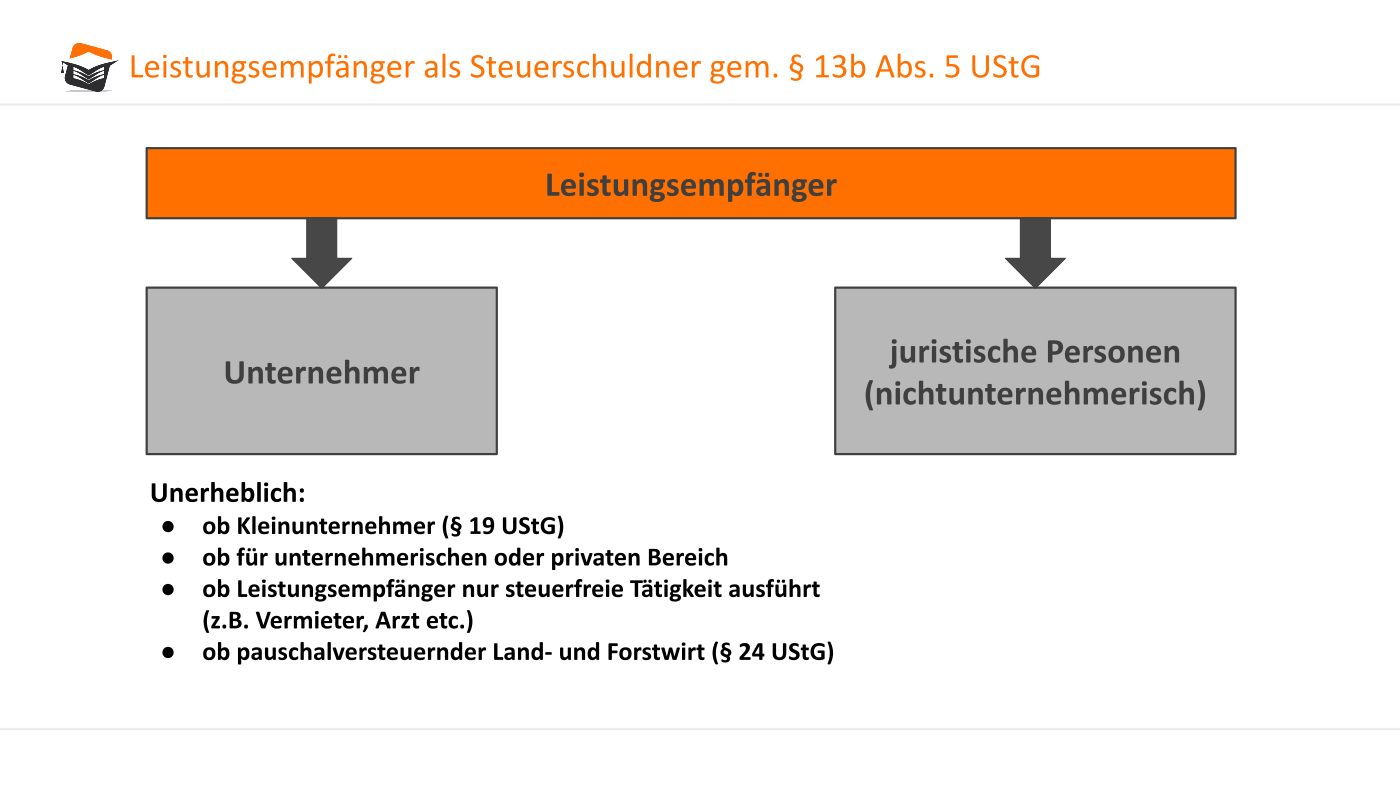
Zweitens: Der Käufer muss ein Unternehmer sein (oder eine juristische Person des öffentlichen Rechts). Also kein Privatkunde, kein Einkauf für den Eigenbedarf. Hier wird’s tricky: Selbst wenn du nur ab und zu eine Rechnung schreibst und eigentlich Kleinunternehmer bist – falls du die Leistung für dein Unternehmen einkaufst, bist du der Schuldner.
Drittens: Die Lieferung oder Leistung muss umsatzsteuerlich in Deutschland stattfinden. Klingt logisch, oder? Aber Achtung: Wenn der Italiener die Ware nach Deutschland schickt, ist das „im Inland“ – und du musst die Steuer anmelden.
Warum ist das wichtig? Du willst doch keinen Ärger mit dem Amt
Stell dir vor, du kaufst bei einem Kleinunternehmer aus Frankreich ein iPhone für dein Büro. Er berechnet keine Steuer (darf er ja). Du denkst: „Super, gespart!“ Aber wenn du nichts tust, bist du plötzlich der Steuerschuldner. Und das Finanzamt liebt nichts mehr als unerwartete Nachzahlungen plus Verzugszinsen. Das ist so, als ob du eine Tüte Chips isst und dann erfährst, dass die Kalorien erst in zwei Wochen ankommen – aber trotzdem zählen.
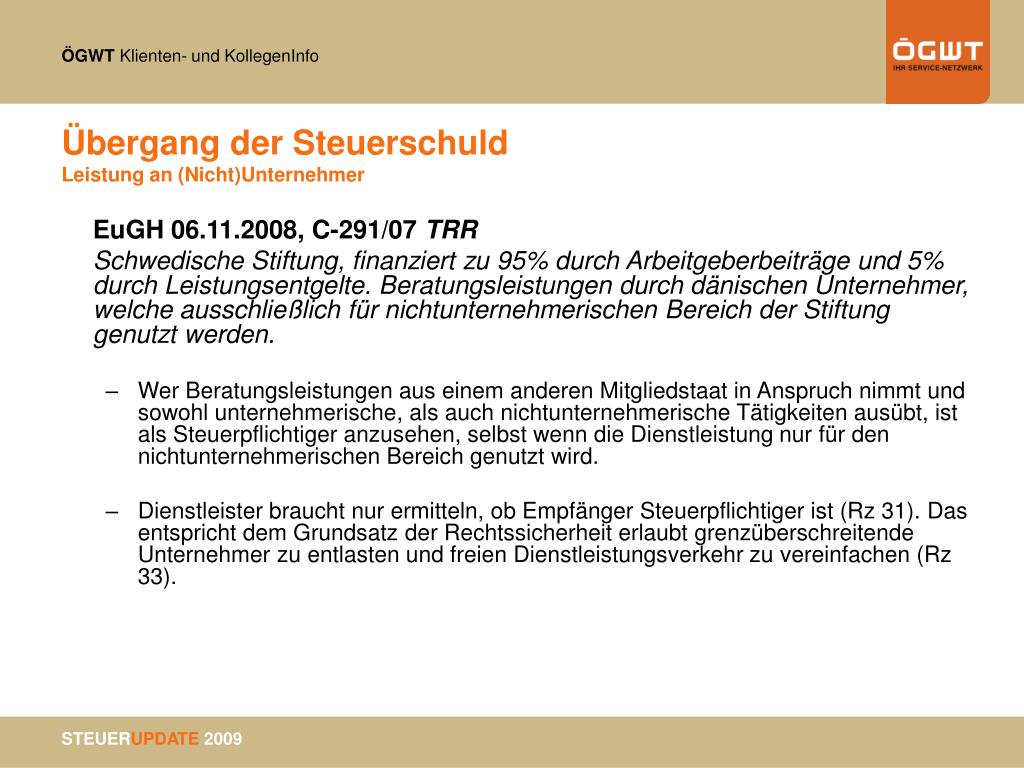
Die Lösung? Du musst die Umsatzsteuer selbst berechnen (19% auf den Nettopreis), in deiner Voranmeldung angeben und dann – hier kommt der Clou – als Vorsteuer wieder abziehen. Das nennt sich „Soll-Versteuerung“ und klingt kompliziert, ist aber eigentlich nur eine Buchungsnummer in deiner Software. Trotzdem: Vergiss es nicht! Viele Unternehmer fliegen auf die Nase, weil sie denken, das sei „nur Papierkram“. Nee, das ist echte Steuerlast.
Praktische Tipps: Wie überlebst du das?
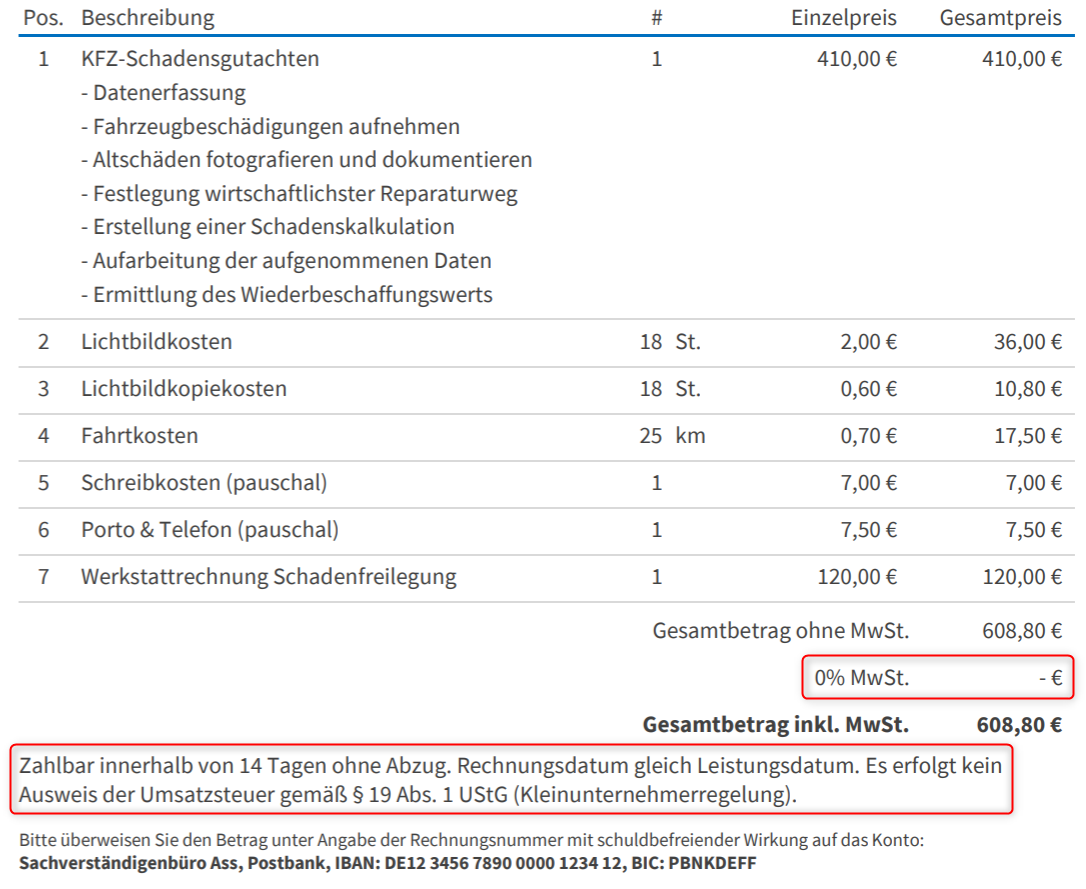
Erstens: Prüfe die Rechnung! Steht da „Kein Ausweis von Umsatzsteuer gemäß § 19 UStG“? Perfekt. Aber dann musst du selbst Hand anlegen. Ein kleiner Spickzettel am Schreibtisch hilft.
Zweitens: Nutze dein Buchhaltungsprogramm. Die meisten Tools (DATEV, LexOffice, etc.) haben eine Vorlage für „reverse charge“ oder „Übergang der Steuerschuld“. Klick das an, und fertig. Keine Panik.
Drittens: Behalte die 200-Euro-Grenze im Auge! Für Lieferungen von Kleinunternehmern aus dem EU-Ausland gilt: Liegt der Rechnungsbetrag unter 200 Euro, musst du keine Steuer abführen. Das ist wie ein Rabattgutschein vom Finanzamt. Aber Achtung: Das gilt nur für EU-weite Lieferungen, nicht für Dienstleistungen. Ja, Steuerrecht ist ein Flickenteppich.
Und wenn du selbst Kleinunternehmer bist?
Dann bist du nie der Schuldner nach § 19 Abs. 1a. Du verkaufst ohne Steuer – das war’s. Aber wehe, du kaufst für dein Unternehmen von einem anderen Kleinunternehmer! Dann wirst du zum Steuerschuldner. Ein Paradoxon, oder? Du bist klein, aber wenn du einkaufst, bist du groß. Sag das mal deinem Steuerberater – der wird grinsen.
Am Ende des Tages ist § 19 Abs. 1a UStG wie der versteckte Schalter in deiner Wohnung, den du nie findest, bis die Lampe ausgeht. Aber wenn du ihn kennst, ist es einfach. Mach dir keinen Kopf, aber mach dir Notizen. Dein Finanzamt wird es dir danken – und dein Geldbeutel auch. Prost!