
Private Krankenversicherung österreich Kosten
Stell dir vor, du bist Österreicher und sitzt mit einem Kaffeehäferl in der Sonne. Alles ist gut. Dann fällt dir ein: „Hoppala, was ist eigentlich mit meiner Krankenversicherung?“ Genau da fängt das Abenteuer an – und die private Krankenversicherung in Österreich kommt ins Spiel, samt ihren Kosten, die so undurchsichtig sein können wie ein Wiener Nebel im November.
Die gesetzliche Kassa ist wie ein günstiger Flug mit Zwischenstopp
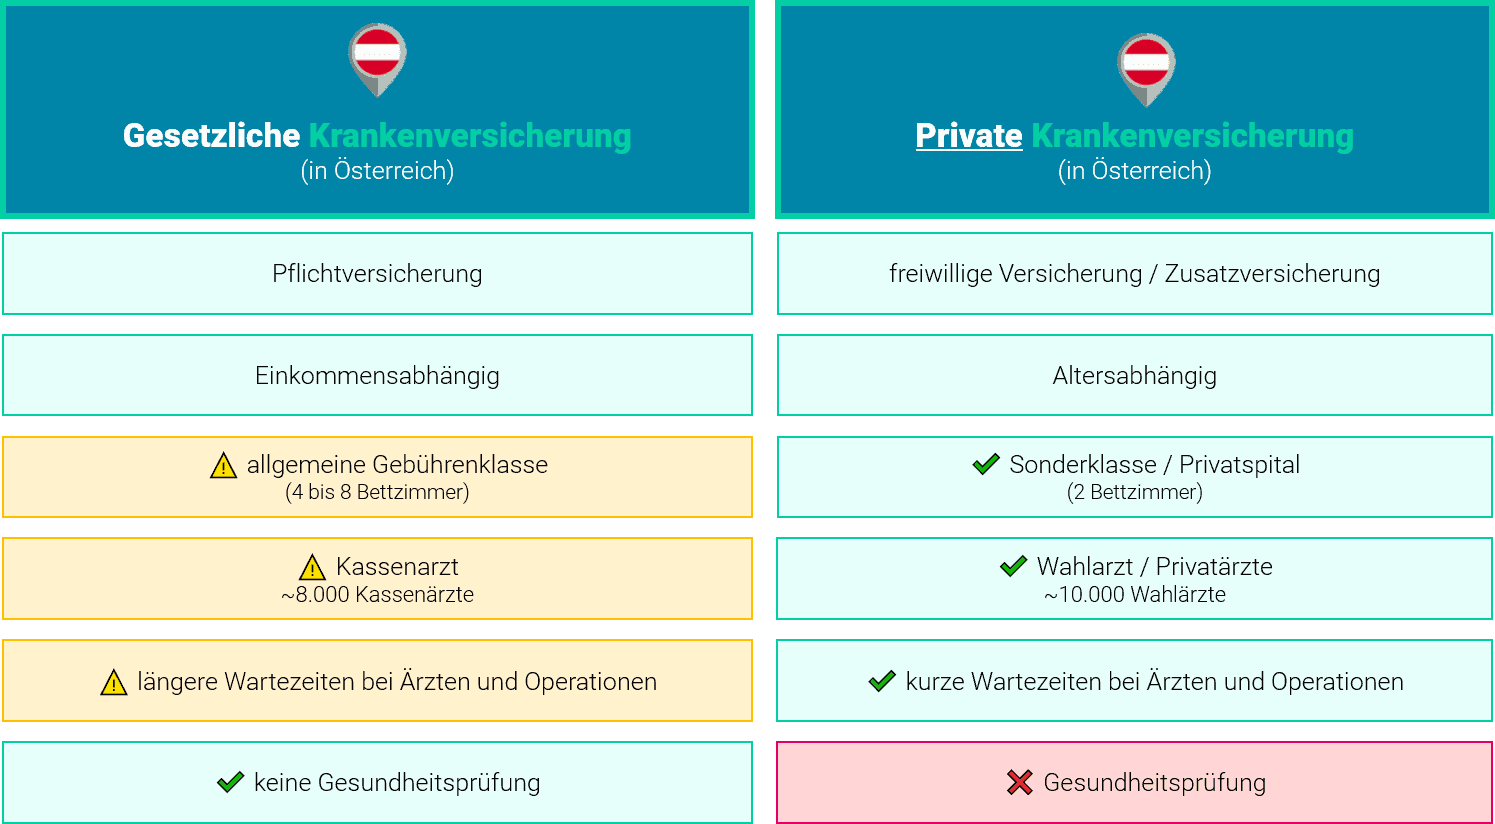
Die gesetzliche Krankenversicherung (ÖGK und Co.) ist solide. Sie funktioniert. Aber wenn du mal im Spital landest, teilst du dir das Zimmer vielleicht mit einem schnarchenden Herrn, der „Hupf in Gatsch“ im Schlaf brüllt. Oder du wartest drei Wochen auf einen Facharzttermin, während dein Rücken sich anfühlt wie ein alter Wäscheständer. Genau hier lockt die private Krankenversicherung mit dem Versprechen: „Schneller, besser, Hotel statt Hostel!“
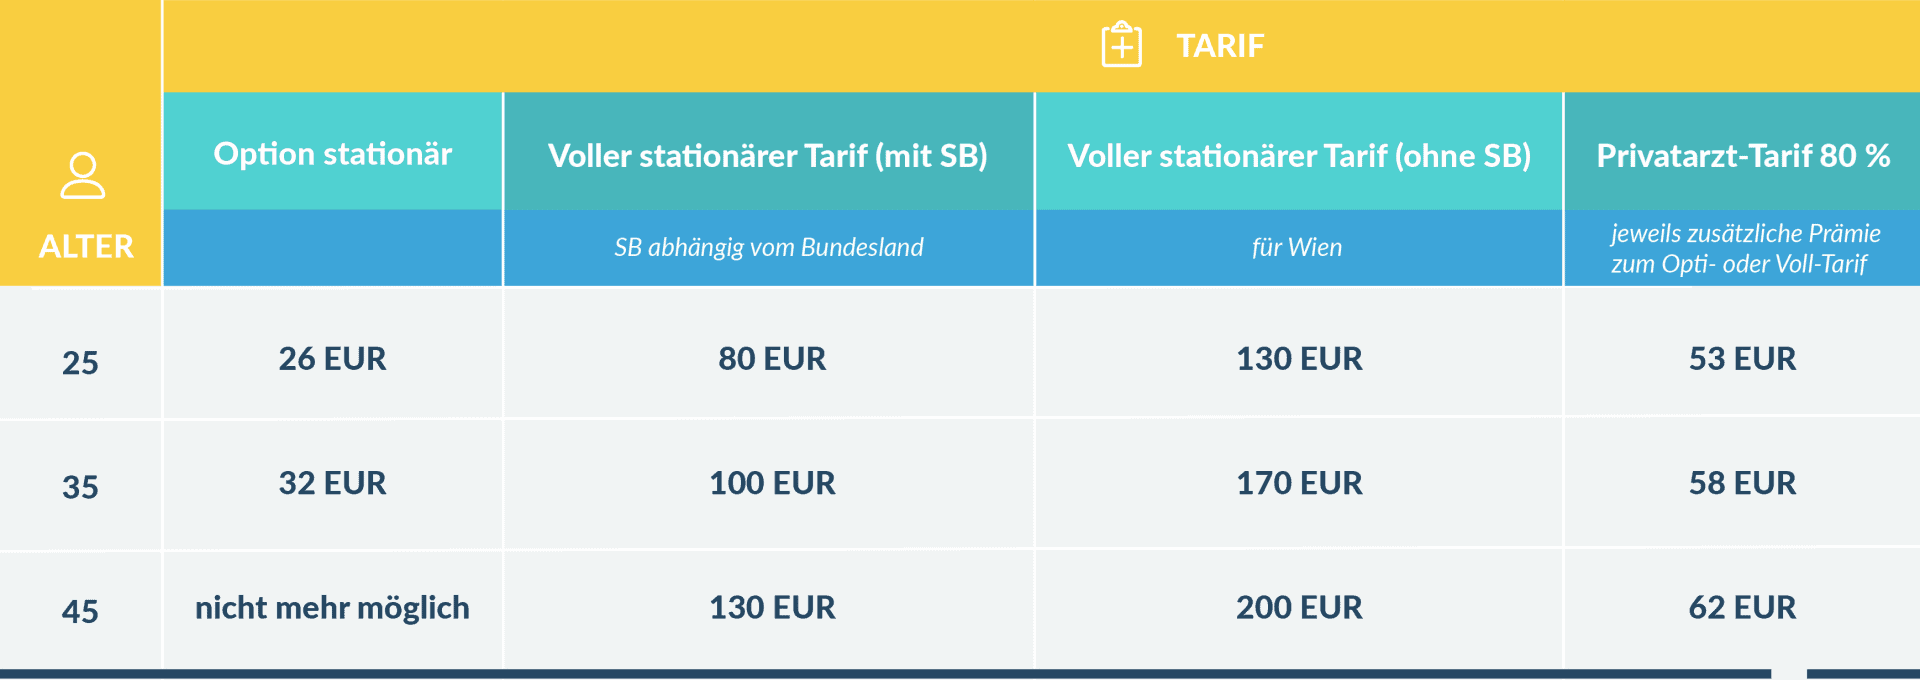
Doch dann kommt der Preis. Die Kosten für eine private Krankenversicherung in Österreich sind kein Pappenstiel. Sie sind eher wie ein Abonnement für ein Fitnessstudio, das du nie nutzt – nur teurer und mit mehr Kleingedrucktem. Du zahlst monatlich einen Betrag, der zwischen 100 und 400 Euro liegen kann, je nachdem, ob du nur die Chefarztbehandlung willst oder auch die Einzelzimmer-Garantie inklusive Sektfrühstück (okay, das Letztere gibt es nicht, aber man träumt ja).
Warum die Kosten so variieren wie die Laune eines Montagmorgens
Die Kosten hängen von Faktoren ab, die so persönlich sind wie deine Schuhgröße. Erstens: Alter. Bist du jung und springst wie ein Gummiball? Dann zahlst du weniger. Bist du 45 und hast schon drei Bandscheibenvorfälle? Die Versicherung rechnet: „Aha, der kommt uns teuer!“ – und die Beiträge steigen. Zweitens: Gesundheitszustand. Du musst oft einen Fragebogen ausfüllen, der sich anfühlt wie ein Verhör der Steuerfahndung: „Hatten Sie jemals einen Zeckenbiss? Leiden Sie unter chronischem Lachflash?“
Drittens: Leistungsumfang. Willst du nur den „Ambulant-Tarif“, der dir den Hautarzttermin am nächsten Tag sichert? Kostet dich vielleicht 80 Euro im Monat. Willst du das „Rundum-Sorglos-Paket“ mit Top-Klinik und Kuraufenthalt? Zack, bist du bei 300 Euro plus. Und die Versicherung liebt es, mit Begriffen wie „Selbstbehalt“ zu spielen – das ist wie der versteckte Service-Aufschlag bei der Rechnung im Restaurant, nur dass du ihn vorher nicht siehst.
Der „Österreich-Bonus“: Ein kostspieliger Scherz?
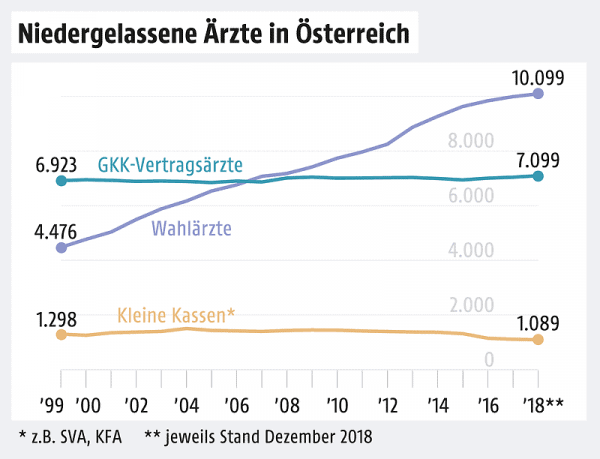
In Österreich gibt es einen besonderen Witz: Die private Krankenversicherung ist oft ein „Add-on“ zur gesetzlichen. Du zahlst also doppelt: an die Kassa und an die Private. Das ist, als würdest du zwei Streaming-Dienste bezahlen, aber nur einen anschauen. Warum trotzdem? Weil man beim Privaten den Termin beim Augenarzt bekommt, bevor der Graue Star einen blind gemacht hat. Die Kosten sind also eine Art „Luxussteuer auf Zeitersparnis“.
Ich kenne einen Herrn, nennen wir ihn Franz. Franz hat sich mit 30 privat versichert. Kosten: 180 Euro im Monat. Mit 55 sind es plötzlich 410 Euro. „Warum?“, fragte er. Die Versicherung sagte: „Wegen der Inflation und Ihrem fortgeschrittenen Alter.“ Franz fühlte sich wie ein alter Ford Fiesta, der plötzlich Versicherung wie ein Porsche zahlt. Er überlegte, zurück in die gesetzliche Kassa zu wechseln. „Da muss ich aber einen Antrag stellen, und die nehmen mich nur, wenn ich jung und gesund bin!“, jammerte er. Sein Fazit: „Private Krankenversicherung: Du kommst leicht rein, aber raus? Schwieriger als aus einer Wiener Parklücke.“
Wie du die Kosten in den Griff kriegst, ohne dein Erstgeborenes zu verpfänden
Es gibt Hoffnung. Du musst nicht gleich die teuerste Police nehmen. Ein smarter Trick: Wähle einen Selbstbehalt. Das senkt die monatlichen Ausgaben drastisch. Stell dir vor, du zahlst statt 250 Euro nur 120 Euro, aber wenn du ins Spital musst, legst du selbst 500 Euro drauf. Das ist wie eine Wette mit deinem Körper: „Bleib gesund, sonst zahlst du!“ – und das motiviert zu mehr Gemüse und weniger Schnitzel.
Auch vergleichen ist Pflicht. Im Internet gibt es Rechner, die dir die Beiträge von verschiedenen Anbietern zeigen (wie Wiener Städtische, Uniqa, SWenter oder Allianz). Die Unterschiede sind manchmal so groß wie der Unterschied zwischen einem Leberkäse-Semmel und einem Drei-Gänge-Menü. Nimm dir Zeit. Lies das Kleingedruckte, auch wenn es sich anfühlt wie Jurassic-Park auf Papier.

Fazit: Ein teurer, aber manchmal notwendiger Spaß
Die private Krankenversicherung Österreich Kosten sind kein Witz – aber sie sind auch kein Grund, in Panik zu verfallen. Du entscheidest, ob dir ein paar hundert Euro monatlich die „Bequemlichkeit“ und „Schnelligkeit“ wert sind. Ich persönlich kenne Leute, die zahlen lieber für einen guten Kaffee und warten geduldig beim Arzt. Und andere, die sagen: „Meine Zeit ist mir 300 Euro wert, denn ich will nicht mit Schnarcher Herbert im Zimmer liegen.“
Am Ende ist es wie beim Bier: Die teure Marke schmeckt vielleicht besser, aber das günstige tut’s auch. Nur dass du bei der Versicherung nicht einfach umsteigen kannst, wenn der Geschmack nicht passt. Also: Rechne nach, frag einen Makler (die sind oft kostenlos!), und lass dich nicht von der Versicherung mit „Nur noch heute dieses Angebot!“ stressen. Denn du weißt ja: Gesundheit ist das wichtigste – und die Beitragszahlung auch.
Prost und bleib gesund!