
Wie Viel Kredit Bekommt Man
Stell dir vor, du willst ein Auto kaufen oder deine Wohnung renovieren – aber das Geld fehlt. Die Frage „Wie viel Kredit bekommt man?“ ist dann der spannendste Moment überhaupt. Deshalb ist dieses Thema so beliebt: Es geht um deine Träume und wie nah sie plötzlich rücken können.
Der Sinn dieser Frage ist einfach: Du willst nicht zu wenig beantragen, aber auch nicht zu viel Schulden riskieren. Der große Nutzen liegt darin, realistische Zahlen zu kennen, bevor du Unterschriften setzt. So vermeidest du böse Überraschungen und behältst die Kontrolle über deine Finanzen.
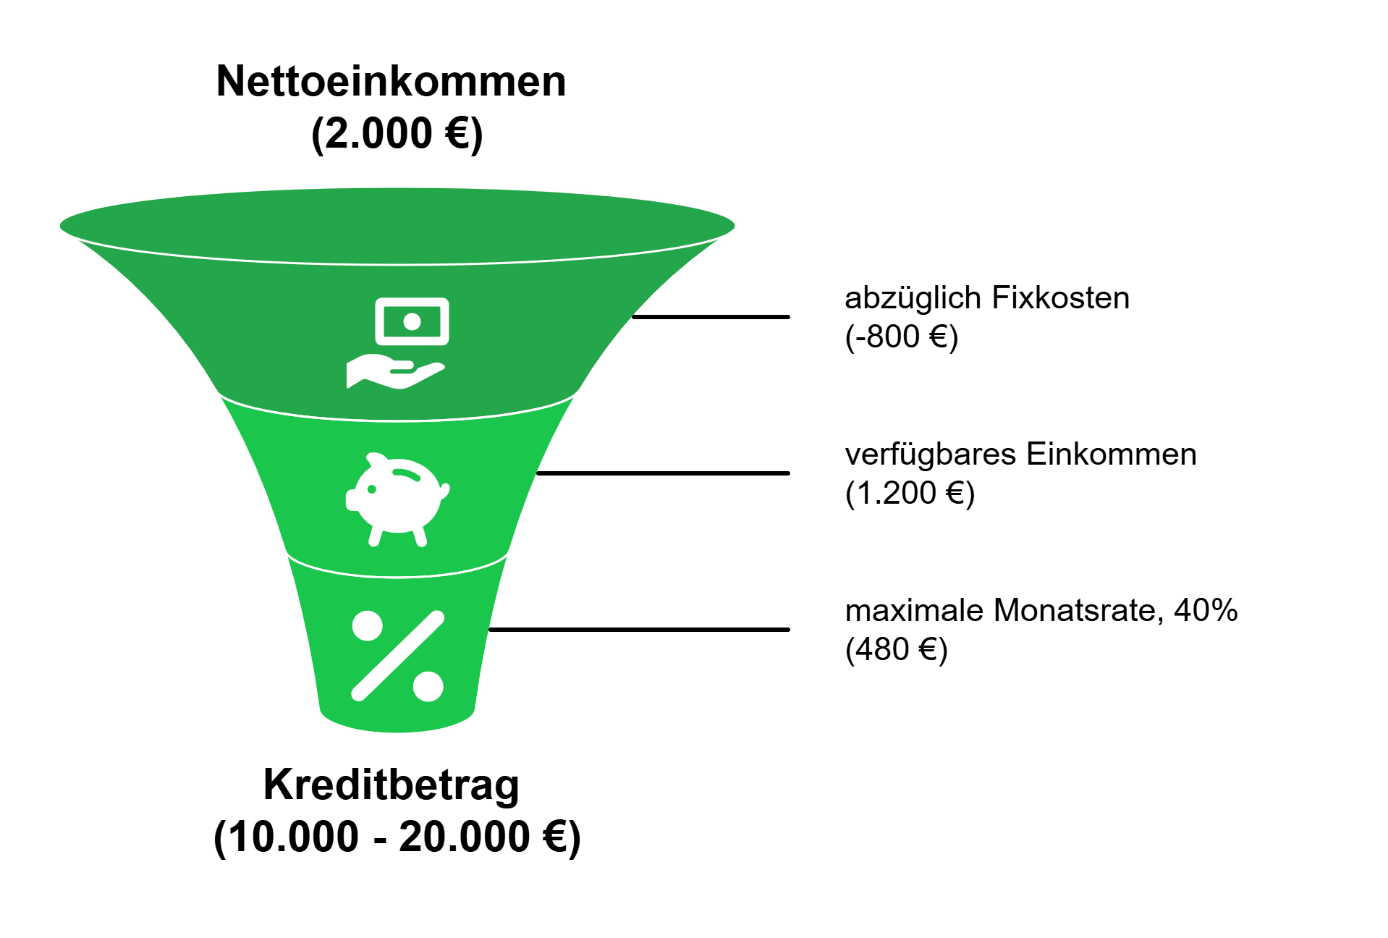
Los geht’s mit der wichtigsten Regel: Banken verleihen nur Geld, das du auch zurückzahlen kannst. Dein monatliches Einkommen nach Steuern ist die Basis – je höher, desto mehr Spielraum hast du. Aber auch deine festen Ausgaben wie Miete, Versicherungen oder bestehende Kredite zählen dagegen.
Ein zentraler Begriff ist die „persönliche Kreditrate“. Die meisten Banken erlauben dir, maximal 35 bis 40 Prozent deines Nettoeinkommens für alle Kredite auszugeben. Wenn du also 2.500 Euro netto verdienst, bleiben dir monatlich etwa 875 Euro für eine Kreditrate übrig. Das klingt trocken, ist aber der Schlüssel zu deiner echten Kredithöhe.
Deine Bonität ist der heimliche Star deiner Kreditanfrage. Banken prüfen deine Schufa-Auskunft, deinen Job und deine Wohnsituation. Ein unbefristeter Arbeitsvertrag und eine saubere Zahlungshistorie machen dich sofort attraktiver – und erhöhen deine Maximalsumme um Tausende Euro.
Ein oft übersehener Faktor ist der Zins. Bei einem effektiven Jahreszins von 3 Prozent zahlst du viel weniger als bei 8 Prozent – und kannst dir daher einen größeren Kredit leisten. Nutze Vergleichsportale, um die günstigsten Angebote zu finden. Schon ein halber Prozentpunkt Unterschied spart dir auf zehn Jahre gesehen echt Geld.
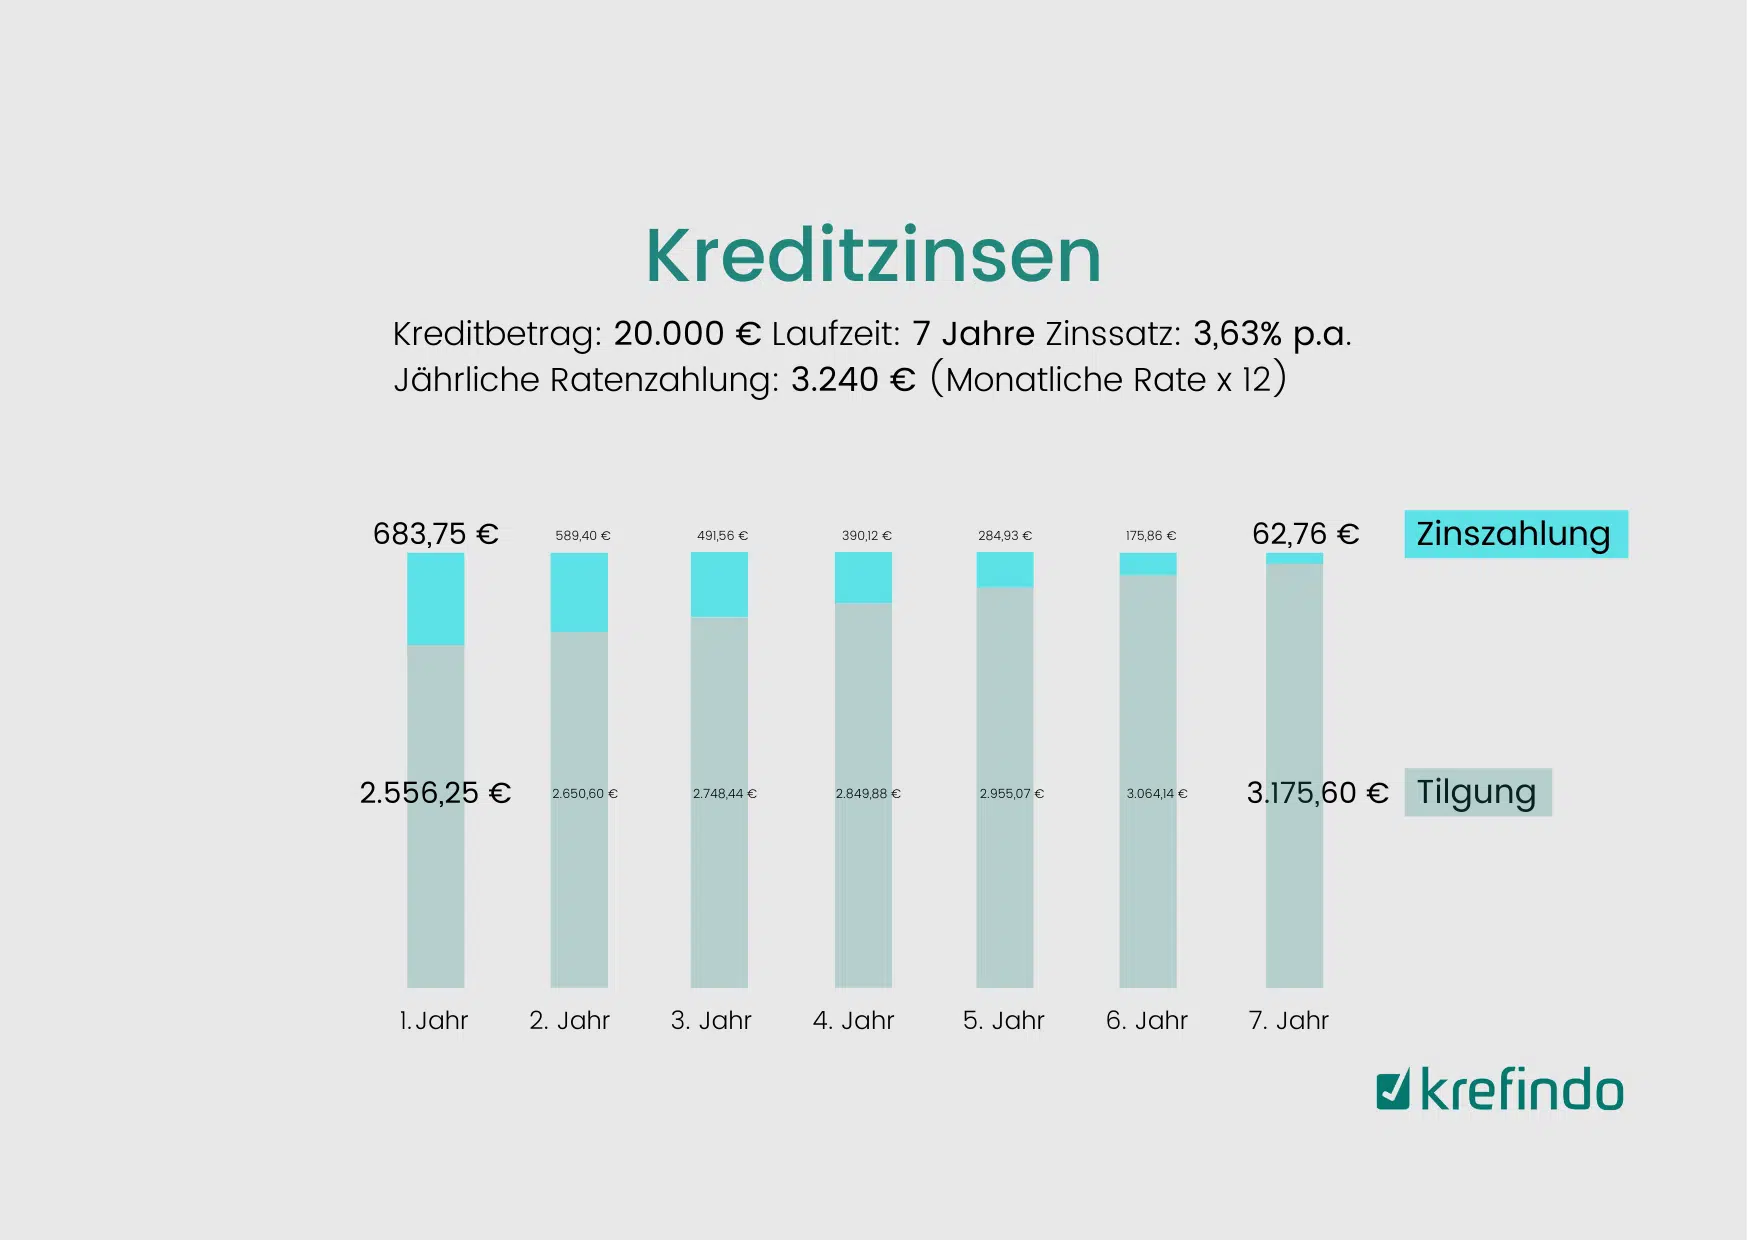
Die monatliche Rate hängt auch von der Laufzeit ab. Je länger du zahlst (z. B. 7 statt 5 Jahre), desto kleiner die Rate – und desto mehr Kredit bekommst du insgesamt. Aber Achtung: Längere Laufzeiten bedeuten mehr Zinskosten. Finde den goldenen Mittelweg, der zu deinem Alltag passt.
Ein praktisches Beispiel: Du willst einen Kredit von 20.000 Euro. Bei einer Laufzeit von 60 Monaten und 4 Prozent Zins liegt die monatliche Rate bei etwa 368 Euro. Mit einem Netto von 1.800 Euro bist du da schon am oberen Limit. Mit 2.500 Euro Netto hast du dagegen problemlos Spielraum für eine höhere Summe.
Was viele nicht wissen: Eigenkapital ist dein Turbo. Wenn du 10 Prozent oder mehr selbst mitbringst, sinkt das Risiko für die Bank – und du bekommst oft einen höheren Kredit oder bessere Zinsen. Es zeigt, dass du diszipliniert planst, und Banken lieben das.
Auch dein Alter spielt eine Rolle, vor allem bei langen Laufzeiten. Wer 25 ist, kann problemlos einen Kredit über 10 Jahre abbezahlen. Wer 60 ist, bekommt eher eine kürzere Laufzeit oder eine höhere Rate zugemutet. Die Bank will sichergehen, dass der Kredit vor deinem Renteneintritt getilgt ist.

Vergiss nicht: Kreditnebenkosten wie Bearbeitungsgebühren oder Restschuldversicherungen schmälern dein verfügbares Geld. Frage immer nach dem effektiven Jahreszins inklusive aller Kosten. So siehst du auf einen Blick, ob das Angebot wirklich passt.
Der beste Rat zum Schluss: Berechne zuerst, nicht zuletzt. Nutze einen Online-Kreditrechner, gib deine Daten ein und sieh dir die Spanne an. Dann gehst du zu deiner Hausbank oder einem Vergleichsportal – und stellst die kluge Frage: „Wie viel Kredit bekommt man wirklich bei meiner Situation?"
Jetzt weißt du Bescheid: Deine Einkommen, deine Bonität und die Laufzeit bestimmen die Summe. Handle schlau, vergleiche Angebote und entscheide dich für den Kredit, der zu dir passt. So bleibt der Traum vom Sofa, Auto oder Urlaub nicht nur ein Traum – sondern wird Realität.