
Wie Viel Kredit Bekomme Ich

Hast du dich schon einmal gefragt: „Wie viel Kredit bekomme ich eigentlich?“ Diese Frage ist spannender, als sie klingt. Sie ist der Schlüssel zu deiner finanziellen Freiheit – egal, ob für ein neues Auto, die Wohnungseinrichtung oder den Traum vom eigenen Haus.
Das Schöne daran: Du musst kein Finanzexperte sein, um es zu verstehen. Es ist ein spielerisches Rätsel, bei dem deine eigenen Zahlen die Antwort liefern. Und es macht Spaß, dieses Geheimnis zu lüften.
Der Zweck dieser Frage ist simpel: Sie hilft dir, realistische Ziele zu setzen. Statt zu träumen, bekommst du eine klare Zahl, die deine finanziellen Möglichkeiten zeigt. Das verhindert böse Überraschungen und schützt deine Bonität.
Ein großer Nutzen ist die Sicherheit. Wenn du weißt, wie viel Banken dir leihen, vermeidest du teure Fehler oder Absagen. Du gehst gestärkt in Verhandlungen und sparst Zeit.
Stell dir vor, du lernst in der Schule etwas über Prozentrechnung. Die Formel für den Kreditrahmen ist die praktische Anwendung davon – Mathe wird plötzlich lebendig und nützlich.
Im Alltag ist der Wert enorm. Du überlegst, ob du ein neues E-Bike finanzieren sollst? Mit der Faustregel „maximal 30% deines Nettoeinkommens“ für Kreditraten bekommst du sofort eine realistische Einschätzung.
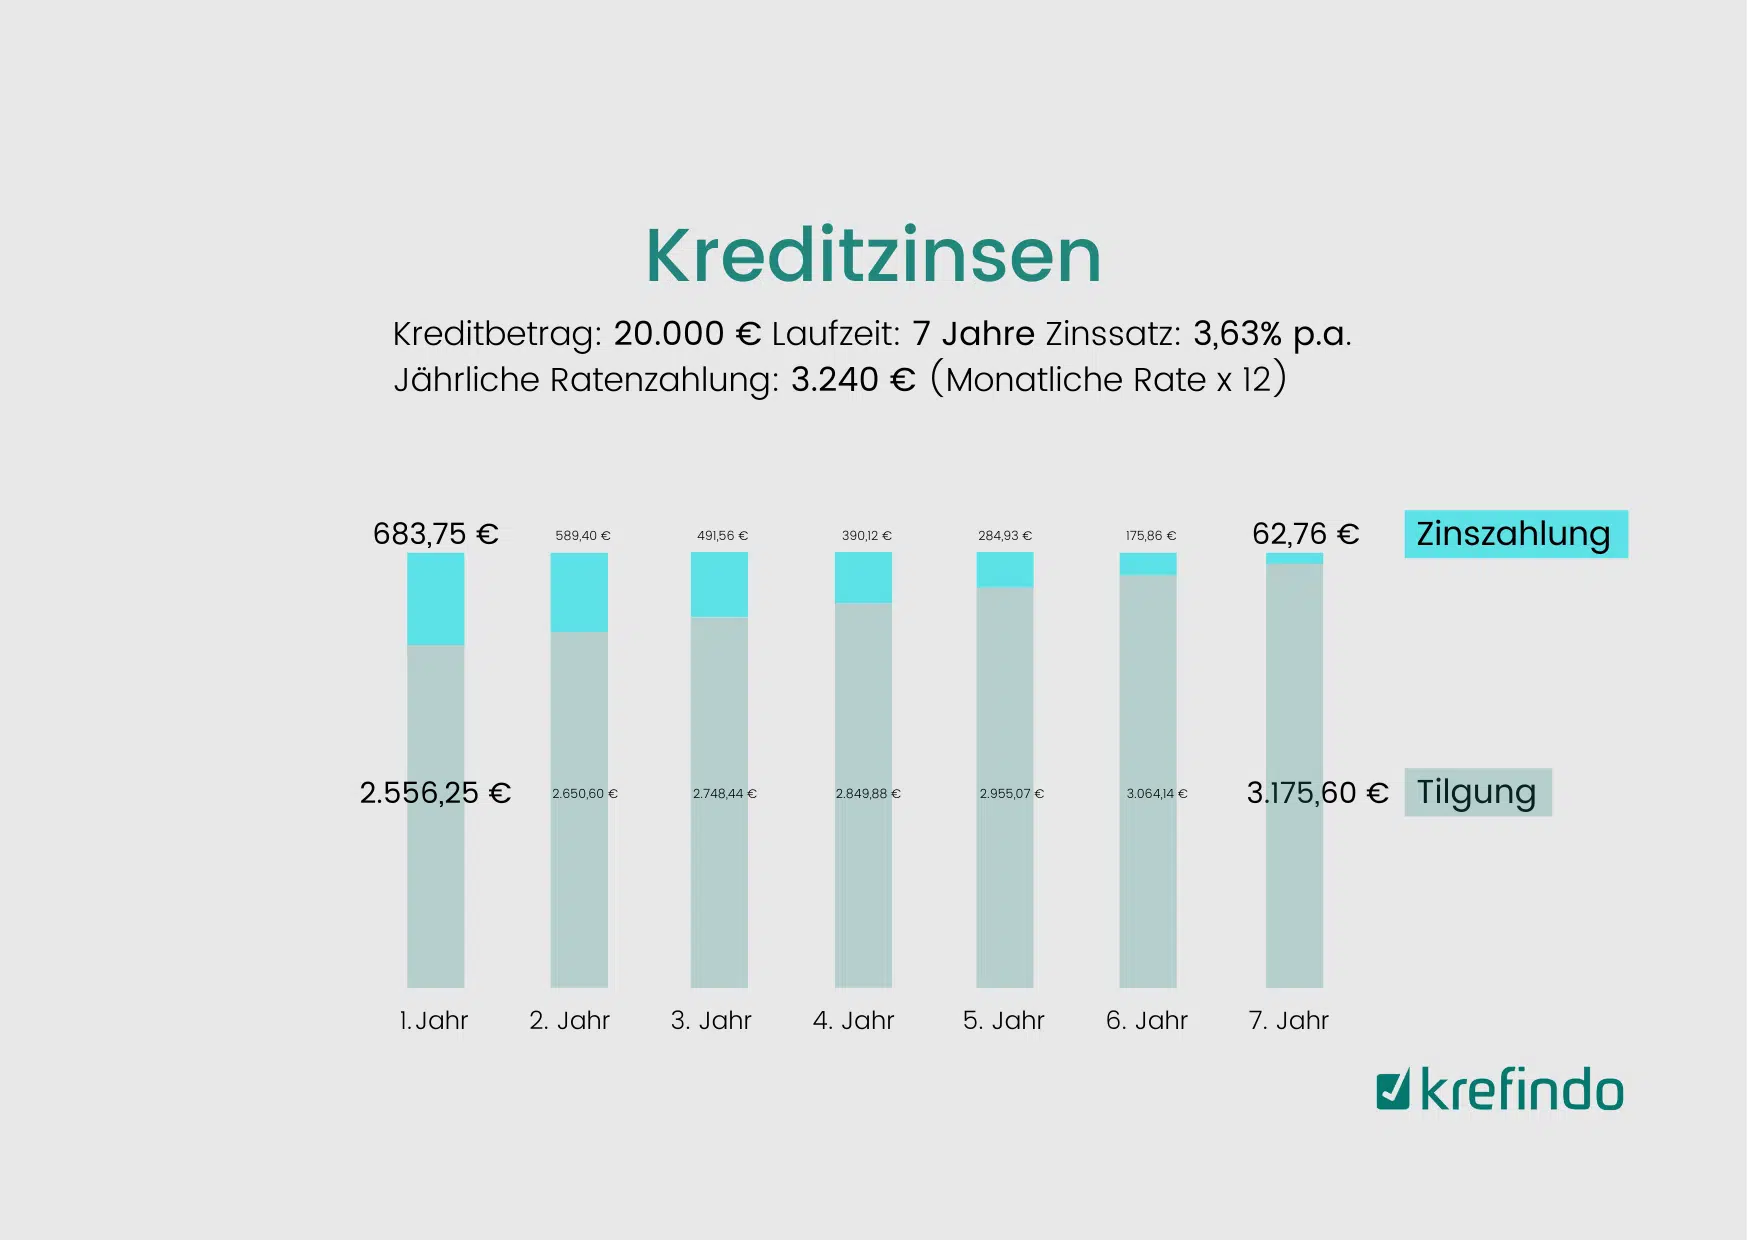
Oder deine Waschmaschine gibt den Geist auf. Anstatt in Panik zu verfallen, rechnest du ruhig: „Wie viel Kredit bekomme ich?“. Du findest genau das passende Angebot, ohne dich zu übernehmen.
Familienplanung ist ein weiteres Beispiel. Wenn du und dein Partner wissen, wie viel ihr gemeinsam bekommt, plant ihr die Renovierung oder den Umzug entspannt. Das stärkt eure Entscheidungen.
Ein einfacher Tipp: Nutze einen Kostenlos-Rechner im Internet. Gib dein monatliches Nettoeinkommen, deine Miete und laufende Kosten ein. Der Rechner spuckt dir sofort eine ungefähre Summe aus.
Frage bei deiner Hausbank nach einem unverbindlichen Beratungsgespräch. Sag ganz offen: „Ich möchte nur wissen, wie viel Kredit ich theoretisch bekommen würde.“ Das kostet nichts und gibt dir Klarheit.
Achte auf deine Schufa-Auskunft. Einmal im Jahr bekommst du sie kostenlos. Ein sauberer Eintrag ist der Schlüssel zu besseren Konditionen. Entferne veraltete Einträge, falls nötig.
Spiele mit einem Budgetplaner auf Papier oder im Handy. Schreibe alle Einnahmen und Fixkosten auf. Ziehe dann einen realistischen Betrag für den Notgroschen ab – der Rest ist dein möglicher Spielraum.
Denk daran: Das Ergebnis ist keine starre Grenze, sondern eine Richtlinie. Du kannst immer variieren, indem du die Laufzeit änderst. Längere Laufzeit bedeutet kleinere Raten, aber mehr Zinsen.
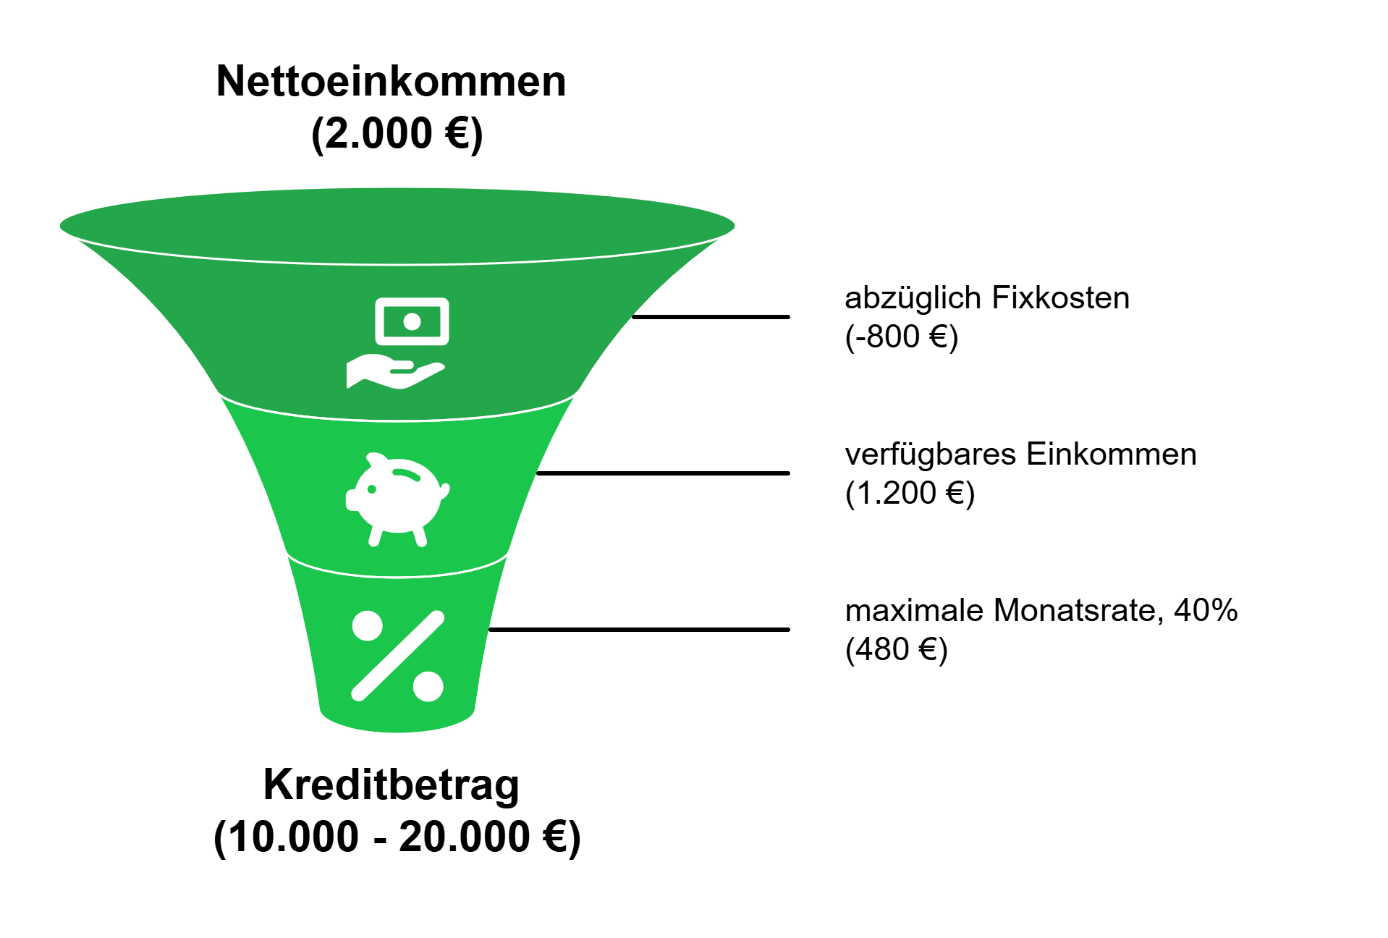
Eine einfache Faustregel: 30% deines Nettoeinkommens sind für alle Kreditraten sicher. Bei 2.500 Euro netto sind das 750 Euro pro Monat. Das ist ein guter Startpunkt für deine Berechnung.
Vergleiche nicht nur die Summe, sondern auch die Effektivzinsen. Ein Kredit über 10.000 Euro von einer Bank kann günstiger sein als ein Kleinkredit von einer anderen. Kleinigkeiten machen große Unterschiede.
Hab keine Angst vor der Frage. Je öfter du dich damit beschäftigst, desto souveräner wirst du. Du entwickelst ein Bauchgefühl für deine finanziellen Spielräume.
Fazit: Die Frage „Wie viel Kredit bekomme ich?“ ist dein Werkzeug für kluge Entscheidungen. Sie macht dich neugierig auf deine eigene Finanzwelt. Probiere es heute noch aus – es lohnt sich!