
Wie Geld Am Besten Anlegen
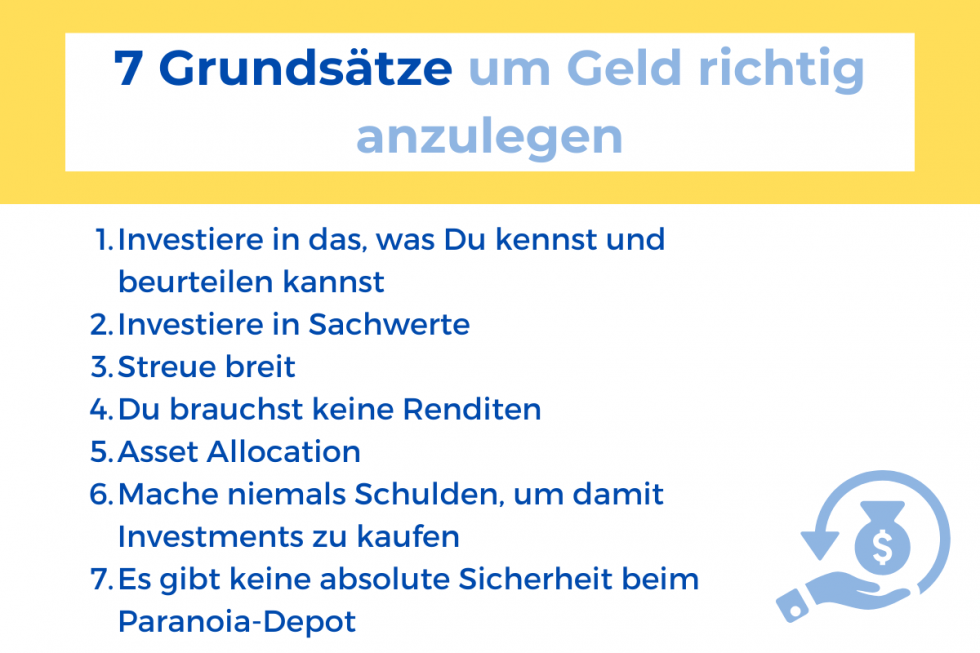
Okay, lass uns kurz über Geld reden. Ja, ich weiß – klingt sofort nach langweiligen Bankern, komplizierten Diagrammen und diesem einen Kollegen, der ständig von „Hebelwirkung" fasst. Aber bleib mal locker. Setz dich. Kaffee? Fantasie-Kaffee geht auch. Es geht um dein Geld, und das muss nicht wehtun.
Warum „unterm Kissen" eine furchtbare Idee ist
Erinnst du dich an die Spardose von Oma? Niedlich, oder? Heute ist sie leider eine Inflations-Falle. Dein Geld wird da drin jeden Tag ein bisschen weniger wert. Stell dir vor, du backst einen Kuchen, aber jedes Mal, wenn du hinschaust, ist er kleiner geworden. So fühlt sich dein Sparkonto an. Deshalb: Weg damit. Aber wohin?
Die erste Regel lautet: Keine Panik. Aktienkurse gehen hoch und runter wie meine Laune an einem Montagmorgen. Das ist normal. Wir suchen hier nicht den 24-Stunden-Jackpot, sondern einen Weg, der dein Geld für dich arbeiten lässt, während du schläfst oder Netflix guckst.
Der „ich-hab-keine-Ahnung"-Move: ETFs
Stell dir vor, du gehst auf den Markt und kaufst nicht nur einen Apfel, sondern gleich den ganzen Marktstand. Klingt verrückt? Ist es aber nicht. Das machen ETFs (Exchange Traded Funds). Du kaufst einfach alle großen Firmen auf einmal. Apple, Amazon, Siemens – alles drin.
Du musst keine Aktienkurse studieren. Keine Schlafstörungen. Einfach jeden Monat einen kleinen Betrag reinbuttern – das nennt man „Cost-Average-Effekt" (boah, was für ein Wort). Praktisch: Wenn die Kurse fallen, kaufst du mehr für dein Geld. Wenn sie steigen, freust du dich. Ziemlich clever, oder? Starte mit einem Welt-ETF. Der ist wie ein All-in-One-Parfüm: passt immer.

Aber Vorsicht vor dem „schnellen Geld"-Virus
Da draußen wimmelt es von Leuten, die dir erzählen, wie du mit Krypto oder irgendeiner geheimen Meme-Aktie in drei Tagen Millionär wirst. Hör nicht auf sie. Die meisten davon haben mehr Glück als Verstand. Oder sie verkaufen dir nur ihren Kurs. Frag dich einfach: Würdest du dein ganzes Erspartes in eine Zauberbohne stecken? Dachte ich mir.
Lass maximal 5% deines Geldes für so Spielereien übrig. Nenn es „Lottospiel-Spaßgeld". Wenn es weg ist, ist es weg. Aber dein richtiges Portfolio bleibt unberührt. Das ist erwachsen. Und ein bisschen langweilig. Aber Langeweile ist beim Geldanlegen gut. Versprochen.
Der Notgroschen – dein Sicherheits-Schmusetier
Bevor du anfängst zu investieren, brauchst du einen Puffer. Drei bis sechs Monatsausgaben auf einem Tagesgeldkonto. Warum? Weil das Leben passiert. Die Waschmaschine geht kaputt. Der Zahnarzt winkt. Oder du verlierst deinen Job. Mit diesem Geld musst du deine Aktien nicht verkaufen, wenn sie gerade im Keller sind. Es ist dein Notnagel. Dein Sicherheitsnetz. Leg ihn an, bevor du auch nur einen ETF anfasst.

Die Sparrate: Wie viel ist genug?
Die Faustregel: 10 bis 20% deines Nettoeinkommens. Klingt viel? Fang mit 50 Euro im Monat an. Wirklich. Einfach machen. Du wirst sehen: Nach einem Jahr hast du ein ganz nettes Sümmchen. Und das Beste? Du gewöhnst dich dran. Dein Gehirn denkt irgendwann: „Ach, das Geld ist eh nie da gewesen." Magie.
Und wenn du eine Gehaltserhöhung bekommst? Dann erhöhst du nicht deinen Lebensstandard, sondern deine Sparrate. Kein neues Auto, kein fancy Restaurant. Stattdessen: ein bisschen mehr in den ETF. Dein zukünftiges Ich wird dir auf die Schulter klopfen.
Der größte Feind: Deine eigene Ungeduld
Weißt du, was die meisten Menschen falsch machen? Sie schauen alle 10 Minuten auf ihr Depot. „Oh, heute minus 2%! Katastrophe!" Nein. Das ist ein normaler Dienstag. Aktienmärkte sind wie eine Achterbahn – und du sitzt einfach festgeschnallt drin. Atme. Warte. Jedes Jahr steigen sie im Durchschnitt um 7-10%. Aber nur, wenn du sie lässt.

Vergiss nicht: Die größten Gewinne entstehen oft genau dann, wenn alle anderen in Panik verkaufen. Kaufe, wenn die Kanonen donnern, verkaufe, wenn die Geigen spielen. Oder noch besser: Halte einfach die Klappe und lass laufen.
Zusammenfassung für Faule (wie mich)
Okay, hier kommt der Cheat-Code:
- 1. Notgroschen anlegen (Tagesgeldkonto, 3-6 Monate Gehalt).
- 2. Monatlich in einen Welt-ETF investieren (z.B. MSCI World oder FTSE All-World).
- 3. Nicht anfassen (für mindestens 10 Jahre).
- 4. Nicht in den Kaffeesatz lesen (keine Panik-Verkäufe).
Und ja, das war's. Kein Geheimrezept. Keine teuren Umschläge. Einfach konsequent weitermachen. Dein 60-jähriges Ich wird am Strand liegen und lächeln. Dafür darfst du dir heute ruhig noch einen zweiten Kaffee gönnen. Prost!