
Was Ist Cash Flow
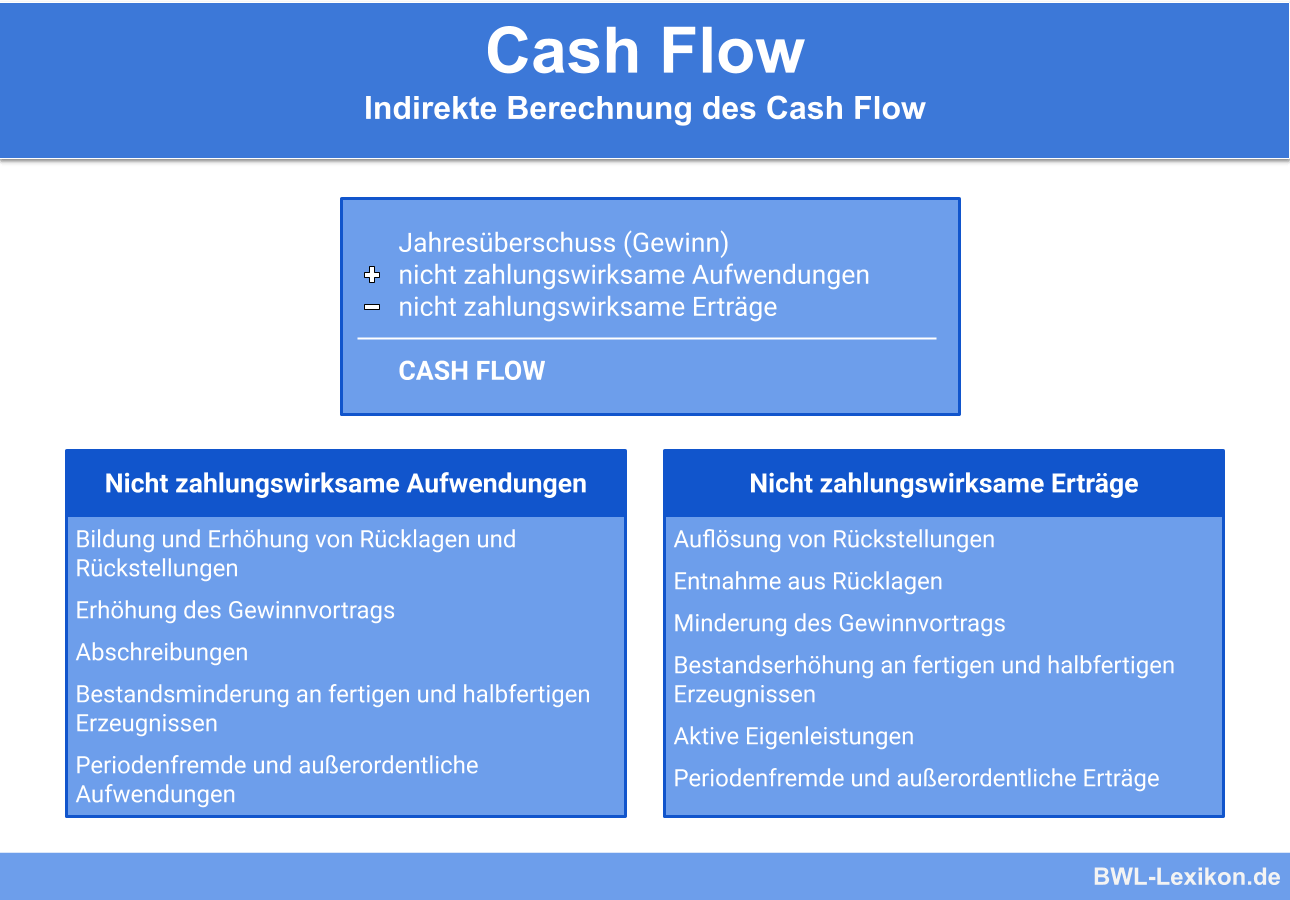
Okay, lass uns mal ganz entspannt über ein Thema quatschen, das viele erstmal gähnend langweilig finden: Cash Flow. Oder wie wir coolen Leute sagen: „Der Knete-Fluss“. Und nein, das ist kein neuer Hip-Hop-Tanz aus Berlin, sondern etwas, das dein Portemonnaie richtig glücklich machen kann.
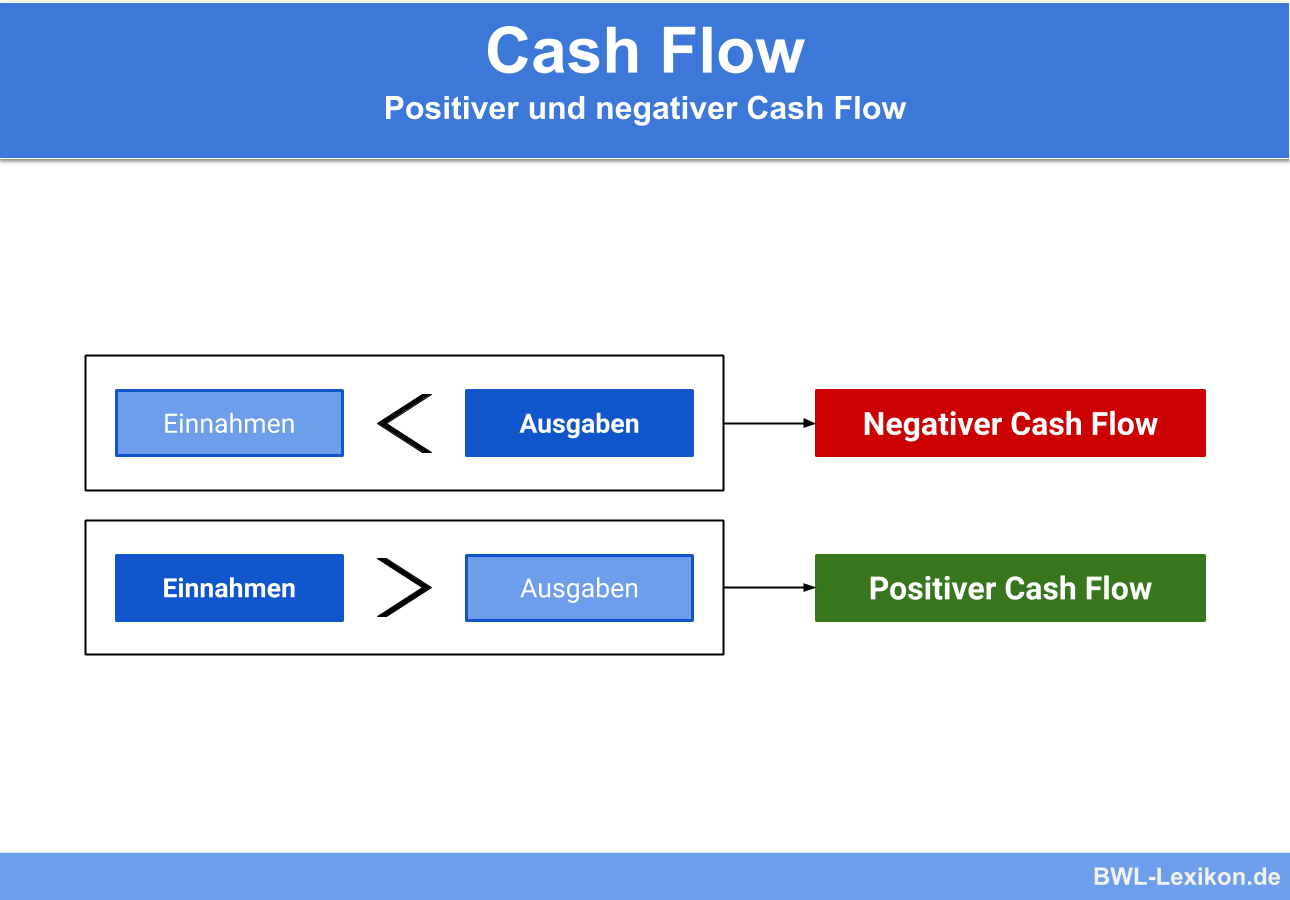
Stell dir vor, dein Geld ist wie Wasser in einer Badewanne. Cash Flow ist dann der Wasserhahn, der Geld reinlässt, und der Abfluss, durch den es wieder rausfließt. Wenn du mehr Wasser reinkippst, als rausläuft, hast du einen positiven Cash Flow – yay, die Wanne wird voll! Läuft aber mehr raus als rein? Tja, dann hast du einen negativen Cash Flow – und irgendwann sitzt du auf dem Trockenen. Klingt logisch, oder? Aber trotzdem ignorieren es viele, weil sie denken: „Ach, ich hab ja mein Konto.“ Mein Konto ist aber leider kein Orakel, sondern nur ein Spiegel deiner Cash-Flow-Entscheidungen.
Die drei Freunde des Geldes: Operativ, Investition, Finanzierung
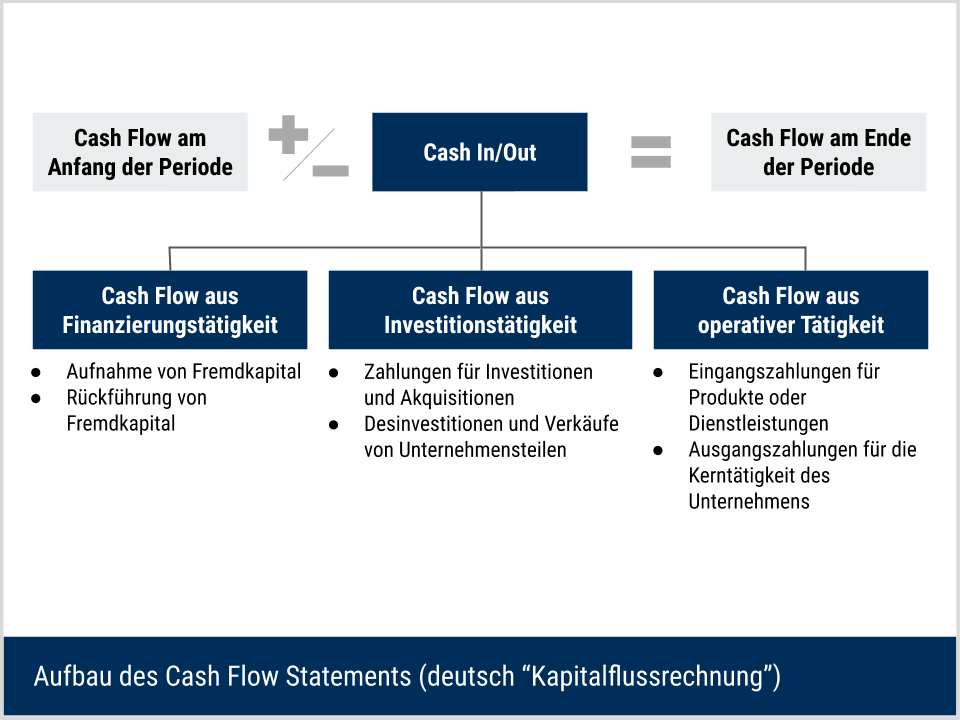
Jetzt wird’s kurz ein kleines bisschen technisch – aber nur ganz kurz, versprochen! Cash Flow hat drei Hauptbereiche, so wie eine Band drei Instrumente braucht:
Erstens: Operativer Cash Flow. Das ist der Sänger – der Star der Show. Alles, was du mit deinem Kerngeschäft verdienst (Gehalt, Verkäufe, Dienstleistungen) minus das, was du fürs Überleben ausgibst (Miete, Strom, Nudeln mit Soße). Wenn dieser Bereich positive vibes hat, läuft dein Business (oder dein Leben) rund. „Ja, ich liebe meinen Job!“ – so fühlt sich das an.
Zweitens: Investitions-Cash Flow. Das ist der Schlagzeuger – er gibt den Rhythmus vor, aber erstmal kostet er Geld. Hier geht’s um Dinge, die du kaufst, um später mehr zu verdienen: ein neuer Laptop, eine Bohrmaschine für dein Startup, oder eine Aktie. Meistens ist dieser Bereich negativ – weil du erstmal Geld ausgibst, bevor es zurückkommt. Aber keine Panik: Es ist wie beim Gärtnern. Erst die Samen kaufen, dann ernten. Nur dass du hier keine Erde, sondern Cash anfasst.
Drittens: Finanzierungs-Cash Flow. Das ist der Bassist – unauffällig, aber hält alles zusammen. Hier fließt Geld von der Bank, von Investoren oder von deinem Onkel, der dir 500 Euro leiht, bis zum Monatsende. Aber Vorsicht: Fremdes Geld ist wie Kaugummi an der Schuhsohle – es klebt und muss irgendwann zurückgezahlt werden. Also immer schön die Füße stillhalten, sonst wird der Bass zum Albtraum.
Warum dein Konto lügen kann (und du nicht drauf reinfallen solltest)
Hier kommt der größte Trick: Dein Konto sagt dir nicht, wie gut dein Cash Flow ist. Vielleicht hast du gerade 1.000 Euro auf dem Konto, aber morgen musst du 1.200 Euro für die Miete und die Versicherung überweisen. Tja, dann hast du einen negativen Cash Flow, obwohl das Konto heute lacht. Umgekehrt: Du hast nur 100 Euro, aber nächste Woche kommt dein Gehalt von 3.000 Euro. Das ist ein fantastischer Cash Flow, auch wenn der Kontostand heute heult. Cash Flow ist der Film, der Kontostand ist nur ein Screenshot. Verstanden? Cool!
Viele Leute rennen in die Pleite, weil sie den Unterschied nicht checken. Sie denken: „Ich hab ja 5.000 Euro auf dem Konto, ich kann mir den neuen Fernseher leisten.“ Wenn aber die nächsten drei Monate weniger reinkommen (wegen Kurzarbeit oder weil du deine Rechnungen nicht rechtzeitig schreibst), dann hast du mit dem Fernseher deinen Cash Flow ruiniert. Der Fernseher zeigt dann nur noch traurige Nachrichten. Von deinem Konto.
Wie du deinen eigenen Cash Flow verbesserst (ohne einen Doktortitel)
Jetzt wird’s praktisch. Drei Tipps, die sogar dein Hamster verstehen würde:
1. Mehr Wasser reinlassen. Klingt blöd, ist aber der Schlüssel: Erhöhe deine Einnahmen. Nebenjob, Gehaltsverhandlung, oder verkaufe den Kram, der seit drei Jahren im Keller Staub sammelt. Jeder Euro, der reinkommt, ist ein kleiner Sieg.
2. Den Abfluss verkleinern. Streiche unnötige Ausgaben. Brauchst du wirklich drei Streamingdienste, wenn du nur „The Office“ auf Dauerschleife schaust? Kündige zwei. Gib weniger für Delivery aus und koch öfter – dein Cash Flow und deine Bauchmuskeln danken es dir. „Aber das Leben ist kurz!“ – Ja, aber mit negativem Cash Flow ist es noch kürzer, weil du ständig gestresst bist.

3. Timing ist alles. Versuche, dass große Ausgaben (Versicherung, Urlaub) dann kommen, wenn du viel Geld erwartest. Zahl deine Rechnungen nicht alle auf einmal am ersten des Monats, sondern staffle sie. Dein Cash Flow wird dir grüne Häkchen zeigen, wie bei einer Dating-App, wenn das Date gut läuft.
Und jetzt das große Finale (Spoiler: Es wird lustig)
Zusammengefasst: Cash Flow ist nicht kompliziert. Es ist nur die Disziplin, zu wissen, wann, wo und wie dein Geld tanzt. Stell dir vor, dein Geld ist ein kleiner Hund. Wenn du ihn gut fütterst (positives Cash Flow), wedelt er mit dem Schwanz und bringt dir sogar Zeitungen (Gewinne). Fütterst du ihn schlecht (negativer Cash Flow), beißt er dich in den Arsch und pinkelt auf deine Kontoauszüge. Du willst doch nicht von deinem eigenen Geld gebissen werden, oder?
Also: Hör auf, nur auf den Kontostand zu starren. Schau auf den Fluss. Jedes Mal, wenn du Geld ausgibst, frag dich: „Macht das meinen Cash Flow traurig oder glücklich?“ Und wenn du merkst, dass mehr reinkommt als rausgeht, dann feier das! Mach einen kleinen Tanz, gönn dir einen Kaffee (aber nur einen, den anderen sparst du für den positiven Fluss). Du wirst sehen: Geld ist wie ein cleverer Freund. Es bleibt gern bei dem, der es respektiert, aber nicht vergöttert. Cash Flow ist das Lächeln deiner Finanzen. Und du willst doch, dass deine Finanzen lächeln, oder? Also los: Dreh den Wasserhahn auf, stopf den Abfluss zu, und lass das Geld tanzen. Du schaffst das! 🎉