
Vor Und Nachteile Von Leasing
Stell dir vor: Du sitzt in einem brandneuen Cabrio, der Fahrtwind zerzaust deine Haare, und du denkst nur: „Gehört mir.“ – tut es aber nicht. Du leihst es dir, Monat für Monat. Willkommen in der Welt des Leasings – einem Phänomen, das heute fast so alltäglich ist wie der morgendliche Cappuccino to go. Aber ist Leasing wirklich der Gamechanger für deinen Lifestyle, oder eher eine teure Falle? Lass uns eintauchen.
Die glatte Seite: Warum Leasing so verführerisch ist
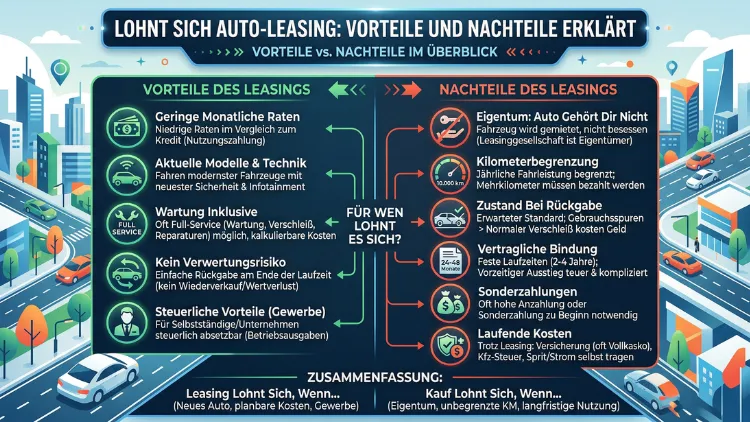
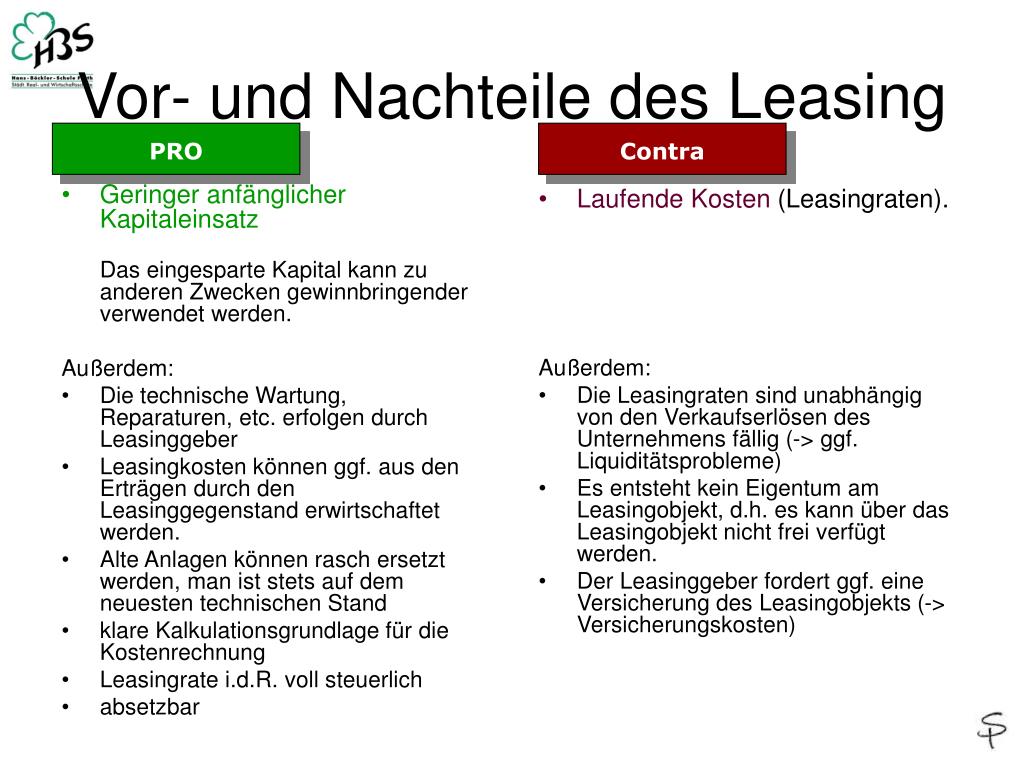
Fangen wir mit dem Offensichtlichen an: Du fährst immer das neuste Modell. Kein Runzel-falten-Gesicht an deinem Auto, kein veraltetes Infotainment. Du wechselst alle zwei bis drei Jahre und genießt den Duft von Neuwagen – ohne den Wertverlust-Schmerz zu spüren, den Käufer erleiden. Ein Freund von mir, nennen wir ihn Max, leaste einen Tesla Model 3. Seine Begründung? „Ich will die Technik, aber nicht das Risiko, dass der Akku plötzlich so alt ist wie mein Spotify-Account.“ Fair point.
Ein weiterer Vorteil: Die Planbarkeit. Du zahlst eine feste monatliche Rate, die oft niedriger ist als eine Kreditrate für den Kauf. Keine riesigen Einmalkosten, keine unerwarteten Reparaturen (solange du die Garantie nicht sprengst). Es ist fast wie ein Flatrate-Tarif für die Freiheit auf vier Rädern. Und für alle, die geschäftlich unterwegs sind: Leasing kann steuerlich clever sein. Der Klassiker unter Selbstständigen – wie der Laptop auf Rechnung.
Die andere Seite: Wenn der Traum zum Albtraum wird
Aber halt. Bevor du jetzt zum Leasing-Vertrag rennst: Der Teufel steckt im Kleingedruckten, und der hat einen Bart. Die wohl größte Falle? Die Kilometerbegrenzung. Du unterschreibst für 15.000 km pro Jahr, aber dein Leben ist ein Roadtrip? Zack – da kommt die Nachzahlung. Der Preis pro extra Kilometer kann dich schnell aus der Bahn werfen. Klingt nach einem Ritt auf der Autobahn der hohen Kosten.
Dann die Rückgabebedingungen. Dein Auto nach drei Jahren: leichter Kratzer vom Einkaufswagen? Ein Delle vom Parkplatz? Für Leasinggesellschaften ist das oft ein Drama. Sie berechnen überzogene Gebühren für „normale Abnutzung“. Ein Kollege von mir musste 1.500 Euro zahlen, weil sein Kind einen Sticker auf der Mittelkonsole hinterlassen hatte. Ja, wirklich. Tip: Mache bei der Rückgabe immer Fotos – und zwar im Hellen.
Und vergiss nicht: Du besitzt am Ende nichts. Nach drei Jahren bist du wieder auf null. Kein Asset, das du verkaufen oder weitergeben kannst. Es ist wie bei einer Netflix-Serie: Du zahlst jeden Monat, aber wenn du aufhörst, hast du nur Erinnerungen – und vielleicht eine Rechnung für überzogene Kilometer.
Praktische Tipps für den Leasing-Dschungel
Bevor du unterschreibst, frage dich: Wie viel fahre ich wirklich? Checke deine letzten Tankquittungen oder dein Navi. Und sei ehrlich: 20.000 km pro Jahr sind schnell erreicht, wenn du jeden Sommer an die Ostsee fährst. Verhandle die Rate! Leasing ist ein Markt, und du kannst oft den Preis drücken, besonders wenn du Modellwechsel-Termine im Auge behältst. Dezember oder März sind Goldgruben für Rabatte.
Ein Fun Fact: Wusstest du, dass Leasing nicht nur für Autos gilt? Du kannst sogar Möbel, Laptops oder Fahrräder leasen. In Schweden leasen viele ihre komplette Wohnungseinrichtung – inklusive Bett und Lampe. Die Schweden nennen das „Allt i allo“ – alles in einem. Aber Vorsicht: Das macht dein Zuhause zu einem temporären Set für ein Life-Instagram-Post. Nicht jedermanns Sache.
Kulturelle Anleihen: Was sagt die Gesellschaft?
In den USA ist Leasing tief in der Kultur verankert – „ Signature lifestyle“ nennt man das. Man kauft nichts, man mietet alles: Autos, Häuser, sogar Beziehungen? (Spaß.) In Deutschland, dem Land der Sparer und Häuslebauer, ist Leasing hingegen oft verpönt – als „teurer Luxus für Angeber“. Aber die Zeiten ändern sich. Immer mehr junge Leute sagen: „Ich will Flexibilität, nicht Besitz.“ Es ist der Geist der Sharing Economy: Warum kaufen, wenn du nutzen kannst?

Das erinnert an eine berühmte Szene aus „Fight Club“: „Die Dinge, die du besitzt, besitzen dich am Ende.“ Natürlich ist das übertrieben. Aber Leasing ist genau das Gegenteil: Du besitzt nichts, also besitzt dich nichts. Du bist frei – bis zur nächsten Rate.
Fazit: Ein kleiner Schritt für deinen Geldbeutel, ein großer für deinen Lifestyle?
Am Ende geht es um deine Prioritäten. Leasing ist perfekt, wenn du kein Langzeit-Drama willst, gerne Neues ausprobierst und deine Finanzen planbar halten möchtest. Aber wenn du ein Auto liebst wie ein Familienmitglied oder sparen willst für die Rente: Kaufen oder bar bezahlen ist oft die klügere Wahl.
Eine kleine Reflexion zum Schluss: Wir leben in einer Welt, in der alles zu einem Abonnement wird – Musik, Filme, Software, sogar Zahnbürsten. Leasing ist nur der logische nächste Schritt. Vielleicht ist es nicht die Frage, ob Leasing gut oder schlecht ist, sondern: Wann hast du das letzte Mal etwas wirklich besessen, das dich glücklich gemacht hat? Vielleicht sind es gerade die Dinge, die wir nicht besitzen, die uns die meiste Freude bereiten. Oder wie mein Kumpel Max sagt: „Das Gefühl, jeden Tag ein anderes Auto zu fahren? Unbezahlbar. Die Rate? Zahlen wir später.“ Und das ist irgendwie schon ziemlich entspannt.