
Unterschied Brutto Und Netto
Stell dir vor, du hast den Jackpot im Lotto geknackt. Fünf Millionen Euro! Du siehst schon die Villa am See, den roten Sportwagen und die lebensgroße Schokoladenfontäne im Wohnzimmer. Doch dann kommt der Seriöse Herr vom Finanzamt, klopft dir auf die Schulter und flüstert: „Glückwunsch! Aber brutto sind das fünf Millionen. Netto hast du vielleicht noch ’nen schönen Gebrauchtwagen übrig.“ Und zack – ist der Traum geplatzt.
Willkommen im wilden Dschungel der Gehaltsabrechnung. Brutto gegen Netto – dieser Kampf ist so alt wie die monatliche Gehaltsmitteilung selbst. Es ist der ewige Showdown zwischen „dem, was dir versprochen wurde“ und „dem, was nach dem großen Raubzug von Staat und Versicherungen noch übrig bleibt“. Fühlst du dich schon ertappt? Keine Sorge, du bist nicht allein.
Der große Unterschied: Was ist was?
Brutto ist wie die Ankündigung eines Festbanketts. Du hörst: „Unbegrenzt Hummer, Champagner und Kaviar!“ Dein Magen knurrt vor Vorfreude. Brutto ist die Zahl, die dein Chef dir stolz nennt: „Herzlichen Glückwunsch, du bekommst 4.000 Euro brutto!“ Du denkst sofort an die neue Couch und den Urlaub auf Malle. Im Grunde ist brutto die große, fette Lüge der Arbeitswelt – aber eine, die wir alle lieben, weil sie so verlockend klingt.
Must Read
Netto hingegen ist das, was du nach dem Festessen wirklich auf dem Teller hast. Stell dir vor: Der Hummer war nur eine Vorspeise, der Champagner war mit Wasser gestreckt, und der Kaviar war eigentlich schwarze Lakritze. Netto ist der kühle Realitätscheck: „Gratulation, du hast noch 2.400 Euro. Viel Spaß beim Sparen!“ Netto ist der Preis für die Erwachsenen-Mitgliedschaft im Club der Arbeitnehmer – inklusive Steuern, Sozialabgaben und kleiner Überraschungen.
Warum fühlt sich das immer wie ein Raubüberfall an?
Weißt du noch, dein erster Job? Du warst 16, hast Zeitungen ausgetragen oder Eisverkäufer gespielt. Der Chef sagte: „Du bekommst zehn Euro die Stunde!“ Du hast fünf Stunden gearbeitet und dachtest: „Fuffzich Euro, ich bin reich!“ Aber dann kam der Zettel: Bruttolohn: 50 Euro. Nettolohn: 43 Euro, weil Abzüge. Sieben Euro weg – für was? Für die Rentenversicherung? Da warst du 16 – bis zur Rente war das noch eine halbe Ewigkeit! Du hast die sieben Euro wie einen kleinen Diebstahl empfunden. Heute weißt du: Es wird nur schlimmer.
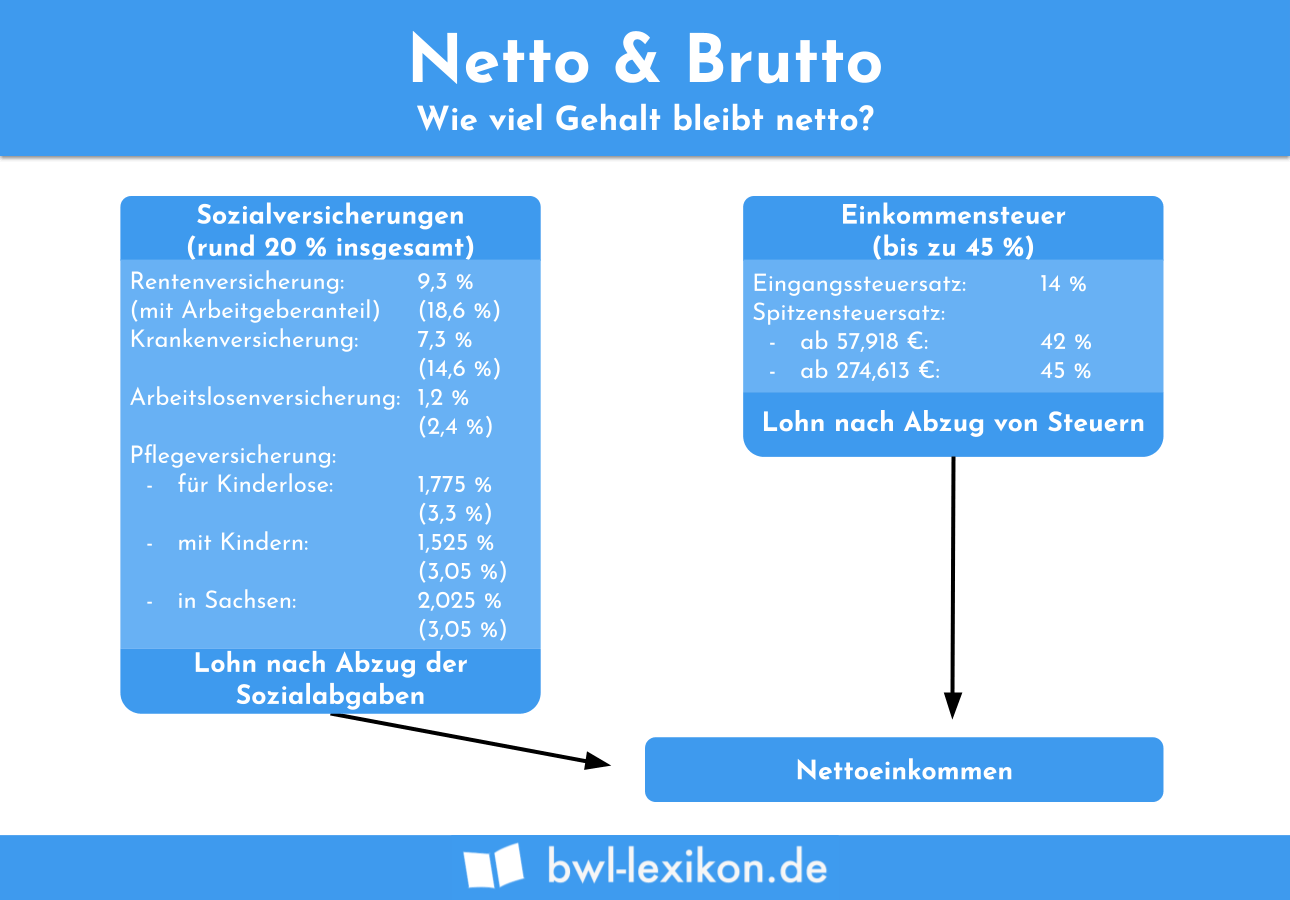
Je älter du wirst, desto mehr Abzüge kommen dazu. Krankenversicherung, Pflegeversicherung, Arbeitslosenversicherung, Rentenversicherung – und natürlich die liebe Lohnsteuer. Das ist, als würdest du in einen Supermarkt gehen, einen vollen Einkaufswagen haben, aber an der Kasse stellst du fest: „Ach, der Laden gehört zu 40% dem Staat, der nimmt sich einfach, was er will.“ Du stehst da mit deinem halbleeren Wagen und denkst: „Wenigstens hab ich noch Toastbrot und ne Dose Bohnen.“
Ein kleiner Trost: Der Teufel steckt im Detail
Aber warte! Bevor du jetzt wütend deinen Lohnzettel zerreißt: Es gibt einen Grund, warum das System so ist. Stell dir vor, du wärst der Staat. Jemand muss die Schulen, die Straßen und die Feuerwehr bezahlen. Ohne Brutto gäbe es kein Netto – klingt bescheuert, oder? Aber eigentlich: Dein Bruttogehalt ist die Grundlage für deine sozialen Sicherheiten. Die Rentenversicherung? Die sichert dir zu, dass du im Alter nicht unter der Brücke schlafen musst. Die Krankenversicherung? Die sorgt dafür, dass du bei einem gebrochenen Bein nicht pleite gehst. Netto ist das, was du heute hast. Brutto ist das, was dir eine Zukunft verspricht.
Ich weiß, ich weiß – das klingt nach der typischen Rechtfertigung, die dein Steuerberater dir gibt, während er seine neue Uhr bewundert. Aber mal ehrlich: Wenn du krank wirst und im Krankenhaus liegst, fragst du nicht nach der Brutto-Krankenversicherungsprämie. Du bist froh, dass du netto behandelt wirst, ohne extra zu zahlen.

Der Alltag: Brutto vs. Netto – ein ewiger Tanz
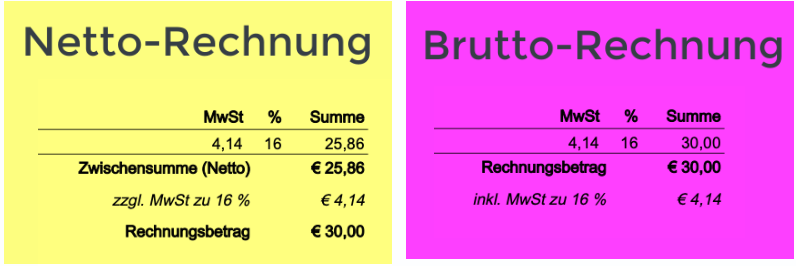
Stell dir vor, du isst mit Freunden im Restaurant. Die Rechnung kommt. „Das Brutto ist 120 Euro!“, ruft einer. „Aber ich hab nur 80 Euro dabei, netto.“ Du kriegst den Hundeblick. Am Ende teilt ihr alles durch drei. So funktioniert das Leben: Du planst mit dem Brutto, lebst aber mit dem Netto. Deine Wohnung? Bruttomiete (inkl. Nebenkosten) vs. Nettomiete (nur Kaltmiete). Dein Einkauf? Bruttopreise (mit Mehrwertsteuer) vs. Nettopreise (für Geschäfte). Überall das gleiche Spiel.
Ich hatte mal einen Kollegen, der sagte immer: „Brutto ist die Heiratsanzeige, Netto ist die Ehe.“ Am Anfang siehst du das große Versprechen. Später merkst du: Es gibt Kompromisse, es gibt Abgaben, und manchmal fragst du dich, ob das alles so sein muss. Aber am Ende des Tages – wenn das Netto auf deinem Konto landet – grinst du trotzdem. Denn es ist dein Geld. Es mag weniger sein, aber es gehört dir. Keine Versprechungen mehr. Nur harte Realität.
Fazit: Gelassener durch den Brutto-Netto-Dschungel
Ja, der Unterschied zwischen Brutto und Netto ist wie ein schlechter Witz mit einer traurigen Pointe. Aber je mehr du darüber lachst, desto weniger ärgerst du dich. Nimm das Brutto als das, was es ist: eine Zahl fürs Ego. Und das Netto als das, was wirklich zählt: dein täglich Brot. Und wenn du das nächste Mal deine Gehaltsabrechnung siehst, denk an den Lotto-Jackpot. Vielleicht hast du nicht die Villa, aber immerhin den Gebrauchtwagen. Und der fährt auch irgendwie. Prost!