
Private Krankenversicherung Im Alter Kosten

Die Kosten der privaten Krankenversicherung im Alter sind ein Thema, das viele Deutsche beschäftigt – und zu Recht! Wer sich gut vorbereitet, kann beruhigt in die Zukunft blicken.
Mit steigendem Alter verändern sich die Beiträge der privaten Krankenversicherung (PKV) erheblich. Das Wissen darüber hilft dir, prognosenbereit zu sein und finanzielle Überraschungen zu vermeiden.
Warum steigen die Beiträge überhaupt? Letztlich liegt es an uns allen. Jeder Versicherungsnehmer trägt gleiches Maß zu den gemeinsamen Kosten bei.
Wie entstehen die Kosten im Alter?
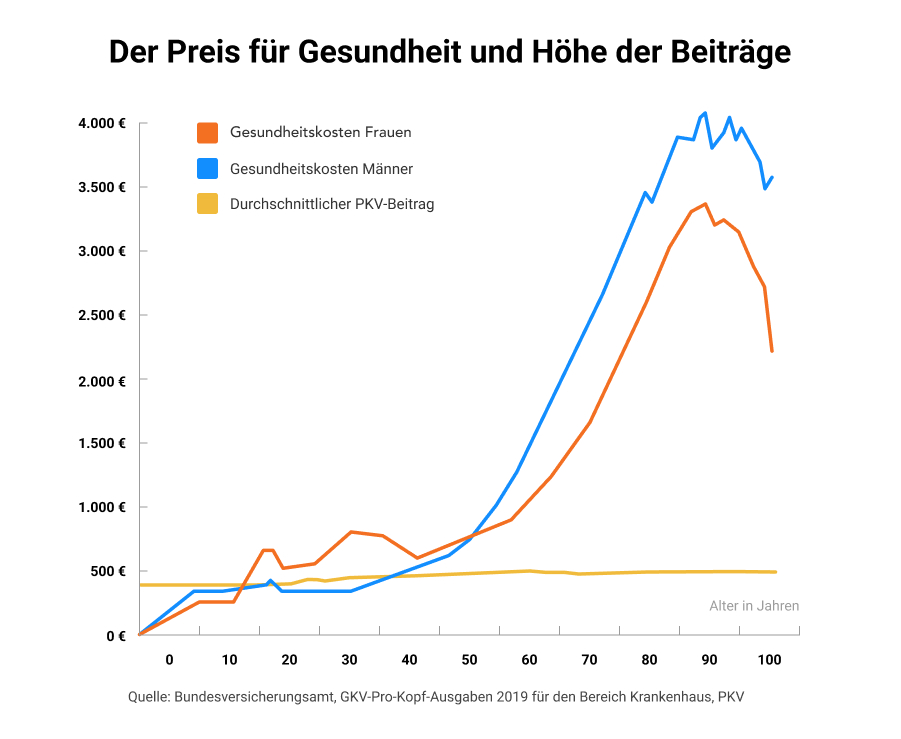
Die PKV rechnet mit Risikopoolen, nicht mit Beitragsäquivalenz. Das bedeutet: Wer älter wird, zahlt einen größeren Anteil für die tatsächlichen Gesundheitskosten.
Mit dem Alter steigen Ärztebesuche, Arzneimittel und gegebenenfalls Langzeitpflege. Diese reellen kumulierenden Gesundheitskosten spiegeln sich direkt in den Beiträgen wider.
Der Beitragsanstieg im Alter wird nach dem sogenannten "Alterungstarif" goxmiert. Modellrechnungen gehen von einer Verdoppelung oder sogar Verdreifachung der Ausgangsbeiträge aus.
Typische Kostenbeispiele
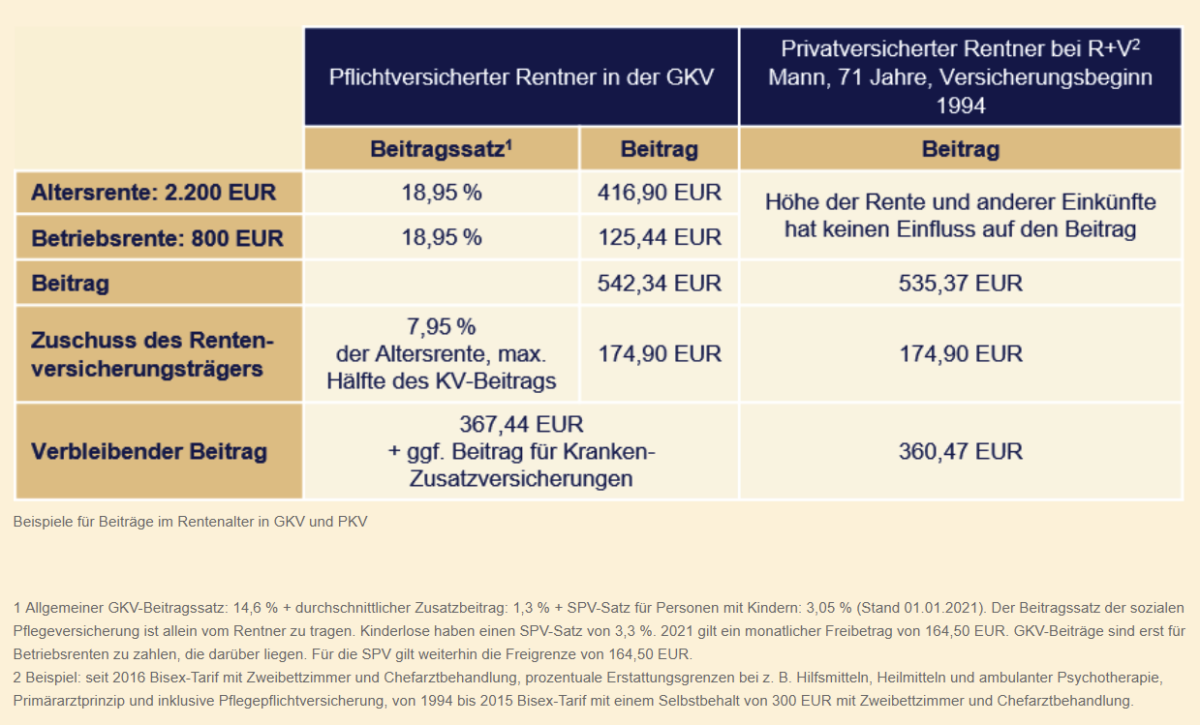
Zu Beginn zahlt man vielleicht 300 bis 500 Euro monatlich. Im Alter steigt der Beitrag oft auf 700 bis 1.000 Euro oder mehr.

Gerade eingebüteborgete Versicherte können sich diese Sprünge leisten – das reale Risiko liegt aber bei allen. Ein klarer Blick auf die Zahlen schützt vor Antstöhnen.
Der Alterungstarif erklärt
Die PKV sammelt Beiträge in einem Gessamtkonto, das beim Stammkundensegment liegt. Junger Menschen zahlen mehr, als sie sofort benötigen – um darauf die Beiträge im Alter kaptzuhalten.
Wenn diese Altersrückstellungen verbraucht sind, greift das Prinzip der Beitragsparität, was heißt, dass ältere Versicherte ihren Vollkostenbeitrag zu zahlen haben. Diese Amvitonen ist das Kernstück der Steigerungsproblematik.
Was kannst du tun?
Ein solider Altersrücklage kann als Bremse dienen. Viele Anbieter bieten extra Sparprogramme an, die in einem Altersbeitragskonto arbeiten.
Auch die Wahl eines moderaten Basistarifs sorgt für eine höhere Kostenkontrolle. Zusätzlich empfiehlt es sich, jährliche Betreagerberatungen einzuholen.
Achtung vor zu hoch gewählten Ansprüchen: Wer möglichst alles abdecken will, zahlt im Alter mehr. Ein realistischer Versicherungsbedarf ist langfristig die beste Strategie.
Alternativen und Kombinationen
Manche wählen nach Jahren den Wechsel in die gesetzliche Krankenversicherung (GKV). Das ist allerdings nur unter bestimmten Bedingungen möglich, zum Beispiel durch einen Wechsel der Erwerbstätigkeit.
Eine ergänzende Langzeitpflegeversicherung kann ebenfalls entlasten. So verteilt man das Risiko bewusst auf Produkte.
Arbeitsplatz und Familienabsicherung
Chefversicherungsnehmer mit Beitragszuschuss und Soforthilos der Firma sind natürlich vorteilhaft. Solche Arbeitnehmerzuschüsse prüfen einen mittelbaren KostenmarginLeft.
Durch ihr Team in der Versicherungsberatung kann man Quervergleiche einholen. Kostenvergleiche sparen Geld und Köpfen.