
Niedrigste Zinsen Für Kredit

Okay, lass uns mal ehrlich sein. Wer von uns hat nicht schon mal heimlich bei Google eingegeben: „Niedrigste Zinsen für Kredit“? Ich auf jeden Fall. Und zwar öfter, als ich zugeben möchte. Es ist fast so was wie eine Sucht, oder? Man hofft, dass ein magischer Zinssatz aus dem Bildschirm springt und sagt: „Hey, ich bin so niedrig, ich bin praktisch kostenlos!“
Spoiler: Das passiert nie. Aber die gute Nachricht? Es gibt sie wirklich – die niedrigen Zinsen. Die Kunst ist nur, sie zu finden. Und glaub mir, das ist wie eine Schnitzeljagd, aber ohne dass dir am Ende der Schatz geklaut wird.
Warum sind die Zinsen gerade so verrückt niedrig?
Stell dir vor: Die EZB (das sind die Leute, die über das Geld wachen) drückt immer wieder auf den Knopf „Senken“. Warum? Weil sie wollen, dass du dir Geld leihst. Ironisch, oder? Normalerweise sagt dir deine Mutter: „Borg dir niemals was!“ Und jetzt sagt die Bank: „Komm schon, nimm doch!“
Die Zeiten sind seltsam. Inflationsraten tanzen Cha-Cha-Cha, die Leitzinsen machen Diät – und du sitzt da und denkst: „Soll ich jetzt, oder lieber noch ein Jahr warten?“ Kurze Antwort: Jetzt. Aber lies weiter, bevor du blind einen Vertrag unterschreibst.
Der kleine Unterschied zwischen „günstig“ und „billig“
Achtung, philosophischer Moment: Niedrigste Zinsen sind nicht immer die besten. Klingt widersprüchlich, ich weiß. Aber stell dir einen Kredit vor, der 0,9 % Zinsen hat – aber dafür verlangt die Bank eine fette Bearbeitungsgebühr von dir, die höher ist als ein Einkaufswagen voller Nutella. Bist du dann glücklich? Nö.
Effektiver Jahreszins ist hier das Zauberwort. Der zeigt dir die wahren Kosten. Nicht nur die hübsche kleine Zahl, mit der die Bank um die Ecke kommt. Also immer schön den Kleingedruckten lesen. Ja, ich weiß, das ist so aufregend wie beim Zahnarzt zu warten. Aber besser so, als nachher zu merken, dass dich der „Schnäppchen“-Kredit arm macht.
Wie finde ich die niedrigsten Zinsen? Ein Mini-Guide
Du bist bereit für die Jagd? Perfekt. Hier ist mein Plan:

Erstens: Vergleiche wie ein Verrückter. Es gibt gefühlt tausend Vergleichsportale. Check24, Smava, Verivox – das sind deine neuen besten Freunde. Gib da deine Daten rein und lass die Algorithmen tanzen. Aber Vorsicht: Nicht jeder Top-Zinssatz passt zu dir. Für manche ist er ein Traum, für andere ein Albtraum.
Zweitens: Deine Bonität (das klingt, als würdest du nach einem Geheimdienst klingen, oder?) ist der Schlüssel. Je besser deine Schufa, desto niedriger der Zins. Punkt. Und ja, ich weiß, das ist ungerecht. Aber es ist, wie es ist. Also: Rechnungen pünktlich zahlen, keine ewigen Dispos auf dem Girokonto, und bitte lass den Online-Kaufrausch, wenn dein Konto schreit.
Drittens: Laufzeit spielt verrückt. Ein Kredit über 12 Monate hat meist niedrigere Zinsen als einer über 84 Monate. Logisch, oder? Kürzer = weniger Risiko für die Bank = weniger Zins für dich. Aber dann zahlst du halt höhere monatliche Raten. Es ist immer ein Balanceakt zwischen „Ich will wenig zahlen“ und „Ich muss es mir leisten können“.
Die versteckte Gefahr: Null-Prozent-Finanzierung
Ach, die berühmte 0%-Finanzierung im Möbelhaus. Du stehst vor dem Sofa und denkst: „Cool, 0%! Das ist ja geschenkt!“ Stop! Das ist selten geschenkt. Oft ist der Sofa-Preis künstlich hochgesetzt, oder du wirst mit Gebühren überrascht, die den Namen nicht verdienen. Les die AGBs, verdammt noch mal!
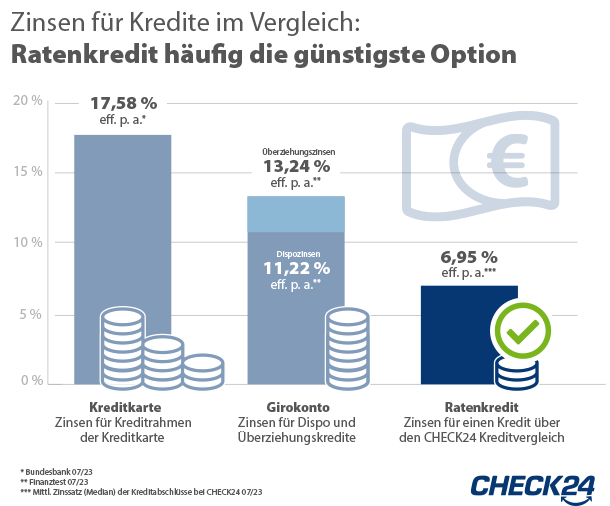
Wenn du wirklich niedrigste Zinsen willst, dann such dir einen Kredit, bei dem die Bank wirklich nur vom Zins lebt. Keine versteckten Kosten, keine ominösen „Servicegebühren“. Nur du, die Bank und ein fairer Prozentwert.
Mein bester Tipp (coming from a friend)
Hör zu. Ich bin nicht dein Finanzberater. Aber ich hab genug Fehler gemacht, um dir raten zu können: Warte nicht auf den perfekten Moment. Die Zinsen sind aktuell auf einem Niveau, das historisch gesehen lächerlich niedrig ist. Wenn du einen Kredit brauchst – für ein Auto, eine Renovierung, oder weil du einfach den Kühlschrank aus dem Jahr 2001 loswerden willst – dann schnapp ihn dir.
Aber tu es mit Bedacht. Rechne alles durch. Frag einen Freund, der gut in Mathe ist. Oder frag einfach mich – ich sitze hier mit meinem Kaffee und höre dir zu. Versprochen, ich lache nicht über deine Fragen. (Nur ein kleines bisschen, wenn du fragst, ob man einen Kredit mit Gummibärchen zurückzahlen kann.)
Also: Auf in die Niederungen der niedrigen Zinsen. Mögest du den besten Deal finden, ohne dabei den Verstand zu verlieren. Und denk dran: Du bost der Boss. Nicht die Bank. Auch wenn die Bank das anders sieht.
Cheers! Und jetzt geh vergleichen. Aber komm erstmal bei mir vorbei, ich hab noch Kaffee übrig.