
Kredit Oder Leasing Beim Autokauf

Stell dir vor, du hast ein Auge auf ein neues Auto geworfen. Die Frage, die dann kommt, ist fast so spannend wie die Probefahrt: Kredit oder Leasing? Es geht nicht nur ums Zahlen, sondern darum, wie du leben und fahren möchtest.
Dieser kleine Entscheidungsmoment ist überraschend relevant, weil er dein monatliches Budget und deine Flexibilität für Jahre prägt. Zu lernen, wie die beiden Modelle ticken, macht dich zum Chef über deine Finanzen. Und es nimmt den Schrecken vor dem Händler-Gespräch.
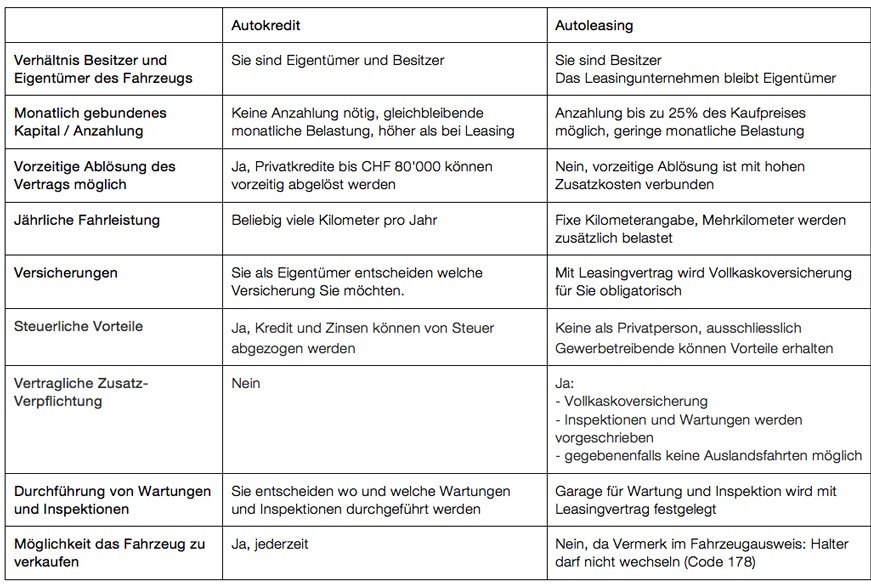
Der Kredit funktioniert nach einem klaren Prinzip: Du leihst dir Geld von der Bank, kaufst das Auto und gehörst dir nach der letzten Rate. Du fährst so lange du willst, und kannst es jederzeit verkaufen. Das gibt dir ein beruhigendes Gefühl von Eigentum.
Leasing ist wie ein langes Abonnement: Du zahlst eine monatliche Gebühr, aber das Auto bleibt Eigentum der Bank oder des Händlers. Nach zwei oder drei Jahren gibst du es zurück und suchst dir ein neues Modell. Es ist perfekt, wenn du immer die neueste Technik fahren möchtest.
Der größte Vorteil beim Kredit: Freiheit. Du bestimmst Kilometerstand und Pflege selbst. Wenn du das Auto nach zehn Jahren liebst, behältst du es einfach. Ein klassisches Beispiel: Eine Familie kauft ein zuverlässiges Gebrauchtauto auf Kredit und fährt es, bis die Kinder aus dem Haus sind.
Beim Leasing lockt vor allem die Planbarkeit. Die Rate ist oft niedriger als beim Kredit, und du hast selten teure Reparaturen, weil die Garantie fast die ganze Laufzeit abdeckt. Ein junger Berufstätiger least zum Beispiel ein stylisches Elektroauto, wechselt alle drei Jahre und zahlt nie für neue Reifen oder Bremsen.
In der Bildung kann man das Prinzip wunderbar üben. Stell dir vor, du planst ein Schulprojekt: Kaufst du einen teuren Laptop (wie ein Autokredit) oder mietest du ihn für das Jahr (wie Leasing)? Im Alltag siehst du es bei Smartphones: Wer alle zwei Jahre ein neues will, leaset meist unbewusst über den Vertrag.
Ein praktischer Tipp: Berechne die Gesamtkosten. Beim Kredit zahlst du Zinsen, beim Leasing eine „Nutzungsgebühr". Frage dich: „Bin ich ein Langzeitfahrer oder liebe ich den Neuwagengeruch?" Wenn du unsicher bist, simuliere beide Fälle auf einem einfachen Online-Rechner.
Ein weiterer simpler Hack: Fahrprofil erstellen. Fährst du mehr als 20.000 Kilometer im Jahr? Dann ist Leasing oft teurer, weil du Strafzahlungen für Extra-Kilometer bekommst. Weniger Kilometer? Leasing kann dann günstiger wirken.

Vergiss nicht den Restwert – das ist der Zauberstab. Ein Auto verliert im ersten Jahr rasant an Wert. Wer least, zahlt genau diesen Wertverlust. Wer kauft, spürt ihn erst beim Verkauf. Überlege: Ist dir der Neuwagen-Luxus den Preis wert?
Ein letzter Geheimtipp: Verhandle immer über den Leasingfaktor oder den Kreditzins. Viele denken, die Preise seien fix, aber besonders beim Leasing lässt sich der monatliche Satz oft senken. Einfach mal freundlich nachfragen – Händler haben Spielraum.
Am Ende zählt dein Bauchgefühl, gepaart mit einer klaren Rechnung. Kredit oder Leasing ist keine Schicksalsfrage, sondern eine clevere Wahl. Schnapp dir einen Stift, rechne einen Nachmittag lang – und dann genieße die Fahrt in deinem neuen Auto.