
Brutto 2000 Wieviel Netto

Stell dir vor: Du hörst von einem Job oder einer Gehaltserhöhung, bei der du 2000 Euro brutto verdienen wirst. Dein erster Gedanke ist: „Wow, das klingt nach richtig viel Geld!“ Aber dann kommt die Ernüchterung – denn auf deinem Konto landet am Ende des Monats weniger.
Hier kommt der Brutto-Netto-Rechner ins Spiel. Er ist dein bester Freund, wenn es ums Gehalt geht. Mit ihm verwandelst du die große Zahl in die kleine, die du wirklich ausgeben kannst.
Warum ist das Thema so spannend und nützlich? Weil 2000 Euro brutto für viele eine magische Grenze sind – der Einstieg in ein solides Einkommen. Aber ohne den Netto-Betrag zu kennen, planst du im Blindflug.
Das Ziel ist einfach: Wissen, was wirklich ankommt. Du vermeidest böse Überraschungen, wenn die Miete oder die Tankrechnung fällig wird. Einfach ausgedrückt: Du bekommst die Kontrolle über dein Geld.
Also, wie viel bleibt von 2.000 Euro brutto übrig? Als Single in Steuerklasse 1, ohne Kirchensteuer und mit gesetzlicher Krankenversicherung, landest du bei etwa 1.250 bis 1.350 Euro netto. Ja, das sind rund 600 bis 700 Euro weniger – das ist der große Abzugseffekt.

Die größten Abzüge sind Sozialabgaben: Renten-, Kranken-, Arbeitslosen- und Pflegeversicherung. Hinzu kommt die Lohnsteuer, die bei 2.000 Euro brutto aber noch moderat ausfällt. Je nach Steuerklasse (zum Beispiel 3 für Verheiratete) kann der Nettobetrag sogar um 200 Euro höher sein.
Der praktische Nutzen? Du kannst sofort mit deinem Budget jonglieren. Weißt du, dass du netto etwa 1.300 Euro bekommst, dann setzt du deine Fixkosten wie Miete, Strom und Versicherungen dagegen. Der Rest ist für Spaß, Sparen und Notfälle.

Übrigens: 2000 Euro brutto sind ein häufiges Einstiegsgehalt in Berufen wie Einzelhandel, Gastronomie oder Handwerk. In Ballungsgebieten reicht das für ein komfortables Stadleben vielleicht nicht, aber in ländlichen Regionen passt es oft gut. Ein kleiner Tipp: Nutze einen Online-Brutto-Netto-Rechner vor jeder Gehaltsverhandlung – damit weißt du genau, was eine Erhöhung wirklich bringt.
Die Benefit-Liste ist kurz und knackig: Du vermeidest Finanzlöcher, du planst realistisch und du fühlst dich sicherer im Umgang mit Geld. Niemand mag das Gefühl, am Monatsende überrascht zu sein.
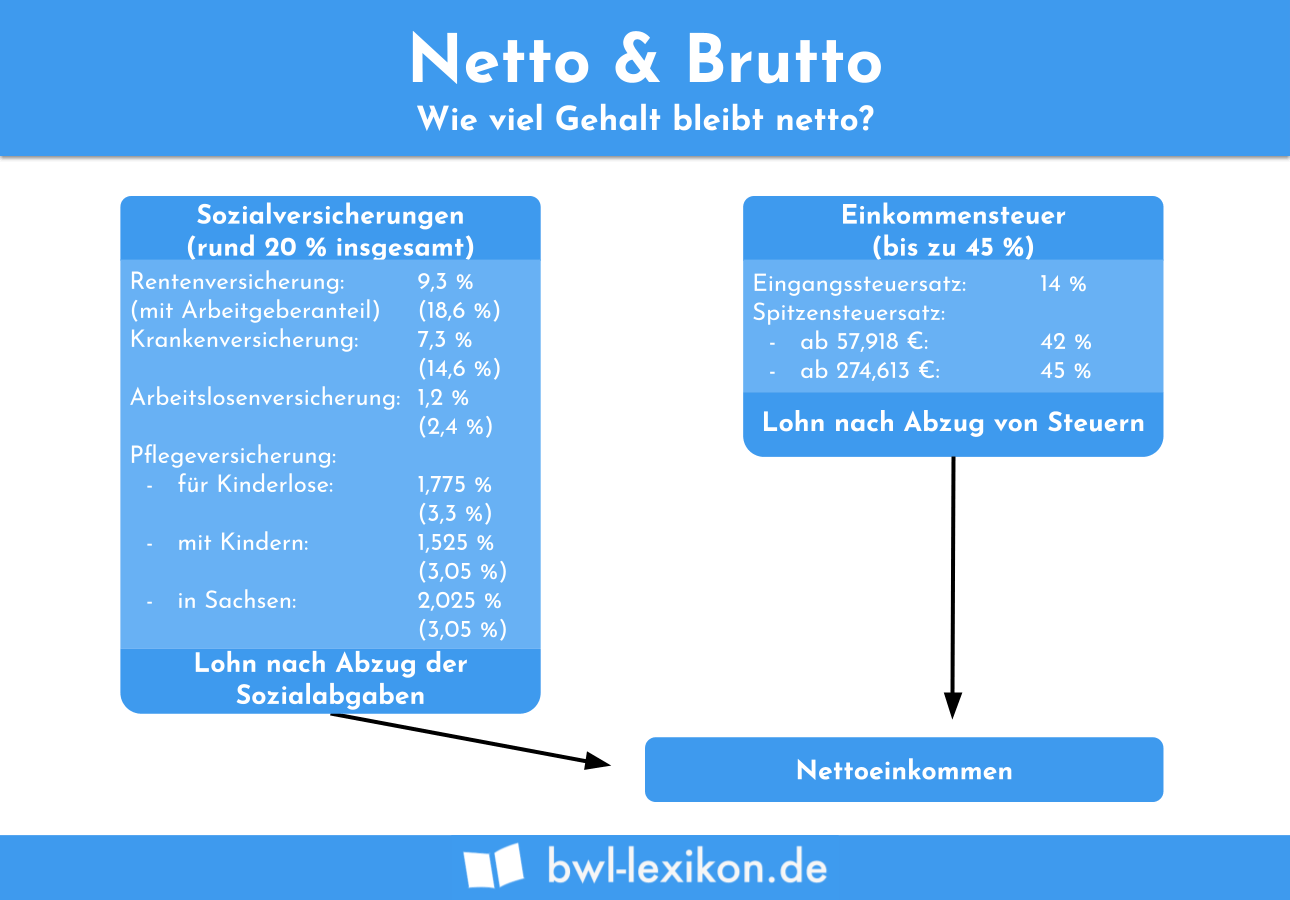
Denk daran: Brutto ist nicht Netto – das ist die goldene Regel. Je früher du diese Lücke verstehst, desto geschickter triffst du Entscheidungen. Ob du nun einen neuen Job suchst oder einfach nur deine Finanzen checken willst – dieses Wissen macht dich unabhängig.
Also, schnapp dir deine Gehaltsabrechnung oder dein Jobangebot. Rechne selbst oder nutze einen Rechner – es dauert nur zwei Minuten. Danach hast du Klarheit und kannst stressfrei dein Leben genießen. Von 2000 brutto zu 1300 netto mag erstmal enttäuschend klingen, aber es ist dein realistischer Startpunkt für eine kluge Finanzplanung.
Abschließend: Du bist nicht allein – jeder, der arbeitet, kämpft mit diesem Unterschied. Die Kunst ist, nicht auf den Brutto-Betrag zu starren, sondern den Netto-Betrag für dich arbeiten zu lassen. Setze Prioritäten, spare wo es geht, und feiere jeden Euro, der am Ende bleibt.