
Auto Bar Bezahlen Oder Finanzieren

Hey Leute, schnallt euch an! Heute reden wir über ein Thema, das so aufregend sein kann wie ein Boxenstopp in der Formel 1, aber auch so entspannt wie eine Sonntagsfahrt: Auto Bar Bezahlen Oder Finanzieren. Klingt trocken? Keine Sorge, ich mach’s euch schmackhaft – mit einem Schuss Humor und einer Prise Realität.
Stell dir vor, du stehst im Autohaus, die Lichter glitzern, der Neuwagengeruch kitzelt in der Nase, und der Verkäufer lächelt dich an wie ein Goldfisch, der gerade einen Lottogewinn vermeldet. Dein Herz sagt: „Ja, nimm ihn!“ Dein Kopf sagt: „Aber wie bezahlen?“ Und genau hier trennt sich die Spreu vom Weizen – oder besser: das Bargeld vom Kreditvertrag.
Bar bezahlen: Der König der Straße
Bar zahlen, das klingt nach Macht. Du ziehst dein Portemonnaie, wirfst einen Haufen Scheine auf den Tisch – okay, meistens überweist du heutzutage – und der Wagen gehört sofort dir. „Keine Raten, keine Zinsen, kein Theater“, denkst du. Richtig! Du bist schuldenfrei wie ein Mönch, der auf ein Smartphone verzichtet. Der Nachteil? Dein Konto sieht danach aus wie nach einem wilden Blackjack-Abend in Las Vegas: leer.
Aber hey, wer bar zahlt, der spart sich den Zinsfrust. Keine monatlichen Mahnungen, keine versteckten Gebühren – nur du und dein Auto, vereint in finanzieller Reinheit. Ideal für alle, die gerne „von null auf hundert“ fürs Sparbuch gehen. Ein kleiner Scherz: Vielleicht sockelst du deine Ersparnisse lieber unter die Matratze, aber sei vorsichtig – bei einer Vollbremsung könnten die Scheine durchs Fenster fliegen!
Finanzieren: Der gemütliche Raten-Cruiser
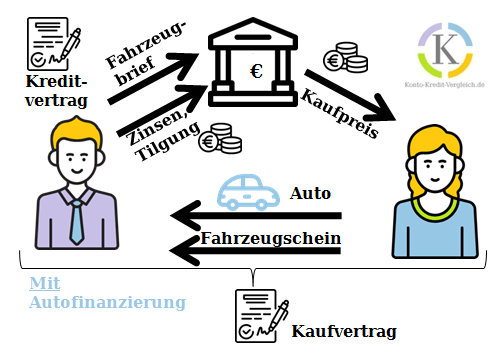
Finanzieren hingegen ist wie eine Fahrt mit Tempomat. Du zahlst nicht alles auf einmal, sondern teilst die Kosten auf wie eine Pizza mit Freunden – jeder schnappt sich ein Stück, aber du isst den ganzen Abend davon. Der Vorteil: Du behältst etwas Geld auf dem Konto, falls mal eine Panne oder ein spontaner Döner-Trip ansteht. Außerdem kannst du dir ein teureres Auto leisten, wenn die Raten niedrig sind. „Kauf jetzt, zahl später“ – klingt verlockend, oder?
Aber Vorsicht, da lauert die Zinsfalle. Die Bank lacht sich ins Fäustchen, während du jeden Monat brav deine Rate überweist. Und wenn du mal „vergisst“, eine Zahlung zu tätigen? Zack, Mahngebühren, die höher sind als dein erster Kaffee am Morgen. Tipp: Lies das Kleingedruckte, als ob es die Anleitung für eine IKEA-Kommode wäre – sonst baust du dir Schulden statt eines Traumwagens.
Der große Showdown: Bar vs. Finanzierung
Also, was ist besser? Die Antwort ist so klar wie ein Nebelmeer im Harz: Es kommt darauf an! Hast du genug Cash, um bar zu zahlen, ohne dass du am Ende mit Kartoffeln und Harzer Käse leben musst? Dann los! Bargeld schlägt Kredit wie ein „Tschüss“ auf dem Autobahnparkplatz.
Bist du hingegen flexibel, willst dein Notgroschen bewahren und liebst es, monatlich zu planen? Dann finanzieren – aber nur zu guten Konditionen. Ein Geheimtipp: Vergleiche die Effektivzinsen wie beim Online-Dating – such dir den besten Deal, sonst endest du mit teuren Überraschungen. Und immer dran denken: „Nicht jeder 0%-Finanzierung ist zu trauen“ – die verstecken sich meist im Kleingedruckten wie ein Gummibärchen in der Nudelsuppe.
Eine kleine Geschichte aus dem echten Leben
Letztes Jahr hat mein Kumpel Markus ein gebrauchtes Cabrio bar gekauft. Sein Konto schrumpfte auf „Fischstäbchen-Niveau“, aber er grinste wie ein Honigkuchenpferd. Drei Monate später sprang der Motor nicht an – Reparaturkosten, die er nicht hatte. Er saß da, im stillgelegten Cabrio, und aß traurig sein Fischstäbchen-Brötchen. Hätte er finanziert, hätte er Puffer gehabt. Aber weinen? Nö, er hat gelacht. Warum? Weil er seine Entscheidung liebte. Genau das ist der Punkt: Egal ob bar oder finanziert – du musst dich wohlfühlen mit deiner Wahl.
Fazit: Dein Auto, dein Leben, dein Lachanfall
Am Ende geht es nicht um Mathematik. Es geht um deine Geschichte. Willst du der stolze Barzahler sein, der auf dem Parkplatz des Autohauses Champagner trinkt (aus der Plastikflasche, klar)? Oder der clevere Finanzierer, der jeden Monat lächelt, weil das Geld auf dem Konto bleibt für spontane Roadtrips? Beides ist okay. Mach dir keinen Stress. Autos sind toll, aber Freunde, Lachen und ein voller Magen sind wichtiger.
Also, schnapp dir dein neues Gefährt – egal wie du zahlst – und dreh ’ne Runde mit „Sweet Caroline“ im Radio. Denn das Leben ist zu kurz für ernste Finanzentscheidungen. Und wenn dich die Bank anruft wegen einer Rate? Einfach sagen: „Hey, ich bin gerade in einer Auto-Kauf-Euphorie, ruf später an!“ Bis dahin: Gute Fahrt, liebe Leser! 🚗💨