
6600 Brutto In Netto

Let me tell you about my friend Klaus. Klaus ist ein cleverer Typ – arbeitet im Marketing, trägt gern bunte Socken und hat kürzlich einen neuen Job an Land gezogen. Er ruft mich an, total euphorisch: „Alter, ich hab’s geschafft! 6600 Brutto! Das ist der Durchbruch!“ Ich gratuliere, natürlich. Aber in meinem Kopf läuft schon der kleine, fiese Rechner los. Ich kenne Klaus. Ich kenne seine Mietwohnung, sein Hobby (teure Kameras) und seine Vorliebe für Avocado-Toast. Und ich weiß: Der Junge hat keine Ahnung, was wirklich auf seinem Konto landen wird.
Also zücke ich mein Handy, tippe auf einen Brutto-Netto-Rechner (ja, es gibt dafür Apps, willkommen im 21. Jahrhundert) und lasse die Bombe platzen: „Klaus, mein Freund. 6600 Brutto sind nicht 6600 Netto. Nicht mal annähernd. Setz dich hin.“ Er lacht. Ich lächle mütterlich. Und dann erzähle ich ihm die Wahrheit über Steuerklassen, Krankenkassenbeiträge und den Soli – diesen stillen Mitesser, der nie eingeladen ist, aber immer mitisst.
Der große Schock: Was bleibt vom 6600er-Brutto übrig?
Fangen wir an. 6600 Euro brutto im Monat – das klingt nach richtigem Geld, oder? Ich meine, das ist mehr als das doppelte des deutschen Durchschnittsgehalts. Du denkst: „Jetzt kann ich atmen. Jetzt geht was.“ Aber dann kommt der deutsche Fiskus um die Ecke, legt dir freundlich die Hand auf die Schulter und flüstert: „Erst mal Steuern, Schatz.“
Kurze Rechnung für einen Single (Steuerklasse 1, keine Kirchensteuer, gesetzlich krankenversichert):
• Brutto: 6.600 €
• Abzüge insgesamt: ca. 2.200 – 2.400 € (ja, richtig gelesen – fast 40% sind weg)
• Netto raus: ca. 4.200 – 4.400 €
Böse Überraschung? Ja. Aber realistisch. Du verlierst also etwa ein Drittel deines Gehalts an den Staat, bevor du auch nur einen Kaffee getrunken hast. (Tipp: Trink den Kaffee trotzdem. Der eine Euro ist nicht das Problem.)
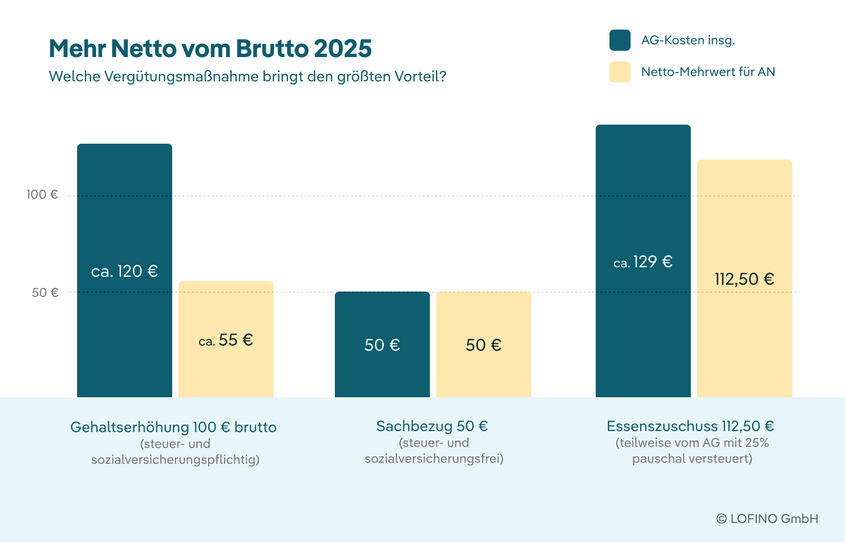
Warum dieser eine Betrag so besonders ist
6600 Brutto ist eine magische Grenze. Warum? Weil du ab etwa 6200 Euro im Monat (genauer: 66.600 Euro Jahresbrutto) in die nächsthöhere Steuerprogression rutschst. Das bedeutet: Jeder weitere Euro wird stärker besteuert. Nicht panisch werden – es heißt nicht, dass du weniger Netto hast, sondern dass der Zuwachs geringer ausfällt. Aber trotzdem: Fühlst du den kleinen Stich? Ja, das ist der deutsche Steuerstachel.
Aber hier kommt der Plot Twist: 6600 Brutto bringt dich auch in eine Zone, wo du über Vorsorge nachdenken musst. Kennst du die Rentenlücke? Dieses schwarze Loch, das auf uns alle wartet? Mit 4.200 Netto kannst du etwas zurücklegen – wenn du nicht gerade einen Tesla least und jede Woche ins Fine Dining gehst. (Hey, ich verurteile nicht. Mein Kühlschrank ist auch voller Trüffel-Butter.)
Was du mit dem Netto wirklich machen kannst
Okay, realistisch: 4.200 Euro netto sind viel. Du kannst dir eine schöne Wohnung leisten (vielleicht sogar mit Balkon und ohne Tauben), ein Auto finanzieren, und trotzdem noch sparen. Aber – und das ist das Fiese – die Lebenshaltungskosten sind in den letzten Jahren explodiert. Miete, Strom, Heizung, diese fiesen kleinen Nebenkosten, die immer höher werden als der Vermieter versprochen hat. „Die Nebenkosten sind nur 200 Euro“, sagt er. Drei Monate später: „Überraschung! Nachzahlung 800 Euro!“

Also, mein Rat an dich (und an Klaus): Rechne nicht mit dem Brutto. Lebe nach Netto. Erstelle einen Haushaltsplan. Ja, ich weiß, das klingt nach langweiligem Erwachsenen-Ding, aber glaub mir: Nichts fühlt sich besser an, als zu wissen, dass du am Monatsende wirklich Geld übrig hast. 6600 Brutto sind eine Chance, kein Freifahrtschein.
Der geheime Trick: So optimierst du dein Netto
Kleine Life-Hacks für Fortgeschrittene: Steuerklasse wechseln? Wenn du verheiratet bist und dein Partner weniger verdient, kann Steuerklasse 3/5 dein Netto sofort um 200-300 Euro erhöhen. Kirchensteuer austreten lassen? Das sind 8-9% deiner Lohnsteuer – pro Monat also rund 50-70 Euro. Für einen Kirchenaustritt? Ich sag’s mal so: Himmlische Ersparnis.
Auch Vermögenswirksame Leistungen (VL) vom Arbeitgeber mitnehmen – das sind 40 Euro im Monat extra, die der Chef zahlt. Und wenn du in eine bAV (betriebliche Altersvorsorge) einzahlst, sparst du Steuern und Sozialabgaben. Klingt trocken, ist aber wie ein versteckter Geldschein in der Jacke von gestern.

Fazit (mit Augenzwinkern)
6600 Brutto ist ein tolles Gehalt. Ernsthaft. Respekt. Aber es ist, als würdest du eine riesige Pizza bestellen – und dann kommt sie nur halb so groß, weil der Lieferdienst „Steuersoße“ draufgekippt hat. Ärgerlich, ja. Aber die Pizza ist immer noch lecker. Und du kannst die restlichen 4.200 Euro ausgeben, sparen oder anlegen – ganz wie du willst.
Klaus übrigens? Der hat nach meiner Rechnung erst mal tief durchgeatmet. Dann seine Steuerklasse geändert, einen VL-Vertrag abgeschlossen und sich ein Buch über Finanzen gekauft. Jetzt lacht er anders. Aber er lacht. Und ich? Ich gönne ihm seinen Avocado-Toast. Mit extra Lohnsteuer.
P.S.: Falls du jetzt denkst: „Moment, mein Gehalt ist niedriger/höher!“ – Kein Problem. Das Prinzip bleibt gleich. Brutto ist die Party, Netto ist der Kater am nächsten Morgen. Aber hey, mit Planung wird der Kater zum Brunch mit Freunden.