
6 Monats Euribor Aktuell
Stell dir vor: Du wachst auf, machst Kaffee, checkst dein Handy. Und da ist er wieder: Der 6-Monats-Euribor. Klingt trocken? Falsch gedacht! Dieser kleine Zinssatz ist wie der Puls der Geldwelt – und gerade macht er echt wirre Sachen.
Was zur Hölle ist Euribor überhaupt?
Ganz einfach: Das ist der Zinssatz, zu dem sich europäische Banken untereinander Geld leihen. Für sechs Monate. Klingt langweilig? Ist es nicht! Denn dieser eine Zahl bestimmt, ob dein Kredit teurer wird oder dein Sparbuch plötzlich wieder Geld abwirft. Er ist der heimliche Herrscher über Millionen von Verträgen.
Warum ist der 6-Monats-Euribor aktuell so crazy?
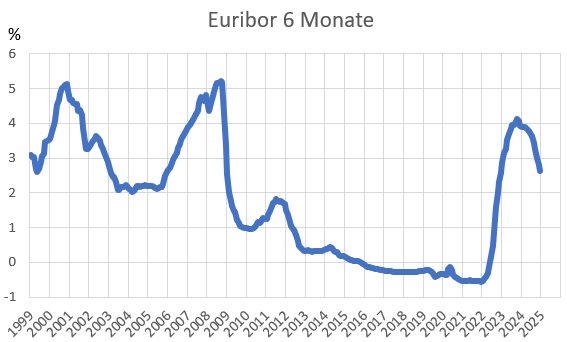
Er war jahrelang negativ. Ja, richtig gehört: Banken haben sich Geld geliehen und draufgezahlt! Einfach absurd. Wie wenn dir dein Kumpel 10 Euro leiht und du ihm 12 Euro zurückgibst. Danke, nein! Aber jetzt? Der 6-Monats-Euribor ist wieder positiv – und steigt wie ein Raketenstart. Von -0,5% auf über 4% in nur 18 Monaten. Krasser als jede Achterbahnfahrt.
Ein kleiner Tipp: Schau nicht nur aufs Dashboard
Viele schauen auf den 3-Monats-Euribor oder den 12-Monats-Satz. Aber der 6-Monats-Euribor? Der ist der Sweet Spot. Er verbindet die kurzfristige Panik mit der mittelfristigen Hoffnung. Quasi der Goldlöckchen-Satz – nicht zu heiß, nicht zu kalt. Banken lieben ihn für Kredite, Sparer hassen ihn, weil er auch ihre Kredite verteuert. Aber jeder braucht ihn.
Eine lustige Wahrheit
Weißt du, wie Euribor ermittelt wird? Jeden Tag fragen sie ein Panel von 18 Großbanken: „Hey, zu welchem Zins würdet ihr euch heute Geld leihen?" Die antworten, und der Durchschnitt wird berechnet. Klingt seriös, oder? Aber stell dir vor: Eine Bank sagt „5%", die andere „4,9%". Dann wird gemittelt. Und dein Kreditvertrag hängt daran! Wahnsinn.

Was heißt das für dich?
Wenn du einen Baukredit oder einen Konsumkredit hast, der an den Euribor gekoppelt ist: Atme tief durch. Der 6-Monats-Euribor entscheidet, ob deine Rate nächsten Monat 20 Euro teurer oder 10 Euro günstiger wird. Aktuell? Steigend. Also check deinen Vertrag! Sparer hingegen: Freut euch! Tagesgeldkonten zahlen wieder etwas Zins. Nicht viel, aber immerhin besser als die Null von letztem Jahr.
Der ultimative Fun-Fakt
Der Euribor wurde 1998 eingeführt. Das ist 26 Jahre her! In dieser Zeit war er mal negativ (wie ein U-Boot unter Wasser) und mal über 5% (wie eine Rakete). 2023 war sein größtes Comeback. Und jetzt? Er klettert weiter. Manche Experten sagen: 5% bis Ende 2024. Andere flüstern: „Nein, sinkt wieder." Niemand weiß es genau – das macht ihn so spannend!
Also: Nächste Woche, wenn du dein Bank-Dashboard checkst, denk an den 6-Monats-Euribor. Er ist kein trockener Index. Er ist der DJ der Finanzparty – mal spielt er Disco, mal Balladen. Aber tanzen musst du selbst. Bleib neugierig!