
3 Monats Euribor Chart
Stell dir vor, du sitzt in einem Café und bestellst einen Kaffee. Der Barista zwinkert dir zu und sagt: „Der Preis? Hängt vom 3 Monats Euribor ab.“ Du schaust verdattert – aber genau so funktionieren Zinsen manchmal. Keine Sorge, ich erkläre dir den Chart so, dass du ihn deiner Oma beim Sonntagsbraten erklären kannst. Und zwar mit einem Lächeln.
Was ist dieses Ding überhaupt?
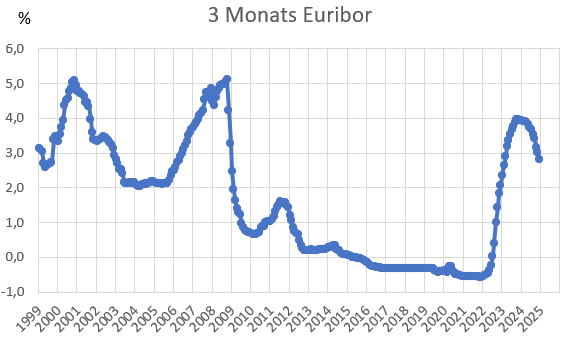
Der 3 Monats Euribor – das klingt nach einem Zaubertrank aus Harry Potter, oder? Ist es fast. Es ist einfach der Zinssatz, zu dem sich Banken untereinander Geld leihen, und zwar für drei Monate. Stell dir vor: Bank A braucht mal eben ein paar Milliönchen, weil sie zu viele Pfandbriefe rausgehauen hat. Bank B sagt: „Klar, aber dafür will ich Zinsen, Freundchen.“ Die Höhe dieser Zinsen – das ist der Euribor. Der Chart zeigt, wie sich dieser Satz im Laufe der Zeit verändert. Mal hüpft er wie ein aufgedrehter Känguru, mal kriecht er wie eine müde Schnecke.
„Der Chart ist wie das Herz der Geldwelt: Mal schlägt es ruhig, mal rast es – und manchmal macht es eine Mini-Pause.“
Warum kümmert dich das? (Ja, dich!)
Weil der Euribor deinen Geldbeutel massiert – im Guten wie im Schlechten. Hast du einen Kredit oder ein Darlehen? Dann tanzt deine monatliche Rate nach der Melodie dieses Charts. Ein Beispiel: Du hast einen Immobilienkredit mit variablem Zins. Der Chart zeigt nach oben? Zack, deine Rate wird teurer. Zeigt er nach unten? Freu dich, das spart dir vielleicht den nächsten Urlaub. Sogar dein Tagesgeldkonto spürt den Euribor: Wenn er hochgeht, zahlen Banken mehr Zinsen. Wenn er unten ist, bekommst du vielleicht nur ein mickriges „Danke“ für deine Einlagen.
Wie liest man so einen Chart wie ein Profi?
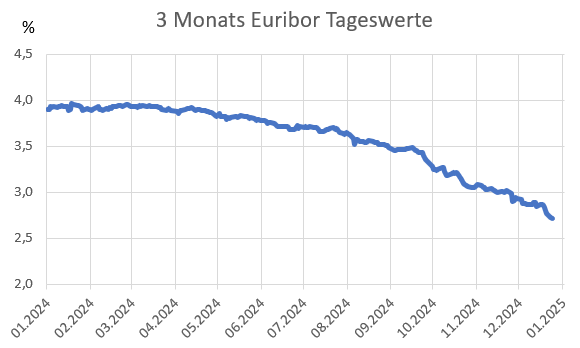
Stell dir eine Achterbahn vor. Der 3 Monats Euribor Chart ist eine Achterbahn der Gefühle, aber ohne Loopings – eher eine gemütliche Berg-und-Tal-Fahrt. Die y-Achse zeigt den Zinssatz in Prozent. Die x-Achse zeigt die Zeit: Wochen, Monate, Jahre. Ein Punkt nach oben? Die Zinsen steigen. Eine Linie nach unten? Die Party ist vorbei, Zinsen sinken. Wichtig: Schaue nicht nur auf den aktuellen Punkt – sieh dir die Kurve an. Wenn sie seit Monaten steil ansteigt, ist das ein Zeichen: Banken werden nervös, die Inflation bekommt Flügel. Sinkt sie sanft, entspannt sich die Wirtschaft.
„Ein Chart ist wie ein Brief von deiner finanziellen Zukunft – nur dass er in Linien und Punkten statt in Buchstaben schreibt.“
Die lustige Seite der Zinsen (ja, wirklich)
Stell dir vor, der Euribor wäre ein Haustier. Manchmal ist er ein träger Faultier: In den letzten Jahren vor 2022 lag er bei Minuswerten. Ja, negativ! Banken haben Geld verliehen und dafür draufgezahlt. Wie wenn du deinem Nachbarn 100 Euro leihst und er sagt: „Hier, nimm noch 10 Euro extra, weil du so nett bist.“ Verrückt, oder? Dann kam die Inflation und der Euribor wachte auf wie ein Bär im Frühling: von -0,5 % auf über 4 % in Rekordzeit. Der Chart machte einen Sprung, der selbst einen Olympiasieger neidisch gemacht hätte.
Ein Tipp für dein Gefühl
Schaue dir den 3 Monats Euribor Chart nicht jeden Tag an – sonst wirst du verrückt. Behandle ihn wie einen guten Freund: Einmal im Monat nachfragen, ob alles okay ist. Wenn du einen Kredit hast, checke den Trend: Steigt er seit Wochen? Überlege, ob du eine Zinssicherung („Swap“ oder „Cap“) brauchst. Sinkt er? Lehn dich zurück und gönn dir ein Eis. Und falls du den Chart mal nicht verstehst: Auch Experten starren manchmal darauf wie ein Huhn auf ein Blitzlicht. Der Trick ist, die großen Wellen zu sehen – nicht die kleinen Zitterchen.
Am Ende des Tages ist der 3 Monats Euribor Chart einfach ein Werkzeug. Er zeigt dir, ob die Geldwelt gerade chillt oder ob sie in Eile ist. Und weil du jetzt weißt, wie er funktioniert, kannst du beim nächsten Kaffee plötzlich den Barista beeindrucken: „Ach, der Euribor? Der liegt heute bei 3,65 %. Kaffee schwarz bitte.“ Das nenne ich Stil.