
13b Abs 5 Ustg Beispiel
Stell dir vor: Du sitzt in einer Prüfung. Es geht ums Steuerrecht. Plötzlich fällt der Begriff: „13b Abs 5 Ustg Beispiel“. Klingt nach einem Roboter-Code? Oder nach einem geheimen Zahlenschloss? Falsch gedacht. Es ist eine der witzigsten und kniffligsten Regeln der deutschen Bürokratie.
Die Sache mit der „Ist-Besteuerung“
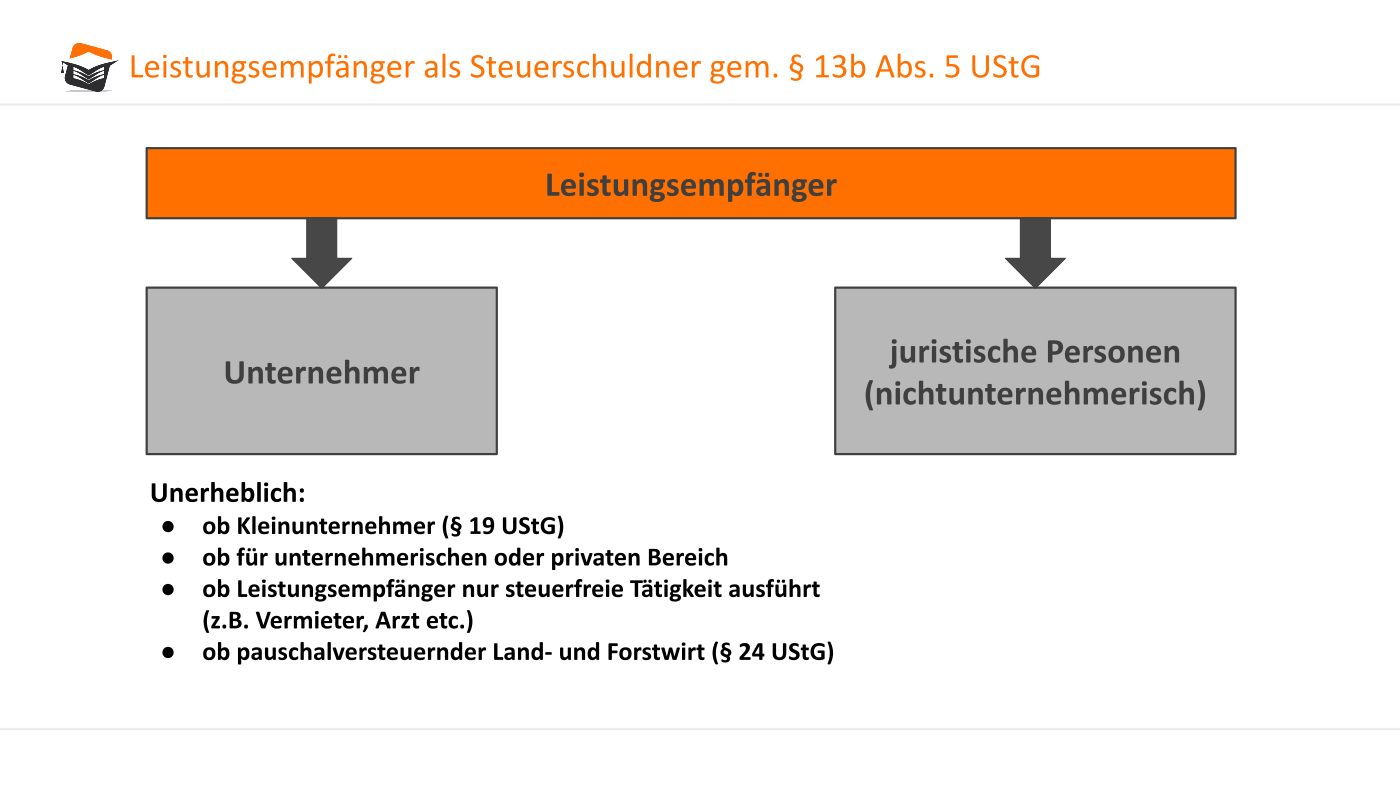
Kurz und knackig: 13b Abs 5 UstG regelt, dass du als Unternehmer die Umsatzsteuer sofort zahlen musst – nicht erst, wenn der Kunde zahlt. Klingt trocken? Vielleicht. Aber stell dir vor: Du hast eine Rechnung über 10.000 Euro geschrieben. Der Kunde ist ein Bauunternehmer. Nach 13b Abs 5 ist er plötzlich der Steuerschuldner, nicht du! Totaler Rollentausch – wie im Steuer-Tanzkurs.
Das perfekte Beispiel: Der Dachdecker und der Bäcker
Stell dir einen Dachdecker vor. Er repariert das Dach einer Bäckerei. Normalerweise schreibt der Dachdecker eine Rechnung: „1.000 Euro plus 19 % Umsatzsteuer“. Aber weil die Bäckerei ein „Bauleistung“ ist, greift 13b Abs 5. Jetzt muss der Bäckermeister die Steuer selbst ans Finanzamt überweisen! Der Dachdecker kriegt nur die 1.000 Euro netto. „Wo bleibt die Mehrwertsteuer?“, fragt der Bäcker verwirrt. Antwort: „Die bist du jetzt!“ Ein kurioser Fall von Steuer-Verwirrspiel.
Warum ist das lustig?
Weil hier Hunderttausende Unternehmer jedes Jahr in Panik geraten. Stell dir vor: Ein Florist liefert Blumen für eine Hochzeit in einem Hotel. Der Hotelier denkt: „Ich bin Bauherr? Nö!“ Falsch! 13b Abs 5 kann auch bei Renovierungen greifen – wenn der Florist die Blumenampel an der Decke montiert. Plötzlich ist der Hotelier Steuerschuldner für einen Blumenstrauß. „Das Finanzamt lacht sich schlapp“, sagt ein Steuerberater mit einem Augenzwinkern.
Die fiese Falle für Anfänger
Ein Student jobbt als Kellner auf einer Baustellen-Party. Er serviert Bier. Ist das jetzt Bauleistung? Nein! Aber wenn er die Bierkästen trägt – könnte es sein. Klingt absurd? Ist es auch. Die Finanzverwaltung hat dafür extra ein 19-seitiges Schreiben veröffentlicht. Fakt: Es gibt Gerichtsurteile, ob ein Pizzabote unter 13b fällt. (Spoiler: Nein – es sei denn, die Pizza ist für eine Baustelle!)
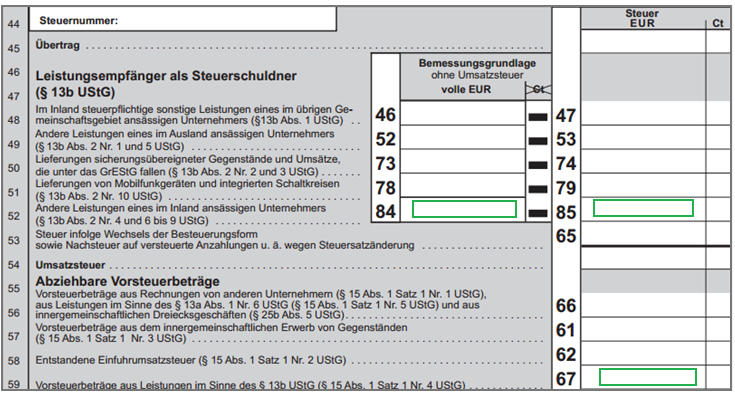
Was kannst du tun?
Wenn du also das nächste Mal „13b Abs 5 Ustg Beispiel“ hörst, denk an den Dachdecker und den Bäcker. Oder an den Floristen, der plötzlich zum Steuerberater wird. Kurz: Diese Regel ist ein Steuer-Dschungel voller Fallstricke und Überraschungen. Aber genau das macht sie so unterhaltsam. Denn wo sonst entscheidet ein Blumenstrauß über Millionen Euro Steuern?
Fazit: Mach dich schlau, frag deinen Steuerberater – oder zähl einfach die Blumenampeln in deinem Hotelzimmer. 😉