
Wieviel Rendite Bei Immobilien

Also, stell dir vor: Du sitzt in deinem Lieblingscafé, der Latte ist lauwarm, und dein Freund erzählt dir von seiner neuen "Immo-Investition". Plötzlich klingt das nach dem Geheimrezept für ewiges Glück. Aber wie viel Rendite steckt wirklich in diesen Ziegeln?
Die magische Sieben – oder doch die verflixte Zwei?
Viele träumen von der 7-Prozent-Rendite – einem magischen Wert, der in Foren wie eine Zauberformel gehandelt wird. In der Realität sieht das oft so aus: Du kaufst eine Wohnung, zahlst Nebenkosten wie ein Kleinkind in der Spielzeugabteilung (Grunderwerbsteuer, Notar, Makler – hallo, 12%?!) und dann kommt der Mieter, der die Heizung im Winter auf 30 Grad hochdreht, weil er "skandinavische Nächte" liebt. Plötzlich ist deine Rendite eher eine milde 2,5% – wie ein Girokonto, nur mit mehr Reparaturen.
Die Rechnung, die niemand macht
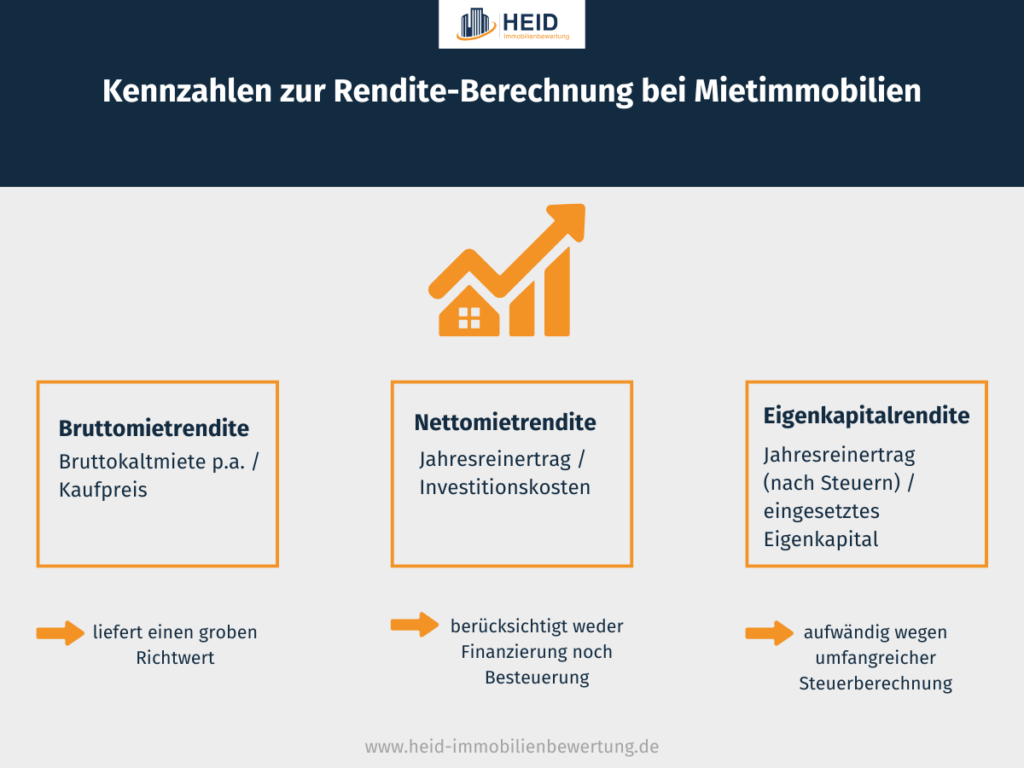
Du willst eine nackte Zahl? Okay. Nimm die Kaltmiete (Jahreskaltmiete) und teile sie durch den Kaufpreis inklusive Nebenkosten. Beispiel: Wohnung kostet 300.000 Euro, Miete 1.000 Euro pro Monat = 12.000 Euro im Jahr. 12.000 / 300.000 = 4% Bruttorendite. Klingt okay, oder? Aber dann kommen die Killer: Hausgeld, Instandhaltungsrücklage, Leerstandsrisiko, und der neue Heizkessel, der sich denkt: "Jetzt bin ich dran, 8.000 Euro zu kosten." Zack – bist du bei Netto unter 2%. Da leg dein Geld lieber unter die Matratze – die hat keine Mieter, die mit Schlappen aufs Parkett stampfen.
Lage, Lage, Lage – und der schiefe Blick des Nachbarn
Jeder Schwabe wird dir sagen: Lage ist alles. Wohnung in München-Schwabing? 2% Rendite, aber dafür steigt der Wert wie ein Hefekuchen im Ofen. Wohnung auf dem platten Land für 30.000 Euro? Da hast du 12% Rendite – aber der Mieter ist 60 Kilometer entfernt, und wenn was kaputt ist, fährst du im Zweifel länger als ein Postbote in der Kreidezeit. Überraschung: Die höchste Rendite kommt oft mit den meisten Kopfschmerzen. Ein Freund von mir kaufte ein Mehrfamilienhaus für 50.000 Euro (Rendite 11%). Der erste Winter brachte einen Rohrbruch und eine Fledermauskolonie im Dach. So viel zu "passivem Einkommen".
Der Hebel – dein bester Kumpel im Ring
Jetzt kommt der Part, wo Immobilien doch sexy werden: Der Hebel. Du kaufst eine Wohnung für 200.000 Euro, zahlst 40.000 Euro Eigenkapital (20%) und finanzierst den Rest. Steigt die Immobilie um 3% auf 206.000 Euro, ist das ein Gewinn von 6.000 Euro – auf deine 40.000 Euro sind das satte 15% Eigenkapitalrendite. Voilà! Du fühlst dich wie ein Finanzhai. Aber Achtung: Fällt der Wert um 3%, bist du der Hai am Strand – ohne Wasser. Der Zins ist aktuell nicht mehr bei 1% wie zu Zeiten von Angela Merkels Kuschelpolitik, sondern bei 3-4% – da frisst der Kredit gerne deine Rendite auf. Und wehe, du musst verkaufen, wenn der Markt gerade mies gelaunt ist.
Das unerwartete Cannelloni-Geheimnis
Überraschendes Fact: Die besten Renditen erzielst du oft mit kleinen, unspektakulären Objekten. Nicht die Luxus-Villa, sondern die 2-Zimmer-Butze in der Vorstadt, die ein Handwerker für 10.000 Euro renoviert hat. Da liegen die Nettorenditen bei 6-8%, wenn der Kaufpreis und die Miete im richtigen Verhältnis stehen. Such nach Städten mit wachsender Bevölkerung, aber ohne Yuppie-Quadrate (Halle, Krefeld, Chemnitz manchmal – aber nur, wenn du keine Angst vor Industrie-Charme hast).
Fazit für den Café-Besuch
Immobilienrendite ist wie das Dating deines Lebens: Klingt erstmal toll, erfordert Arbeit, und manchmal stehst du im Regen mit einer kaputten Heizung und fragst dich, ob du nicht doch lieber einen ETF gekauft hättest. Die Wahrheit? 4-6% Brutto sind super, 2-4% Netto sind realistisch. Alles über 8%? Das macht der Onkel aus dem Internet, der dir eine heruntergekommene Garage in Brandenburg andrehen will. Also: Rechne genau, heb Belletristik-Bücher über Immobilienerfolg auf, und denk dran: Die Rendite ist nicht alles. Denn was nützt die beste Zahl, wenn du nachts von tropfenden Wasserhähnen träumst? Prost!