
Was Sind Anleihen Einfach Erklärt

Stell dir vor, du leihst deinem besten Freund 50 Euro für ein Konzertticket. Er verspricht, dir das Geld in einem Monat zurückzuzahlen – plus eine Runde Bier als Dankeschön. Genau so funktionieren Anleihen, nur eben im Großen: mit Unternehmen oder Staaten als Kreditnehmer und dir als stolzem Geldgeber. Klingt kompliziert? Ist es aber nicht. Willkommen in der Welt der Bonds, wo dein Geld für dich arbeiten darf, während du auf dem Sofa einen Podcast hörst.
Was ist eine Anleihe – und warum sollte mich das interessieren?
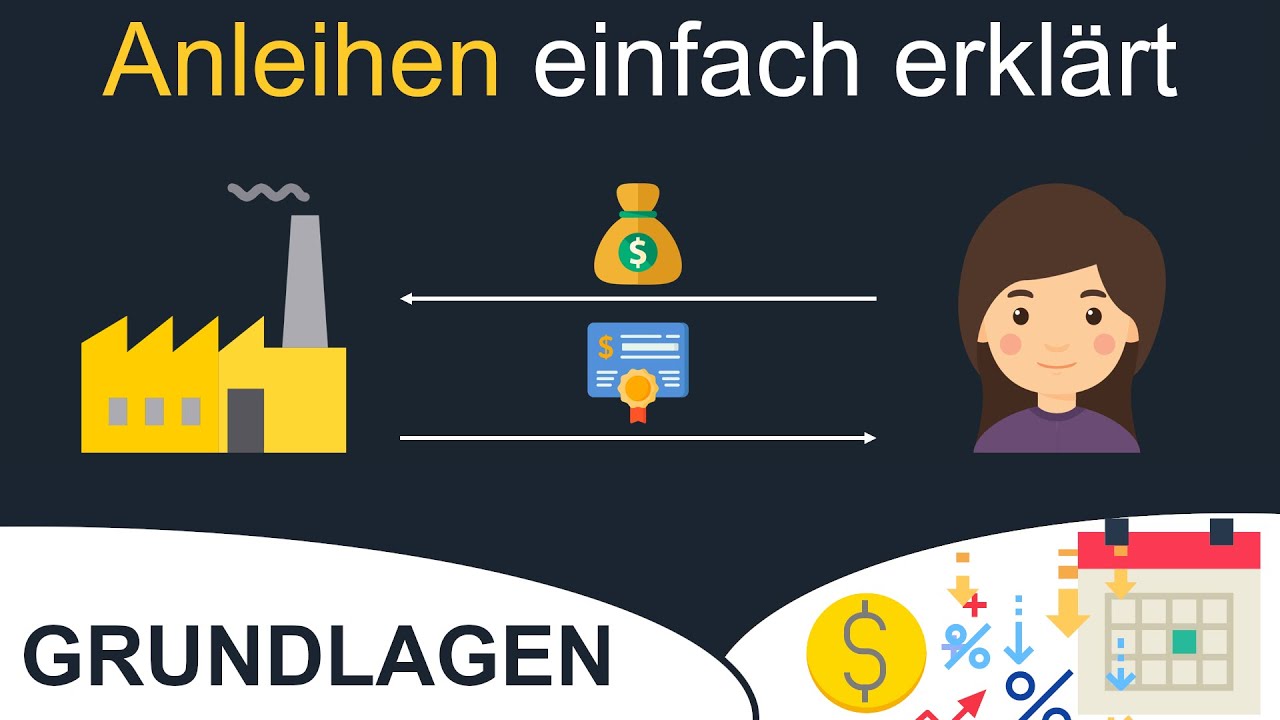
Eine Anleihe ist im Kern ein Wertpapier, das einen Kredit verbrieft. Du gibst einem Herausgeber – zum Beispiel dem deutschen Staat oder der Firma Siemens – Geld für eine feste Zeit. Dafür bekommst du regelmäßig Zinsen (den sogenannten Kupon) und am Ende dein gesamtes Investment zurück. Ja, genau: Dein Geld ist nicht weg, es wächst nur leise vor sich hin. Im Gegensatz zur Aktie, die mal Achterbahn fährt, ist die Anleihe eher der ruhige Typ mit Strickjacke. Und das Beste: Du weißt von Anfang an, was du bekommst – zumindest wenn der Schuldner nicht pleitegeht.
Fun Fact: Die erste Staatsanleihe der Welt wurde 1694 von der Bank of England ausgegeben, um einen Krieg zu finanzieren. Seither sind Anleihen der heimliche Star der Finanzwelt – still, zuverlässig, aber selten auf dem Cover von Magazinen.
Die drei Zutaten, die jede Anleihe braucht
Damit du nicht in der Theorie versinkst, hier das Minimum, das du wissen musst:
1. Nennwert: Das ist der Betrag, den du anlegst – meist 1.000 Euro pro Stück. Den bekommst du am Laufzeitende zurück.
2. Kupon: Der Zinssatz, den der Herausgeber dir jährlich zahlt. Beispiel: 4% Kupon auf 1.000 Euro = 40 Euro pro Jahr. Klingt bescheiden? In Zeiten von Tagesgeldkonten mit 0,1% ist das ein Fest.
3. Laufzeit: Die Dauer, bis dein Geld zurückkommt – von einem Jahr (kurz) bis zu 30 Jahren (lang). Je länger du wartest, desto höher meist die Zinsen – aber auch das Risiko.
Praxistipp: Stell dir vor, du kaufst eine Anleihe der Deutschen Bahn mit 3% Zins und 5 Jahren Laufzeit. Du kassierst jedes Jahr 30 Euro pro 1.000 Euro. Nach fünf Jahren gibt‘s deine 1.000 zurück. Läuft – oder?
Risiko? Ja, aber es ist wie beim Dating
Jede Anleihe hat ein Bonitätsrating – eine Art Tinder-Score für Schuldner. Ein AAA (wie Deutschland) bedeutet „extrem sicher“. Ein B oder C (wie manche Start-ups) bedeutet „spannend, aber wackelig“. Je sicherer, desto niedriger die Zinsen. Wer mehr Rendite will, muss mehr Risiko schlucken. Das ist die goldene Regel.
Unvergessliches Bild: Stell dir vor, du leihst Geld an einen Freund mit festem Job (AAA) oder an einen, der morgen auswandern will (B). Der erste zahlt pünktlich, der zweite vielleicht mit einer Flasche selbstgebranntem Schnaps. Anleihen sind ähnlich – nur in Euro.
Anleihen im Alltag: Wie sie dein Leben unauffällig besser machen
Du denkst, Anleihen sind was für graue Anzugträger? Falsch. Sie finanzieren die Brücke, über die du morgens zur Arbeit fährst. Sie helfen der Stadt, die neue Kita zu bauen. Und sie geben dir ein Stück Planbarkeit in einer chaotischen Welt. Wenn Aktien Achterbahn fahren sind Anleihen die entspannte Buslinie: nie mit Überschall, aber immer pünktlich.
Kulturelle Referenz: Erinnerst du dich an die Serie „The Big Short“? Alle haben auf Immobilien gesetzt, aber die Anleihen-Märkte brachen als erstes zusammen. Das lag nicht an den Bonds selbst, sondern an faulen Krediten. Moral der Geschichte: Versteh, was du kaufst – und kauf niemals eine Anleihe von der Baufirma deines Cousins zweiten Grades.
Praktische Tipps für den Einstieg (ohne Schweißausbrüche)
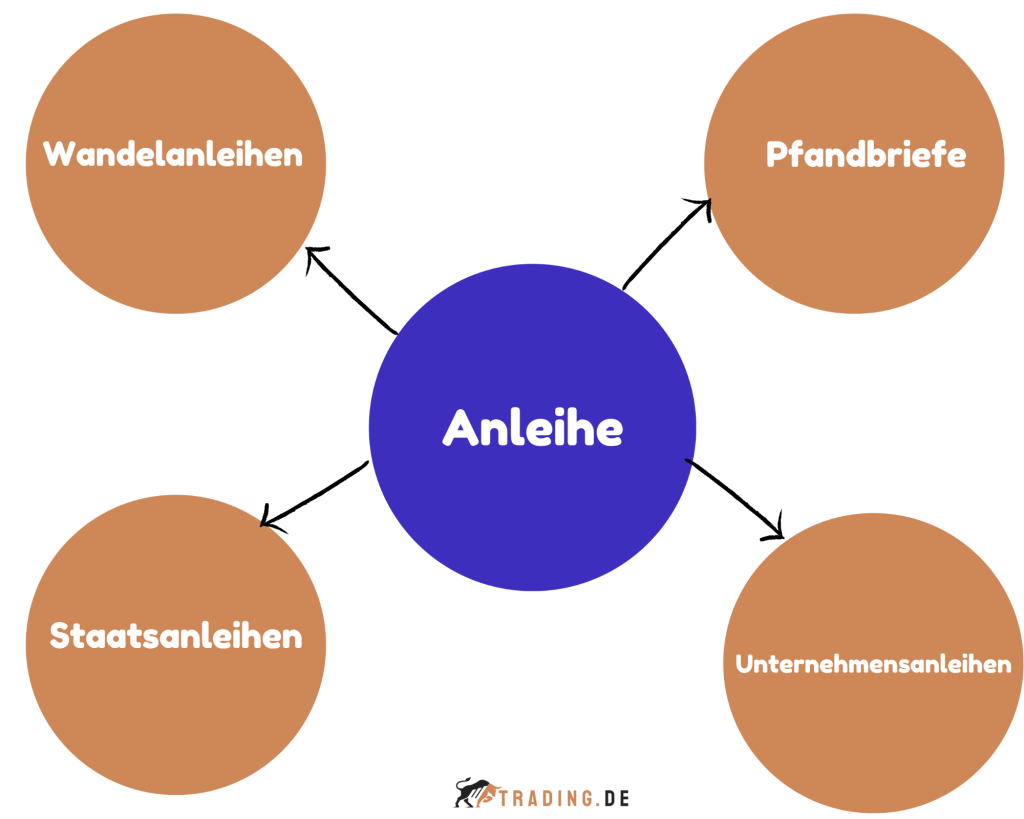
- Starte mit Staatsanleihen: Deutsche Bundesanleihen sind die sicherste Adresse. Du findest sie bei jeder Online-Bank unter dem Kürzel „Bund“. Der Zins ist niedrig, aber du schläfst ruhig.
- Nutze Anleihen-ETFs: Keine Lust, einzelne Papiere zu kaufen? Ein ETF streut über viele Anleihen – wie eine Fertig-Pasta-Sauce für dein Portfolio. Günstig, easy, effektiv.
- Achte auf die Inflation: Wenn die Inflation 5% beträgt und deine Anleihe 2% abwirft, verlierst du real Geld. Tipp: Es gibt inflationsgeschützte Anleihen (TIPS), die das ausgleichen.
- Lass die Finger von Hochzins-Anleihen („Junk Bonds“): Die 10% Rendite klingen sexy, aber die Ausfallrate ist hoch. Nur für Profis mit eisernem Magen.
Kleine Übung: Nächste Woche, wenn du an der Ampel stehst, schau auf das Straßenschild. Die Gemeinde hat diese Straße vielleicht mit einer Anleihe finanziert. Du bist quasi der stille Miteigentümer der Infrastruktur. Fühlt sich gut an, oder?
Schlussgedanke: Warum Anleihen dein Leben entschleunigen
In einer Zeit, in der alles schnell gehen muss – Likes, Karriere, Lieferungen am nächsten Tag – sind Anleihen eine kleine Oase der Langsamkeit. Du legst Geld hin, wartest, sammelst Zinsen, und am Ende ist alles wieder da. Kein Shitstorm, kein Hype, kein Burnout. Es ist die finanzielle Version von einem Sonntagsspaziergang: unspektakulär, aber erholsam.
Vielleicht klingt das nicht nach dem Party-Kracher auf der nächsten Geburtstagsfeier. Aber wenn du nachts um drei aufwachst und dir Sorgen um deine Finanzen machst, wirst du froh sein, dass ein Teil deines Geldes brav in einer Anleihe schläft – und nicht auf einer Krypto-Walze durch die Nacht rast. Fazit: Anleihen sind nicht sexy. Aber sie sind verlässlich. Und manchmal ist Verlässlichkeit das Sexyste, was Geld sein kann.