
Was Kostet Die Krankenversicherung
Weißt du noch, damals, als du dachtest, eine Krankenversicherung wäre so ähnlich wie ein Netflix-Abo? Einmal im Monat ’nen kleinen Betrag überweisen, und dafür gibt’s dann unbegrenzt Serien – äh, Gesundheitsleistungen. Tja, lieber Freund, die Überraschung kommt meist dann, wenn man den ersten Brief von der Krankenkasse aufreißt und denkt: „Haben die da hinten eine Null vergessen oder bin ich etwa unsterblich geworden?“
Fangen wir mal ganz vorne an: Was kostet die Krankenversicherung eigentlich? Die kurze, gemeine Antwort: Zuviel, wenn man gesund ist, und zuwenig, wenn man krank wird. Die lange Antwort? Die fühlt sich an wie eine dieser unendlichen Warteschleifen beim Kundenservice – nur ohne die beruhigende Musik.
Der große Topf, in den alle einzahlen
Stell dir vor, du gehst mit deinen Freunden in eine Riesenschüssel voller Geld. Jeder schmeißt je nach Gehalt einen Batzen rein. Der eine wirft einen 50-Euro-Schein, der andere nur ein paar Münzen, und der dritte – der Selbstständige – überlegt, ob er nicht einfach den ganzen Monat lang Nudeln mit Ketchup essen sollte, um den Beitrag zu stemmen.
Dieser Topf heißt Gesundheitsfonds. Und aus ihm bezahlen wir alles: vom Pflaster im Kiosk (Spaß, das zahlst du selbst) bis zur zehntägigen Chemotherapie. Das ist solidarisch. Und teuer. Der durchschnittliche Beitrag liegt bei etwa 14,6 Prozent vom Bruttoeinkommen, plus Zusatzbeitrag, der variiert. Also: Wer 3.000 Euro brutto verdient, zahlt locker 450 Euro im Monat. Dafür könnte man sich auch ein richtig schönes Hobby kaufen, wie zum Beispiel Sammeln von Miniatur-Bügeleisen. Macht mehr Spaß, aber heilt keinen Bandscheibenvorfall.
Die Sache mit dem Arbeitgeber
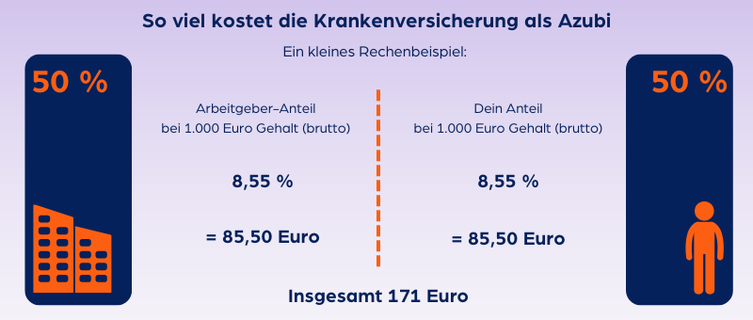
Das Lustige ist: Du siehst gar nicht den ganzen Schmerz. Dein Chef übernimmt die Hälfte. Fühlt sich an wie ein geheimer Rabatt, den dir niemand erklärt hat. Du gehst morgens zur Arbeit, schwitzt in der U-Bahn, und dein Chef flüstert leise: „Keine Sorge, ich zahl die Hälfte von deiner Lungenentzündung mit.“ Klingt fast romantisch, oder?
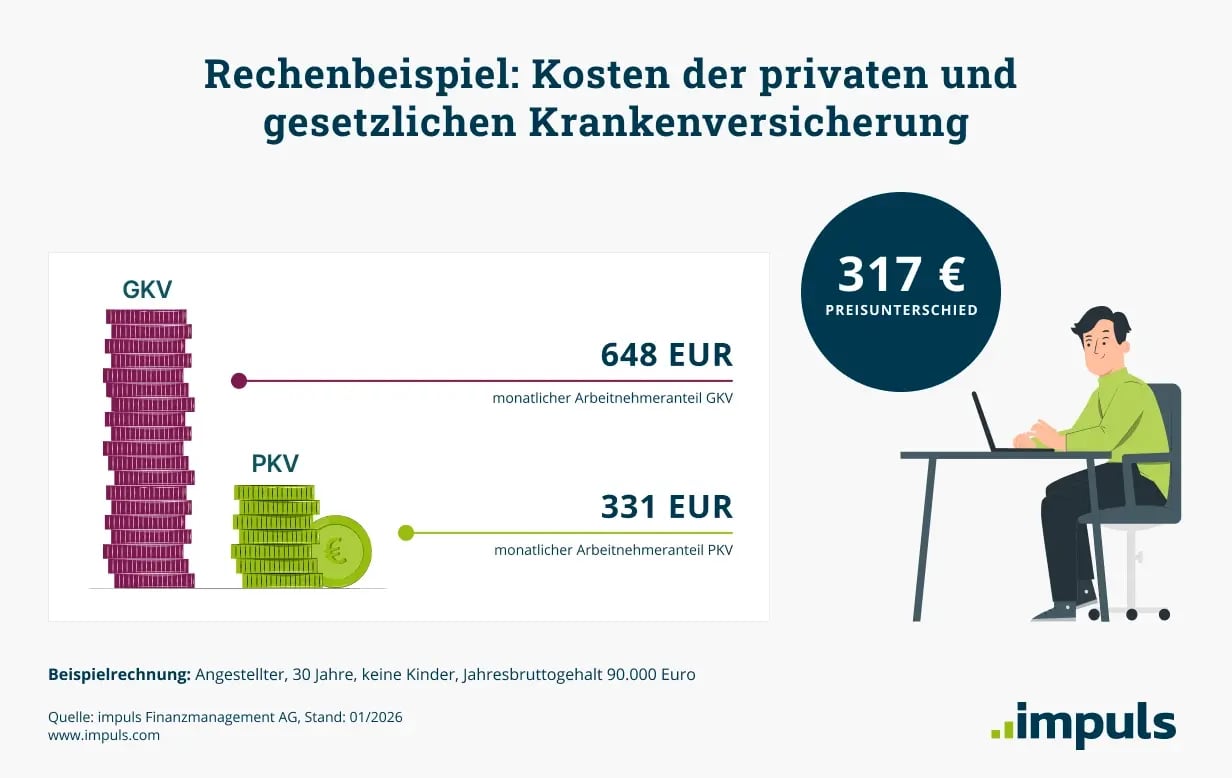
Aber Vorsicht: Wenn du selbstständig bist, musst du den vollen Betrag allein stemmen. Dann heißt es plötzlich: „Soll ich lieber in die gesetzliche gehen oder privat?“ Das ist, als ob du vor einem Buffet stehst und dir überlegst, ob du das günstige All-you-can-eat-Menü (gesetzlich) nimmst, wo es vielleicht mal labbrigen Salat gibt, oder das Edel-Restaurant (privat), wo dir ein Kellner die Hummersuppe kredenzt, aber die Rechnung danach so wehtut wie der Zahnarztbesuch ohne Betäubung.
Der Selbstständige und das große Zittern
Ich hatte mal einen Freund, der war freiberuflicher Illustrator. Er hat immer gesagt: „Meine Krankenversicherung ist wie ein fieser Ex-Partner – sie taucht plötzlich auf und will Geld, das ich gar nicht habe.“ Er musste sich für die günstigste gesetzliche Variante entscheiden, mit Selbstbeteiligung. Das heißt, er zahlt wenig im Monat, aber wenn ihm mal der Zeigefinger abfällt (wichtig zum Zeichnen!), muss er erstmal 1.000 Euro aus eigener Tasche blechen. Ein Albtraum für jeden, der schon mal mit einem Klebestift hantiert hat.
Private vs. Gesetzlich – die Quizshow deines Lebens
Stell dir vor, du sitzt in einer Gameshow. Der Moderator sagt: „Wählen Sie Tor 1: Sie zahlen 400 Euro im Monat, bekommen aber immer einen Termin in drei Monaten, und der Arzt schreibt mit einem Kuli, der kurz vor dem Austrocknen ist. Oder Tor 2: Sie zahlen 800 Euro, bekommen morgen einen Termin, und der Arzt serviert Ihnen einen Espresso, während er Ihr Knie abtastet.“ Die meisten zögern. Die gesetzliche Versicherung ist wie das zuverlässige, etwas langweilige Familienauto – es fährt immer, aber die Klimaanlage macht komische Geräusche. Die private ist der Sportwagen: schnell, glänzend, aber du weinst jedes Mal, wenn du zur Tankstelle (Monatsbeitrag) fährst.

Und was ist eigentlich mit den Extras?
Ah, die Extras! Da denkt man: „Ich nehm jetzt das Premium-Paket, dann fliegt der Chefarzt persönlich mit dem Hubschrauber vorbei, wenn ich mir den Zeh anstoße.“ Die Realität? Du zahlst für ein Einzelzimmer im Krankenhaus und bekommst dann ein Bett, das so hart ist, dass du dir lieber auf dem Flur ein Nest aus Kissen baust. Und das Krankengeld? Ja, das gibt’s – aber erst nach sechs Wochen. In der Zeit lebst du von gesparten Nudeln und der Hoffnung, dass dein Chef ein gutes Herz hat.
Fazit: Zwei Wahrheiten
Also, was kostet die Krankenversicherung? Sie kostet ein Viertel deines Gehalts, deine Nerven und manchmal deinen Verstand. Aber – und das ist der Haken – sie kostet auch den Seelenfrieden. Denn wenn du dir mal das Bein brichst, bist du froh, dass nicht die ganze Summe auf deiner Kreditkarte lastet. Es ist wie mit einer schlechten Ehe: Man meckert jeden Tag, aber ohne sie möchte man auch nicht sein.
Also: Zahl deinen Beitrag, lächle schief, wenn du den Kontoauszug siehst, und freu dich über die eine Sache, die in Deutschland wirklich gut funktioniert: Dass niemand auf der Straße stirbt, nur weil er kein Geld im Portemonnaie hat. Das ist den monatlichen Schmerz wert – auch wenn er wehtut wie ein falsch getretener Legostein.