
Was Ist Der Euribor

Stell dir vor, du leihst deinem Nachbarn 100 Euro. Er verspricht, sie dir in einem Jahr zurückzuzahlen – plus ein bisschen extra. Dieses „Extra“ ist der Zins. Der Euribor ist genau das, nur für Banken und extrem groß.
Warum sollte dich das interessieren? Ganz einfach: Der Euribor bestimmt, wie viel du für deinen Kredit zahlst und wie viel Zinsen du auf deinem Sparbuch bekommst. Er ist der geheime Chef über deine Finanzen.
Euribor steht für „Euro Interbank Offered Rate“. Übersetzt: Der Zinssatz, zu dem sich Banken im Euro-Raum untereinander Geld leihen. Stell es dir wie einen Großhandelspreis für Geld vor.
Must Read
Dieser Zinssatz entsteht nicht durch Zauberei. Jeden Tag fragen sich große Banken gegenseitig: „Zu welchem Preis würdest du mir Geld leihen?“ Aus diesen Antworten wird dann ein Durchschnittswert berechnet.
Es gibt den Euribor für verschiedene Zeiträume: für eine Woche, einen Monat, drei Monate oder ein ganzes Jahr. Der bekannteste ist der 3-Monats-Euribor, weil er oft für Kredite genutzt wird. Denk daran wie an verschiedene Verfallsdaten im Supermarkt.
Der große Nutzen: Er macht den Finanzmarkt transparent. Bevor der Euribor erfunden wurde, war vieles undurchsichtig. Heute wissen alle, was ein fairer Preis für geliehenes Geld ist – eine Art „Preisschild für Geld“.
Wie beeinflusst er dich konkret? Hast du einen Immobilienkredit oder einen Dispokredit? Dann ist dein Zinssatz oft an den Euribor gebunden. Steigt der Euribor, wird dein Kredit teurer. Sinkt er, freust du dich über niedrigere Raten.
Auch Sparer spüren ihn. Wenn der Euribor hoch ist, zahlen Banken mehr Zinsen auf Tagesgeldkonten. Wenn er niedrig ist, bekommst du fast nichts für dein Erspartes. Er ist der Puls der Zinswelt.
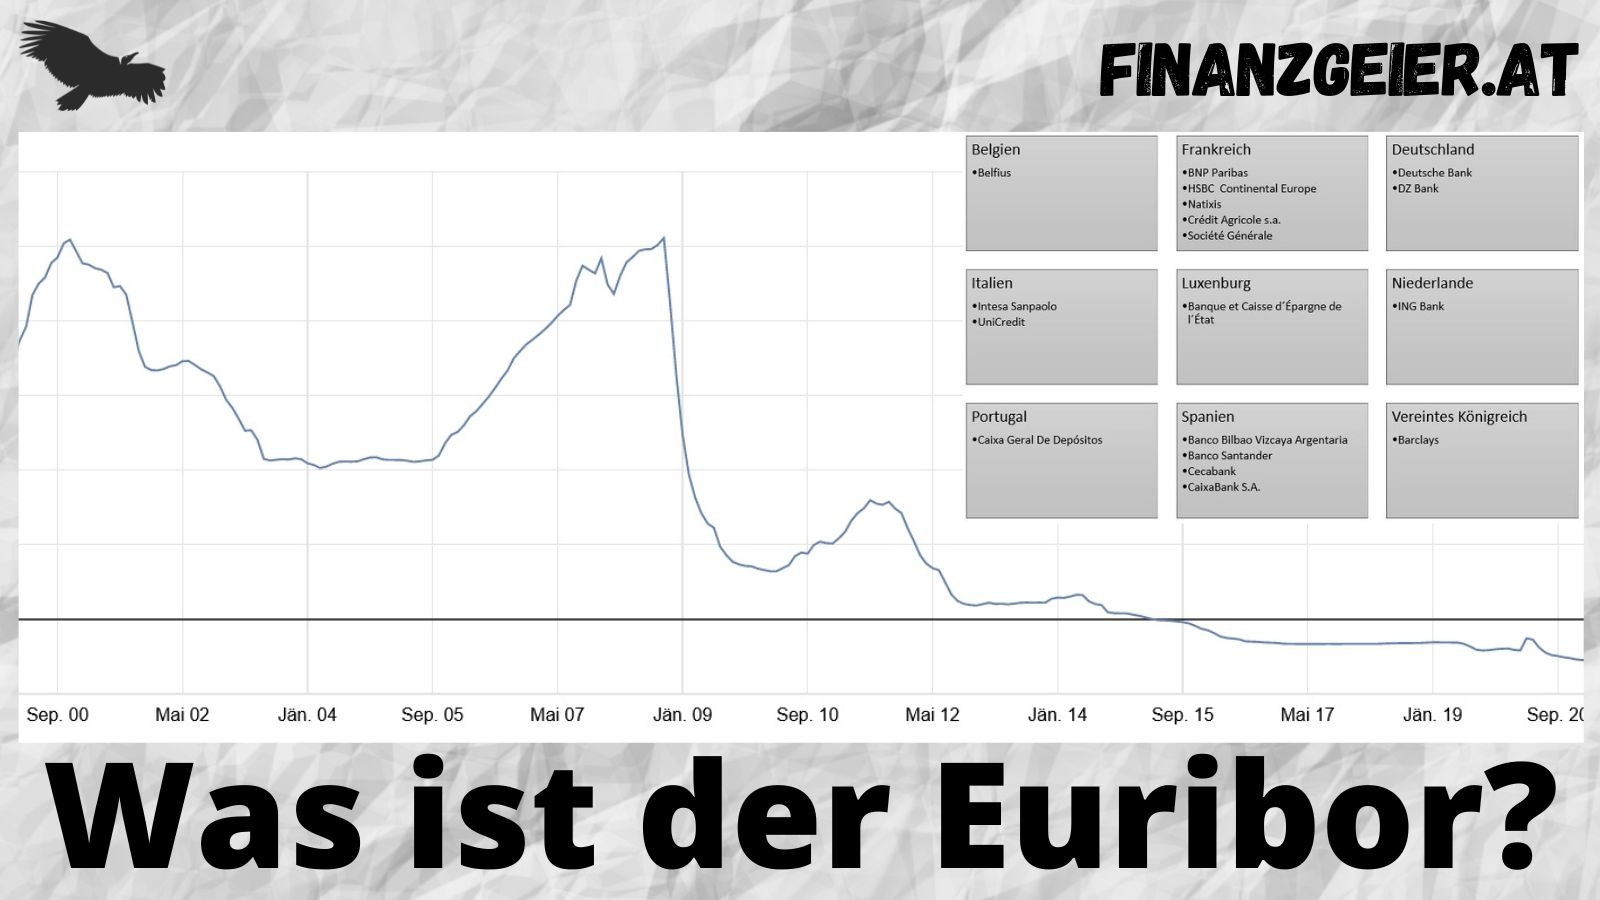
Der Euribor wird von der Europäischen Zentralbank (EZB) zwar beeinflusst, aber nicht direkt bestimmt. Die EZB setzt den Leitzins, und die Banken reagieren darauf. Der Euribor ist sozusagen die Stimmung der Banken in Echtzeit.
Ein Beispiel: Im Jahr 2022 stieg der Euribor rasant. Von fast Null schoss er auf über vier Prozent. Das bedeutete für viele Hausbesitzer: Hunderte Euro mehr monatliche Belastung. Finanzen sind eben kein Scherz.
Das Beste: Du musst kein Finanzexperte sein, um den Euribor zu checken. Er wird täglich um 11 Uhr veröffentlicht. Ein kurzer Blick auf Finanzportale reicht – und du weißt, wohin die Reise für deine Geldanlagen geht.
Ein kleiner Tipp: Wenn du einen Kredit aufnimmst, frage immer nach der Bindung an den Euribor. Manchmal bieten Banken feste Zinsen an. Das kann dich vor bösen Überraschungen schützen. Vergleiche lohnen sich!
Der Euribor ist also viel mehr als eine langweilige Zahl. Er ist der Kompass für alle, die Geld leihen oder anlegen. Verstehst du ihn, hast du einen echten Vorteil im Alltag.
Also, beim nächsten Kaffeeplausch: Tu so, als ob du ihn kennst. Sag einfach: „Der 3-Monats-Euribor ist heute bei 3,5 Prozent – günstig oder teuer?“ Du wirst überrascht sein, wie beeindruckt die Leute sind. Finanzwissen macht mächtig.