
Versicherung Auf Erstes Risiko
Versicherung auf erstes Risiko – klingt nach Himmelfahrtskommando, oder?
Stell dir vor: Du gehst in eine Eisdiele. Du bestellst eine Kugel. Nur eine. Der Verkäufer grinst: „Zahlen Sie bitte den vollen Eispalast.“ Vollpreis für eine Kugel? Blödsinn! Genau das ist der Unterschied zur normalen Versicherung. Die “Versicherung auf erstes Risiko” ist die Kugel Eis – nicht der Palast.
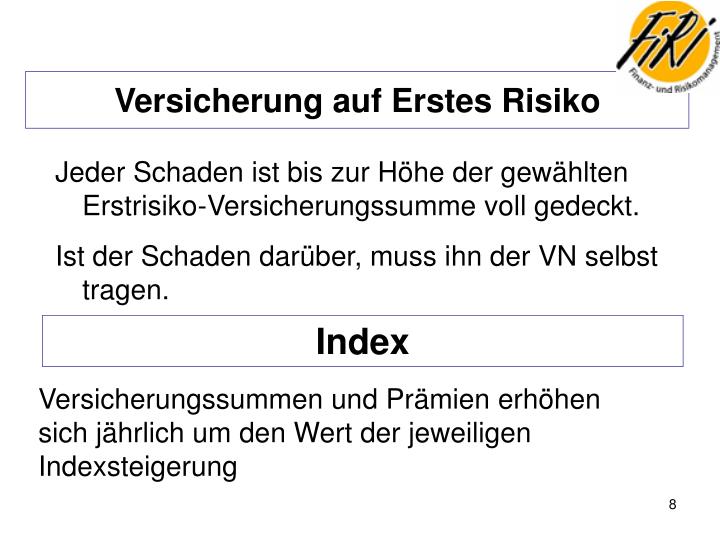
Wie geht das? Ganz einfach! Du versicherst nur den ersten Schaden. Nicht den ganzen Wert deiner Villa. Nicht den kompletten Goldschatz im Keller. Nur den ersten Treffer. Klingt verrückt? Ist es auch. Aber genial.
Der „Alles-oder-Nichts“-Wahnsinn der normalen Versicherung
Normalerweise zahlst du Beiträge für den vollen Wert deines Hauses. Selbst wenn du nur einen Kratzer in der Wand hast. Die Versicherung sagt: „Hast du 100.000 Euro Versicherungssumme? Zahl für 100.000 Euro.“ Logisch? Nein. Du brauchst nie die ganze Villa zu versichern, wenn du nur den Fernseher kaputt machst.
Die „Auf Erstes Risiko“-Variante sagt: „Hey, versichere den Betrag, der wirklich flöten gehen kann. Den Rest ignorieren wir.“ Beispiel? Ein Maler hat teure Geräte. Eine Leiter (500 Euro). Ein Farbspray (200 Euro). Zusammen 700 Euro. Er versichert auf erstes Risiko 700 Euro. Zack, fällt die Leiter runter – Schaden 500 Euro. Die Versicherung zahlt voll. Obwohl seine Leiter eigentlich 2.000 Euro neu kostet. Wer denkt sich so was aus?
Wann ist das lustig? In der Praxis!
Quirky Fact #1: Friseure lieben das. Ein heißer Lockenstab fällt auf den Teppich. Schaden: 1.000 Euro. Die normale Versicherung würde sagen: „Ihr Laden ist 50.000 Euro wert. Zahlen Sie Beitrag für 50.000.“ Mit Erstes Risiko? 1.000 Euro Versicherungssumme. Und fertig.

Quirky Fact #2: Ein Künstler versicherte seine teuren Pinsel auf erstes Risiko. Der Schaden? Ein Pinsel – 300 Euro. Versicherungssumme war 500 Euro. Er bekam 300. Voll. Hätte er den ganzen Malkasten versichert (Wert 5.000 Euro), hätte er viel mehr gezahlt. Für nichts. Geldverbrennung mit Stil.
Warum du es lieben wirst (auch wenn du kein Friseur bist)
Es ist wie Buffet statt à la carte. Du zahlst nur für das, was du isst. Oder wie ein Rasenmäher für den Vorgarten – nicht für den ganzen Park. Die Versicherung auf erstes Risiko ist perfekt für: Firmen mit teuren Maschinen, Künstler mit verrücktem Equipment, oder dich, wenn du nur den Laptop kaputt machen willst.
Der Haken? Klar, den gibt’s. Bei einem Riesenschaden – Haus brennt ab – bringt sie nichts. Dann lacht dich der Versicherer aus. Aber für kleine, häufige Schäden? Ein Volltreffer.
Fazit: Versicherung, die dich nicht ärgert
Stell dir vor, du gehst in den Supermarkt. Du kaufst nur eine Packung Gummibärchen. Zahlst nur für die Gummibärchen – nicht für den ganzen Laden. Das ist Versicherung auf erstes Risiko. Einfach. Clever. Und ein bisschen frech. Also, wenn du das nächste Mal „Erstes Risiko“ hörst, denk an die Eiskugel. Nimm sie. Sie schmeckt besser.