
3 Monats Euribor Chart Langfristig
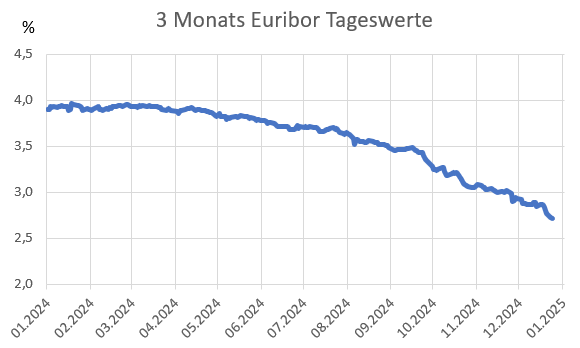
Stell dir vor, du sitzt in deinem Lieblingscafé, bestellst einen Cappuccino und plötzlich redet der Typ am Nebentisch über den 3-Monats-Euribor-Chart langfristig. Klingt erstmal nach trockener Finanzmathematik, oder? Aber keine Sorge – das ist viel einfacher, als es sich anhört, und hat direkt mit deinem Geldbeutel zu tun.
Was ist der Euribor überhaupt?
Der Euribor ist im Grunde der Preis, den Banken sich untereinander für kurzfristige Kredite berechnen. Stell dir vor, deine Bank leiht sich für drei Monate Geld von einer anderen Bank – und der Zinssatz dafür ist der 3-Monats-Euribor. Ein Chart, der diesen über viele Jahre zeigt, ist wie eine Wetterkarte für Zinsen: Mal regnet es (niedrige Zinsen), mal scheint die Sonne (hohe Zinsen).
Warum solltest du dir das anschauen?
Weil dieser Chart deine monatliche Miete, deinen Kredit oder deine Sparzinsen beeinflusst. Wenn du einen variablen Immobilienkredit hast, hängt deine Rate direkt an diesem Index. Steigt der Euribor langfristig, wird deine Rate teurer – wie wenn plötzlich der Milchschaum für deinen Cappuccino doppelt so viel kostet. Fällt er, freust du dich über mehr Geld im Portemonnaie.
Ein Beispiel aus dem Alltag
Denk an deinen letzten Großeinkauf im Supermarkt. Der Euribor ist wie der Wocheneinkauf für Banken: Sie besorgen sich günstig Geld (niedriger Euribor), geben es teurer an dich weiter (Kreditraten). Im Chart siehst du, ob die „Einkaufspreise“ gerade fallen oder steigen. Je länger der Trend, desto eher merkst du es – ob beim Dispo oder beim Bausparvertrag.
Warum langfristig? Eine kleine Geschichte
Meine Tante Emma hat vor fünf Jahren einen variablen Kredit aufgenommen. Sie dachte: „Ach, die Zinsen sind so niedrig, das bleibt bestimmt so.“ Dann zog der Euribor an – und plötzlich zahlte sie 50 Euro mehr im Monat. Sie sagte: „Wie auf einer Achterbahn, nur ohne Gurt.“ Ein langfristiger Chart hätte ihr gezeigt: Tiefe Zinsen steigen meist wieder. Nicht dramatisch, aber spürbar.
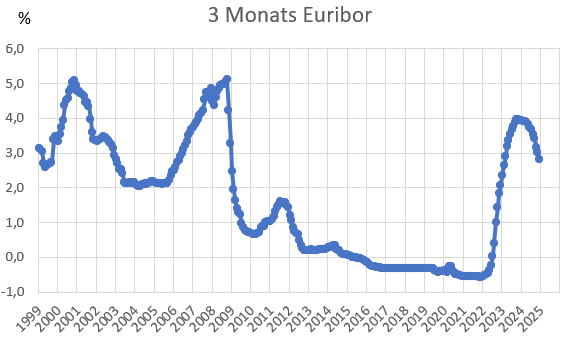
So liest du den Chart richtig
Schau dir den Trend über zehn oder zwanzig Jahre an. Fällt die Linie nach unten? Dann können Kredite günstiger werden. Steigt sie? Dann schau nach deinen Verträgen. Der Chart ist wie dein Navi: Er zeigt dir, ob du auf eine Zins-Rotlichtzone zusteuerst. Kein Grund zur Panik, aber ein guter Grund, mal kurz innezuhalten und die Haushaltskasse zu checken.
Ein kleiner Trost
Selbst wenn der Euribor langfristig steigt: Du bist nicht allein. Banken, Firmen und sogar Staaten hängen an diesem Wert. Und er schwankt wie das Wetter – manchmal regnet’s wochenlang, dann kommt die Sonne. Bleib locker, beobachte den Chart alle paar Monate, und wenn du unsicher bist, frag deine Bank oder einen unabhängigen Berater. So, wie du auch bei einem neuen Smartphone-Tarif kurz die AGB checkst.
Also: Nächstes Mal, wenn jemand im Café „3-Monats-Euribor“ sagt, nicke wissend. Du weißt jetzt: Das ist kein Zauberwort, sondern der Puls deiner Finanzen – und der schlägt für dich immer messbar. Prost! (Auf den Cappuccino – und stabile Zinsen.)