
3 Monats Euribor 2016
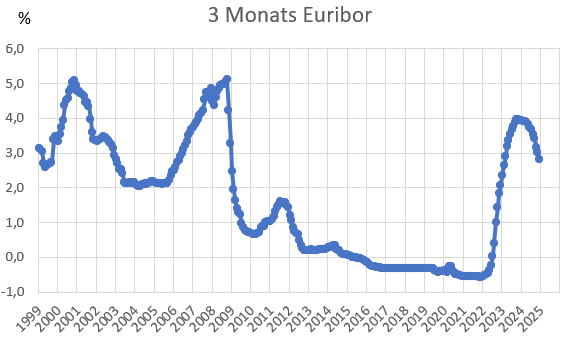
Stell dir vor, es ist das Jahr 2016. Die Welt feiert den Sieg von Leicester City, alle tanzen zu „Cheap Thrills“ von Sia – und in den Banken sitzen Menschen, die gebannt auf eine einzige, unscheinbare Zahl starren. Die Rede ist vom 3-Monats-Euribor. Ja, genau. Der langweiligste Name, den man einem Finanzprodukt geben kann. Aber halt! Hinter dieser kryptischen Ansammlung von Buchstaben verbirgt sich eine der lustigsten, absurdesten und fast schon rührenden Geschichten der Geldwelt.
Der Zinssatz, der verrückt spielte
Im Jahr 2016 machte der 3-Monats-Euribor etwas, was er vorher noch nie getan hatte: Er wurde negativ. Das klingt nach Mathe-Hausaufgaben, die schiefgelaufen sind – aber es ist wahr. Stell dir vor, du leihst deinem Kumpel 100 Euro, und am Ende gibt er dir nur 99,50 zurück. Und du sagst: „Super, danke!“ Genau das passierte auf dem Geldmarkt. Banken, die sich gegenseitig Geld für drei Monate liehen, bekamen weniger zurück, als sie verliehen hatten. Warum? Weil alle so viel Geld hatten, dass sie bereit waren, draufzuzahlen, nur um es loszuwerden. Ein Win-Win für niemanden, aber ein irrer Spaß für Beobachter.
„Warum sollte jemand freiwillig Geld verschenken?“, fragte sich 2016 so mancher Sparkassenkunde. Die Antwort: Weil die Europäische Zentralbank (EZB) es ihnen quasi befohlen hatte. Negativzinsen sollten die Wirtschaft ankurbeln. Stattdessen sorgten sie für Panik bei Sparern und Heiterkeit bei Finanz-Nerds.
Der Held der Nullnummern
Der 3-Monats-Euribor des Jahres 2016 ist so etwas wie der Charlie Chaplin unter den Zinssätzen: Er brachte alle zum Lachen, während er selbst traurig war. Denn negativ zu sein, ist für einen Zinssatz eigentlich eine Schande. Doch genau das machte ihn so menschlich. Er zeigte: Selbst die trockenste Kennzahl der Finanzwelt kann überraschen. Stell dir vor, dein Thermometer zeigt minus 0,3 Grad an, aber die Sonne scheint – verrückt, oder? So fühlte sich das an. Banken, die normalerweise mit ernsten Mienen über „Risikoprämien“ diskutieren, mussten plötzlich erklären, warum sie fürs Verleihen von Geld eine Strafe bezahlen. Einige Journalisten verglichen es mit einer Party, bei der der Gastgeber dir Geld gibt, damit du seinen Champagner trinkst.
Was das für Otto Normalverbraucher bedeutete
Jetzt denkst du vielleicht: „Interessiert mich nicht, ich hab kein Geld auf dem Interbankenmarkt.“ Aber oh doch! Der 3-Monats-Euribor 2016 beeinflusste nämlich die Zinsen für deine Baufinanzierung, deinen Dispo und manchmal sogar dein Tagesgeldkonto. Und was passierte? Während die Banken untereinander Negativzinsen zahlten, weigerten sie sich tapfer, das an dich weiterzugeben. Die meisten Privatkunden sahen Jahre später noch positive Zinsen auf dem Kontoauszug – eine Art Schutzschild der Freundlichkeit. Nur wer sehr genau hinschaute, fand versteckte Gebühren oder Minizinsen. Es war, als würde die Bank sagen: „Wir zahlen zwar drauf, aber dir, lieber Kunde, tun wir das nicht an.“ Okay, das war eher Angst vor Kontoflucht, aber klingt trotzdem nett, oder?
Der heimliche Star des Jahres
Wenn du 2016 einem Finanzexperten zugehört hast, dann hast du vielleicht gegähnt. Aber heute, Jahre später, können wir lächeln. Der 3-Monats-Euribor von damals ist eine Zeitkapsel voller Irrsinn und Charme. Er erinnert uns daran, dass selbst die trockensten Zahlen eine Geschichte erzählen können. Eine Geschichte von Angst (vor Deflation), von Mut (der EZB, die einfach mal negative Zinsen ausprobierte) und von einem Hauch Verrücktheit. In einer Welt, in der alles teurer wird, war der Zinssatz 2016 das Gegenteil: Er war günstiger als günstig – und das ist einfach lustig. Also, wenn mal wieder jemand über Finanzen spricht, sag einfach: „Weißt du noch, 2016? Als der Euribor unter Null fiel? Das war großes Kino.“ Die Leute werden dich für einen Genie halten. Oder für einen Spinner. Aber auf jeden Fall für jemanden, der die schönen Seiten der Geldpolitik kennt.