
180000 Usd In Eur
Let’s start mit einer kleinen Geschichte. Letzte Woche saß ich mit meinem Kumpel Max im Café – Sie kennen den Typen, der immer meint, er hätte den perfekten Investment-Tipp. Max nippt an seinem Matcha-Latte (ja, Matcha, ich weiß) und sagt plötzlich: „Alter, ich habe gerade 180.000 US-Dollar von einem alten Kryptoprojekt zurückbekommen. Was soll ich damit machen?“ Meine erste Reaktion: „Bruder, erstmal in Euro umrechnen – oder willst du in Zukunft deine Rente in Starbucks-Gutscheinen zahlen?“ Er lacht, aber dann wird es ernst. Denn 180.000 Dollar klingen nach viel, aber in Euro? Da wird’s plötzlich kompliziert. Und genau darum geht’s heute: 180.000 USD in EUR – mehr als nur eine Zahl auf dem Handy-Display.
Der große Wandelkurs-Tango
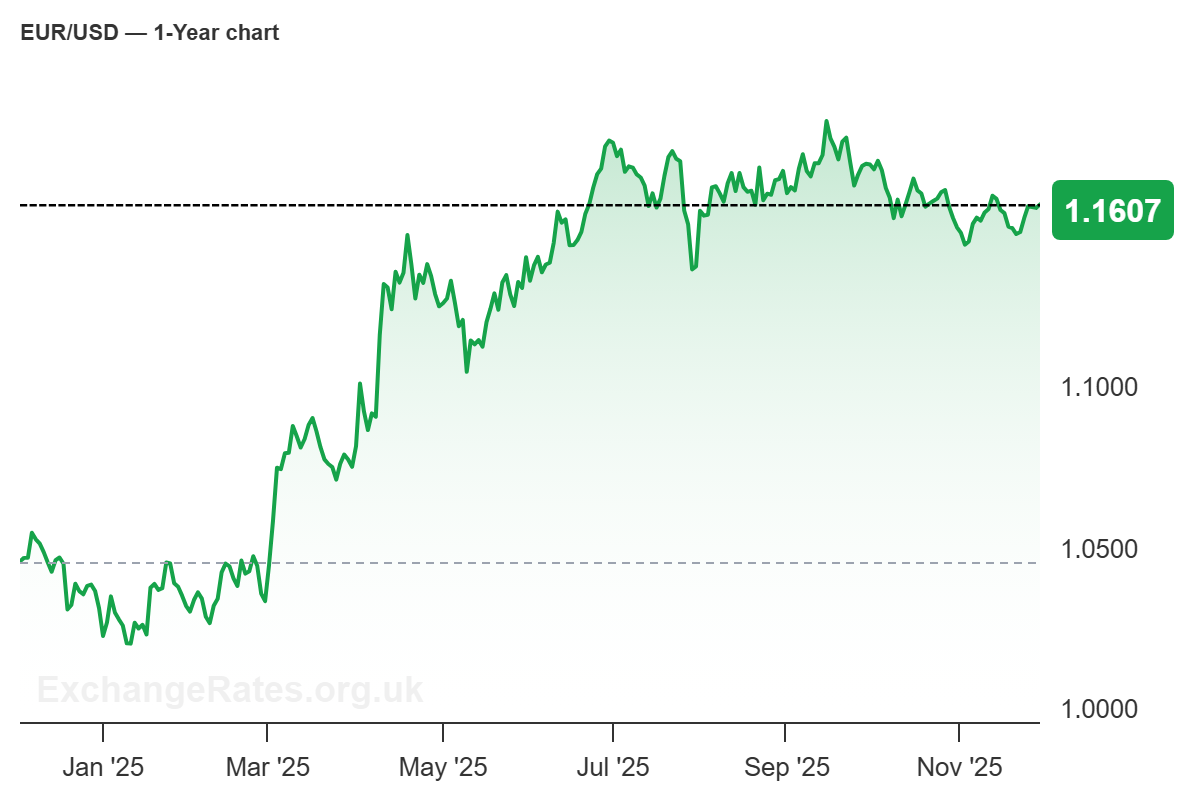
Also, ich checke schnell den aktuellen Wechselkurs. 1 US-Dollar = etwa 0,92 Euro – zum Zeitpunkt, als ich das schreibe. Machen wir die Mathe: 180.000 USD × 0,92 = etwa 165.600 EUR. Das ist richtig Geld, oder? Aber – und hier kommt der Haken – Wechselkurse tanzen wilder als ein Paar auf Ecstasy. Vor zwei Monaten lag der Dollar noch bei 0,95 Euro (ja, ich habe die Historie gecheckt, während Max sein Handy leergesaugt hat). Da wären aus 180.000 USD plötzlich 171.000 EUR geworden. Fast 6.000 Euro Unterschied – das ist ein gebrauchter Kleinwagen oder zwei Wochen Bali. Der Punkt: Wenn Sie jetzt denken „Ich warte auf den perfekten Kurs“, dann sind Sie entweder ein Forex-Profi oder ein Optimist mit zu viel Zeit.
Max’ Geschichte hat mir gezeigt: Timing ist alles – aber auch nervtötend. Er überlegte ernsthaft, das Geld in einer Krypto-Stablecoin zu parken, bis der Euro fällt. Ich habe ihm nur gesagt: „Digga, du hast 180.000 Dollar. Das ist kein Taschengeld. Hör auf zu zocken und mach einen Plan.“ Aber genau das ist der Punkt: Wer 180.000 USD in EUR umwandeln will, muss verstehen, dass Wechselkurse nicht dein Freund sind. Sie sind eher wie ein schrulliger Nachbar, der dir manchmal Süßigkeiten schenkt und manchmal den Müll vor deine Tür kippt.
Must Read
Die versteckten Kosten – die wahre Falle
Jetzt wird’s spicy, Leute. Nicht nur der Kurs entscheidet, was Sie am Ende auf dem Konto haben. Sondern Gebühren, Spreads und die berühmte „Transaktionsgebühr“. Wenn Max zu seiner Hausbank geht und einfach 180.000 USD überweist, lachen die sich ins Fäustchen. Die nehmen 1–2 % extra. Bei 180.000 USD sind das schnell mal 1.800 bis 3.600 Euro – einfach so verschwunden. Für eine Überweisung! Das ist mehr, als viele für ihren Jahresurlaub ausgeben. Mein Tipp an Max war: Nutze einen spezialisierten Anbieter wie Wise oder Revolut. Die sind schneller als Banken und nehmen oft nur 0,4 % Gebühr. Und sie zeigen dir den echten Wechselkurs – ohne versteckte Aufschläge. Spoiler: Max hat mich ignoriert. Er hat zwei Wochen später gestanden, dass er 1.200 Euro Gebühren gezahlt hat. Ich sagte nur: „Bruder, dafür hätten wir einen ganzen Abend in der Cocktailbar machen können.“ Er lachte – aber es war ein trauriges Lachen.
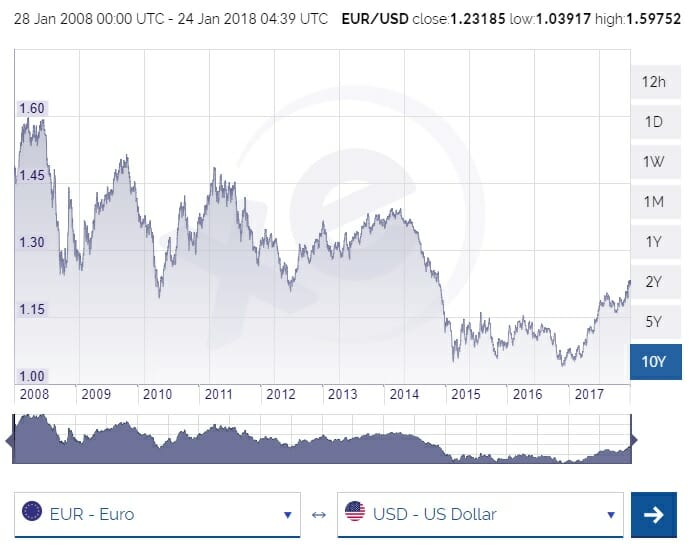
Und noch ein Geheimnis: Der Kurs, den Google dir zeigt, ist nicht der, den du bekommst. Klingt seltsam, oder? Google zeigt den „Mid-Market Rate“ – den fairen Kurs zwischen An- und Verkauf. Banken und Dienstleister geben dir einen schlechteren. Bei 180.000 USD kann der Unterschied (der sogenannte „Spread“) leicht 500–1.000 Euro betragen. Also immer schön die Preise vergleichen, bevor Sie auf „Senden“ klicken.
Was bedeutet das wirklich für Ihren Geldbeutel?
Stellen wir uns vor, Sie sind ein Startup-Gründer, der einen Deal in den USA abgeschlossen hat. Oder ein Freelancer, der 180.000 USD in bar auf dem Konto hat (Glückwunsch!). Oder einfach jemand, der eine Erbschaft aus den USA bekommen hat. Sie denken: „165.600 Euro – das ist ein Haus in Brandenburg oder eine Eigentumswohnung in einer Kleinstadt.“ Aber Achtung: Der reale Wert hängt davon ab, wann Sie umrechnen. Wenn der Euro morgen auf 1,10 steigt, haben Sie plötzlich nur noch 163.600 Euro. Zack, 2.000 Euro futsch. Deshalb mein Rat: Wenn der Betrag groß ist, splitten Sie die Konvertierung. Wandeln Sie die Hälfte jetzt um, die andere Hälfte in einem Monat. So reduzieren Sie das Risiko, dass der Kurs gegen Sie läuft. Klingt langweilig, ist aber klüger als Roulette an der Forex-Börse.

Ach ja, und vergessen Sie nicht: Steuern! Ja, ich weiß, langweilig. Aber wenn Sie 180.000 USD umwandeln und der Kurs steigt, könnte das Finanzamt das als „privates Veräußerungsgeschäft“ sehen. Bei großen Summen wird’s plötzlich komplex. Also: Lieber vorher einen Steuerberater fragen als nachher einen Brief vom Finanzamt mit „Bitte zahlen Sie 20.000 Euro nach.“ Niemand mag diesen Brief.
Fazit: Mehr als nur ein Zahlenspiel
Am Ende hat Max 165.600 Euro bekommen – nach Abzug der Gebühren etwa 164.000. Er hat sich einen Gebrauchtwagen gekauft (einen Toyota, sehr vernünftig), den Rest in ETFs gesteckt. Als ich ihn letzte Woche traf, sagte er: „Weißt du, 164.000 Euro fühlen sich anders an als 180.000 Dollar. Irgendwie echter.“ Vielleicht liegt es daran, dass wir in Europa mit Euro rechnen. Vielleicht weil die Zahl kleiner aussieht. Aber im Grunde ist 180.000 USD in EUR eine Lektion in Sachen Aufmerksamkeit. Wechselkurse schwanken, Gebühren fressen Geld, und Timing ist ein Mythos. Seien Sie schlauer als Max. Vergleichen Sie Anbieter, splitten Sie Beträge, und lassen Sie sich nicht von großen Zahlen blenden. Und wenn Sie das nächste Mal 180.000 Dollar auf Ihrem Konto sehen? Atmen Sie tief durch. Dann machen Sie den Deal – aber mit offenen Augen. Cheers!