
Wieviel Zinsen Auf Sparbuch
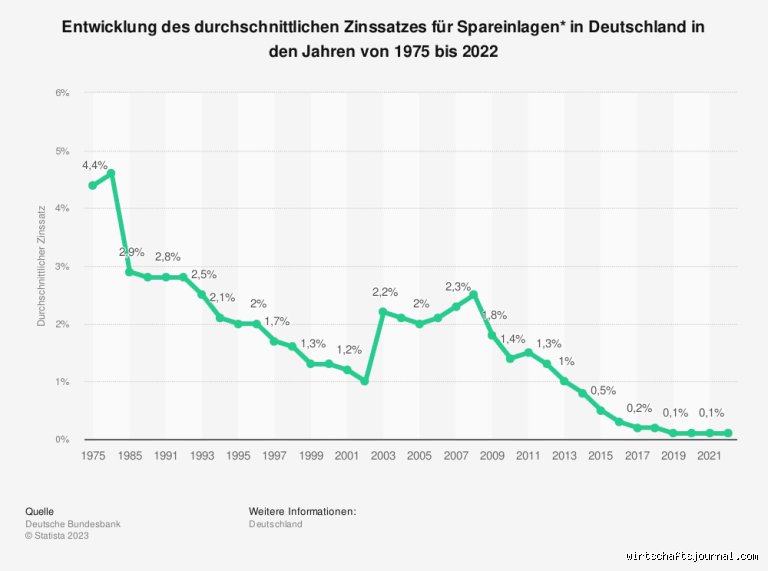
Fangen wir mal mit der unbequemen Wahrheit an: Sparbuch. Was für ein Wort. Es klingt nach Oma, nach Strickjacke und nach einem Leben ohne Risiko. Aber mal ehrlich: Wieviel Zinsen bekommt man da eigentlich? Die Antwort ist so niederschmetternd, dass man sie am besten mit einem Trauerflor liest.
Die magische Null
Stellen Sie sich vor: Sie legen 1.000 Euro auf Ihr Sparbuch. Ein Jahr später gehen Sie zur Bank, voller Vorfreude. Der Bankberater lächelt geheimnisvoll und sagt: "Gratulation, Sie haben 0,01 Prozent Zinsen bekommen. Das macht zehn Cent." Zehn Cent. Für ein ganzes Jahr. Dafür bekommen Sie heute nicht mal eine halbe Packung Kaugummi. Aber hey, Sie sind ja sicher! Sicher vor Reichtum, um genau zu sein.
„Das Sparbuch ist die gemütlichste Art, sein Geld schmelzen zu sehen – bei gefühlten Minusgraden.“
Und während Sie Ihre zehn Cent in der Hand halten, läuft nebenbei die Inflation. Die frisst Ihnen aus dem Portemonnaie, was die Zinsen nicht bringen. Es ist ein Paradox: Sie arbeiten für Ihr Geld, Ihr Geld arbeitet nicht für Sie, sondern macht Nickerchen auf dem Kopfkissen der Zentralbank.
Must Read
Warum tun wir uns das an?
Ich weiß, ich weiß. Die Leute sagen: "Das Sparbuch ist sicher! Da kann nichts passieren." Klar, kann nichts passieren. Außer dass Ihr Geld langsam, aber sicher an Wert verliert. Es ist wie ein Eiswürfel in der Mikrowelle: er taut, aber er tut es gemütlich. Sicherheit klingt toll, aber wenn die Kaufkraft schmilzt, ist Sicherheit nur eine Illusion.
Manchmal denke ich, die Banken haben uns alle hypnotisiert. Sie geben uns ein hübsches Büchlein mit grüner Farbe und sagen: "Sehen Sie, hier steht Ihr Name drauf. Fühlt sich das nicht gut an?" Und wir nicken, stecken das Büchlein wieder in die Schublade und fühlen uns wie echte Finanzgenies. Dabei ist die Wahrheit brutaler als ein Dispositionskredit.

Die verrückte Alternative
Stellen Sie sich kurz eine Welt vor, in der Ihr Geld tatsächlich arbeitet. Nicht viel, aber wenigstens so, dass Sie am Ende des Jahres eine Pizza bezahlen können, nicht nur eine einzelne Olive. Klingt utopisch? Für viele ist sogar ein Tagesgeldkonto schon zu wild. "Zu riskant!", rufen sie. Dabei ist das Risiko nicht, dass Sie ein Prozent mehr kriegen. Das Risiko ist, dass Sie null bekommen und trotzdem schlafen gehen.
Ich sage: Die Zinsen auf dem Sparbuch sind nicht niedrig. Sie sind eine politische Entscheidung. Eine Entscheidung, die uns lehrt: Gib dich zufrieden. Sei brav. Verlange nicht zu viel. Und vor allem: Leg das Geld nie unter die Matratze, denn da gibt es auch keine Zinsen, aber wenigstens das Kratzen der Füße ist kostenlos.

„Ein Sparbuch ist wie ein treuer Hund: Er freut sich, wenn du nach Hause kommst, aber er bringt dir nie etwas zum Essen mit.“
Mein unpopulärer Ratschlag
Wenn Sie das nächste Mal Ihr Sparbuch ansehen, tun Sie Folgendes: Rechnen Sie den Zinsbetrag in Gummibärchen um. Bei 0,01 Prozent sind das vielleicht drei Gummibärchen pro Jahr. Fragen Sie sich dann: Will ich für drei Gummibärchen ein ganzes Jahr warten? Oder soll ich das Geld lieber in ein Buch, eine Pflanze oder eine gute Flasche Wein investieren? Der Wein wird zwar auch nicht wertvoller, aber er macht Sie glücklicher.
Natürlich ist das alles nur Spaß – halb. Die Wahrheit ist: Die Zeiten, in denen das Sparbuch eine Anlage war, sind vorbei. Heute ist es eher eine Gedächtnisstütze: "Hier, mein Geld ist noch da." Aber ob es morgen noch was wert ist? Sagen wir mal so: Die Bank gibt Ihnen zehn Cent, und Sie klatschen vor Freude. Das nenne ich Demut.
Aber gut, behalten Sie ruhig Ihr Sparbuch. Es tut niemandem weh. Vielleicht zahlen Sie damit mal die Porto für den nächsten Brief von der Bank. Und bis dahin: Lächeln Sie, wenn der Zinsbescheid kommt. Denn Humor ist die letzte Währung, die nicht von der Inflation betroffen ist.