
Wie Berechnet Sich Die Pension
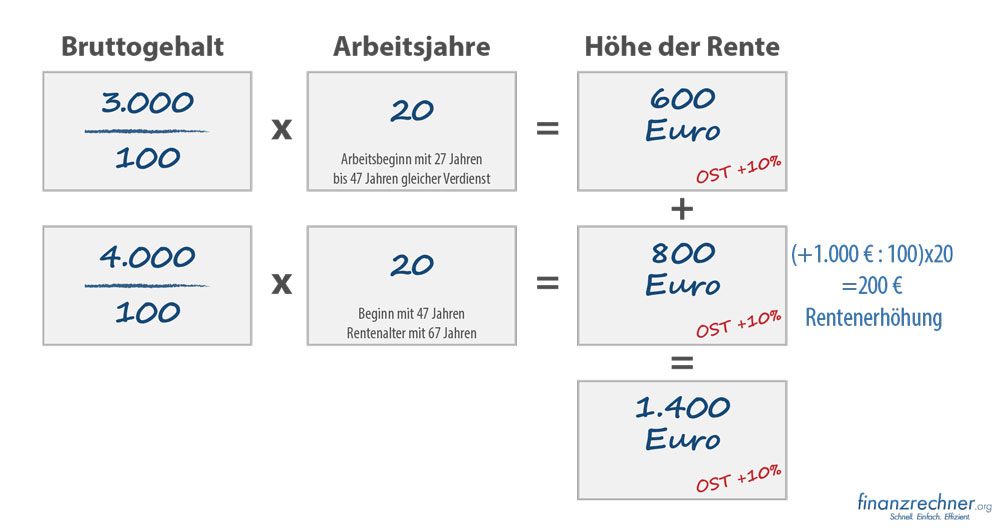
Stell dir vor, du sitzt in 30 Jahren auf einer sonnigen Terrasse, trinkst einen Espresso und denkst: „Wie cool, dass ich jetzt Zeit habe!“ – Klingt gut, oder? Aber bis dahin stellt sich die eine Frage: Wie berechnet sich die Pension eigentlich? Keine Sorge, das ist kein staubtrockenes Thema – es ist wie ein kleines Zukunfts-Puzzle, das man mit einem Lächeln lösen kann. Lass uns gemeinsam reinschauen!
Die Grundformel: Dein ganz persönlicher Zauberwürfel
Die Pension berechnet sich nicht durch Glaskugel-Lesen, sondern durch eine kluge Mischung aus drei Faktoren: Entgeltpunkte, Zugangsfaktor und Rentenwert. Klingt kompliziert? Ist es nicht! Stell dir vor: Jedes Jahr, in dem du arbeitest, sammelst du Entgeltpunkte – wie Päckchen für dein persönliches Geschenk. Verdienst du genau den Durchschnitt, gibt’s einen Punkt. Mehr Gehalt? Mehr Punkte! Weniger? Na klar, weniger. Aber selbst Teilzeit-Jahre zählen – jede Päckchen zählt!
Der Zugangsfaktor ist dein Bonus oder Abschlag – je nachdem, wann du in Rente gehst. Frührente? Kleiner Abschlag. Später? Zusatzpunkte – wie ein High-Five vom System. Und der aktuelle Rentenwert? Das ist der magische Multiplikator, der jedes Jahr neu festgelegt wird. Einfache Rechnung: ((Entgeltpunkte × Zugangsfaktor) × Rentenwert = deine Monatsrente.) Fertig! – Okay, fast. Zugegeben, das klingt immer noch nach Mathe-Unterricht, aber lass uns das entspannter sehen.
Must Read
Warum das plötzlich richtig Spaß macht
Weil du steuern kannst, was rauskommt! Stell dir vor, deine Rente ist wie ein Pflanzen-Gewächshaus – du gießt heute, erntest morgen. Je mehr du heute investierst (durch Arbeit, Gehaltsverhandlungen oder private Vorsorge), desto üppiger wächst dein späterer Blumenstrauß. Macht das nicht Lust, mal den Rentenbescheid zu checken? (Ja, den Papierstapel da hinten im Schrank!) – Tu es! Denn jede Zahl da drin ist wie ein kleiner Schatz, den du ausgraben und verstehen kannst. Das Gefühl, zu wissen, wie die Formel tickt, ist besser als jedes Lotto – weil du nicht hoffen, sondern planen kannst.
Ein Beispiel, das hängenbleibt
Stell dir vor, Lena arbeitet 40 Jahre und sammelt durchschnittlich 1,2 Entgeltpunkte pro Jahr. Das sind 48 Punkte. Angenommen, der Rentenwert beträgt 36 € (Westwert, Stand 2024). Ihre Rechnung: 48 × 1,0 (ohne Abschlag) × 36 € = 1.728 € Rente monatlich. „Wow!“, denkst du vielleicht. Aber Moment: Das ist die Brutto-Rente. Krankenkasse, Steuern? Ja, die gibts noch. Aber der Kern ist: Jeder Punkt zählt, jede Entscheidung heute verändert die Zahl von morgen. Und genau das macht das Thema so lebendig – es ist dein persönliches Versicherungs-Abenteuer!

Der beste Moment zu starten? Jetzt!
Du musst kein Finanzgenie sein, um das zu verstehen. Ein simpler Dreisatz, ein bisschen Neugier – und schon hast du den Überblick. Unser Tipp: Lächle, wenn du das nächste Mal deinen Gehaltszettel siehst. Jeder Euro, jedes Jahr ist ein Baustein für deine spätere Freiheit. Und ja, es gibt auch die böse Nachricht: Die gesetzliche Rente allein wird selten zum Champagner-Leben reichen. Aber mit diesem Wissen kannst du clever ergänzen – Betriebsrente, ETF, Sparplan. Je mehr du heute weißt, desto sicherer gehst du morgen.
Zum Schluss ein Gedanke: Stell dir vor, du sitzt auf der Terrasse, die Sonne scheint, und du flüsterst dir zu: „Ich hab’s kapiert. Meine Rente, mein Plan.“ Klingt unwiderstehlich? Dann los! Schnapp dir deinen Rentenbescheid, lies nur eine Zeile, googel einen Begriff – und schon beginnt dein persönliches, fröhliches Zukunfts-Abenteuer. Du schaffst das!