
Was Ist Ein Sollzinssatz

Stell dir vor, du leihst dir 10.000 Euro für ein neues Auto – der Händler sagt „keine Zinsen“. Klingt traumhaft, oder? Doch dann siehst du plötzlich einen Sollzinssatz im Kleingedruckten und fragst dich: Was ist das eigentlich? Dieses kleine Wort entscheidet oft, ob dein Traum dir am Ende das Portemonnaie leert oder nicht.
Der Sollzinssatz ist der reine Preis, den du für geliehenes Geld zahlst – ohne versteckte Kosten. Stell ihn dir wie den Grundpreis einer Tasse Kaffee vor, bevor Milch, Zucker und Service draufkommen. Er wird in Prozent pro Jahr angegeben, also zum Beispiel 5,0 %.
Warum ist das so wichtig? Weil er die Basis für alles Weitere ist. Ein niedriger Sollzins bedeutet, dass deine monatlichen Raten kleiner bleiben – und du am Ende weniger zurückzahlst. Ein hoher Zins dagegen kann aus einer günstigen Anschaffung eine teure Langzeitbelastung machen.
Den Unterschied zum Effektivzins musst du kennen. Während der Sollzinssatz nur die reinen Zinsen zeigt, packt der Effektivzins alle extra Gebühren obendrauf: Bearbeitungskosten, Provisionen und so weiter. Der Effektivzins ist also dein echter Preis – der Sollzins nur der Nettobetrag.
Ein Beispiel: Du nimmst einen Kredit über 5.000 Euro mit einem Sollzinssatz von 3,0 % und einer Laufzeit von 12 Monaten. Das klingt fair. Aber wenn die Bank noch 200 Euro Bearbeitungsgebühr verlangt, steigt dein Effektivzins schnell auf 7,0 %. Immer beide Zahlen vergleichen!
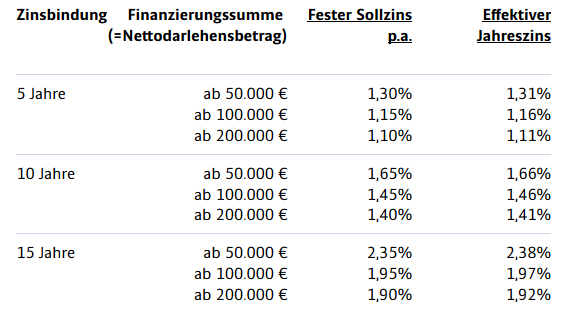
Wie findest du den besten Sollzinssatz für dich? Schau dir aktuelle Online-Angebote an – viele Banken werben mit besonders niedrigen Werten, aber nur für Top-Bonitäten. Deine Schufa, dein Einkommen und die Kredithöhe beeinflussen, ob du diesen Satz bekommst. Fordere vor dem Abschluss immer eine verbindliche Zusage an.
Ein häufiger Fehler: Variable Sollzinssätze blind unterschreiben. Die ändern sich mit dem Markt – heute günstig, morgen teurer. Lieber einen festen Sollzinssatz wählen, wenn du Planungssicherheit magst. Dann bleibt deine Rate über die ganze Laufzeit gleich, egal was passiert.

Zusätzlich gilt: Je kürzer die Laufzeit, desto niedriger fällt der Sollzinssatz oft aus. Zahlst du einen Kredit in 12 Monaten statt in 5 Jahren zurück, verlangen Banken meist weniger Zinsen. Aber deine monatliche Rate wird dann natürlich höher.
Übrigens: Auch beim Ratenkauf im Möbelhaus oder beim Handy-Abo steckt ein Sollzinssatz drin. Wenn der Verkäufer „0 % Finanzierung“ anbietet, ist der Sollzins null – aber prüfe, ob die Raten wirklich ohne Aufschlag sind. Manchmal wird der Rabatt auf den Kaufpreis gestrichen.

Zusammengefasst: Der Sollzinssatz ist wie der Zutatenpreis eines Kuchens – ohne Sahne, aber entscheidend fürs Endergebnis. Wenn du ihn verstehst, kannst du Kreditangebote kühl vergleichen und unnötige Kosten vermeiden. Merk dir: Niedriger Sollzins ist gut, aber der Effektivzins ist die ganze Wahrheit.
Also: Nächstes Mal, wenn du einen Kreditvertrag siehst, such zuerst den Sollzinssatz. Frage dich: Ist das der Preis, den ich wirklich zahlen will? Mit diesem Wissen bist du deiner Bank immer einen Schritt voraus – und dein Geld bleibt, wo es hingehört: in deiner Tasche.