
Was Ist Ein Selbstbehalt
Stell dir vor: Du bist im Skiurlaub, die Sonne knallt, der Pulverschnee ist perfekt. Du carvst die Piste runter, fühlst dich wie ein Olympiasieger – und plötzlich knacks. Ein Stein im verkehrten Winkel, du fliegst, das Knie gibt nach. Im Spital dann die nächste Hiobsbotschaft: Die Behandlung kostet 5.000 Euro. Du atmest tief durch, weil du eine Auslandskrankenversicherung hast. Aber dann sagt der Sachbearbeiter: „Gut, aber vergessen Sie nicht: Ihr Selbstbehalt beträgt 300 Euro.“ Zack, weg ist das Urlaubsgeld. Kennst du das Gefühl? So ein Ärger, oder? Aber genau darum geht’s heute – was zur Hölle ist eigentlich ein Selbstbehalt, und warum lieben Versicherungen ihn so sehr?
Der Selbstbehalt: Dein eigener finanzieller Puffer
Lass uns das mal runterbrechen. Ein Selbstbehalt – auch Selbstbeteiligung, Franchise oder Deductible genannt – ist nichts anderes als der Betrag, den du bei einem Schaden selber zahlst, bevor die Versicherung überhaupt in die Pötte kommt. Stell es dir wie eine „Eintrittskarte“ vor: Du musst die ersten 100, 300 oder 500 Euro aus eigener Tasche blechen, bevor die Versicherung den Rest übernimmt. (Hört sich unfair an? Ja, aber es ist clever – für beide Seiten. Mehr dazu gleich.)
Ein Beispiel, das jeder versteht: Du hast eine Zahnzusatzversicherung mit 200 Euro Selbstbehalt pro Jahr. Wenn die Zahnreinigung 150 Euro kostet, zahlst du alles selbst. Wenn eine Krone 800 Euro kostet, zahlst du die ersten 200, und die Versicherung übernimmt die restlichen 600. Ist doch logisch, oder? Aber Achtung: Manche Selbstbehalte sind pro Jahr, andere pro Schadensfall – das ist ein Riesenunterschied!
Warum gibt es das überhaupt? – Die Versicherung ist nicht dein Sparschwein
Ich weiß, was du denkst: „Ich zahle doch schon monatlich Beiträge! Warum soll ich auch noch was drauflegen?“ Gute Frage, ehrlich. Aber stell dir vor, du würdest für jeden kleinen Kratzer am Auto, jedes Pflaster aus der Apotheke oder jedes verlegte Handy die Versicherung anrufen. Die Beiträge wären astronomisch. Der Selbstbehalt hat einen genialen Zweck: Er verhindert Kleinschäden. Du überlegst dir zweimal, ob du wirklich einen Bagatell-Schaden meldest – denn wer will schon 150 Euro Selbstbehalt für eine 50-Euro-Reparatur zahlen? Genau, niemand. So bleiben die Beiträge für alle niedrig. (Ironisch, oder? Du zahlst, um nicht zu zahlen.)
Und noch ein Punkt: Der Selbstbehalt macht dich zum aktiven Risikobewusstsein. Wenn du weißt, dass bei jedem Unfall dein Geldbeutel blutet, fährst du vielleicht vorsichtiger Auto, achtest besser auf deine Gesundheit oder kaufst eine teurere Fahrradschloss. Es ist wie eine versteckte Prämie für deine Vorsicht.
Die drei Arten von Selbstbehalt – und warum du sie kennen musst
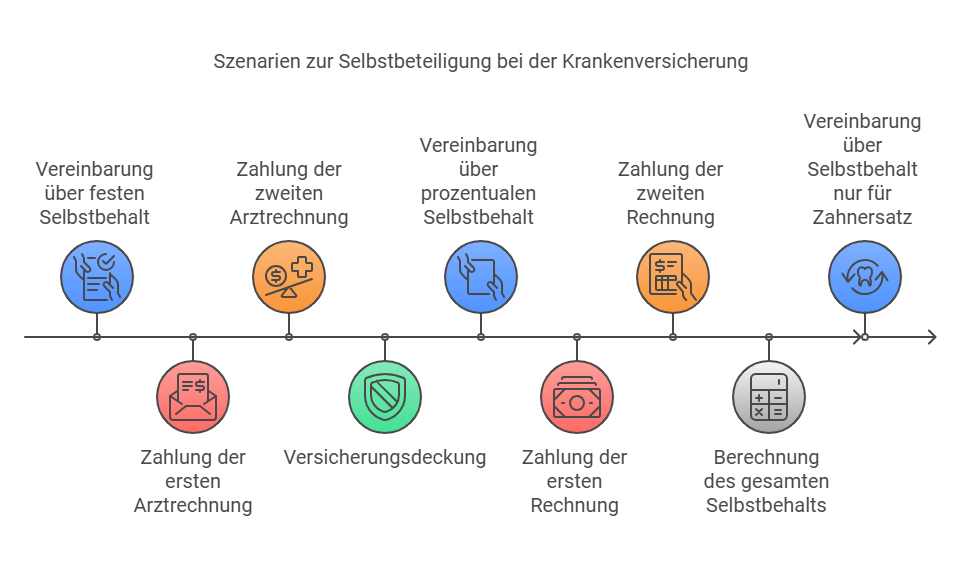
Nicht jeder Selbstbehalt ist gleich. Hier die häufigsten Varianten, die dir im Versicherungsdschungel begegnen:
1. Der feste Selbstbehalt pro Schadensfall
Das ist der Klassiker: Du zahlst einen fixen Betrag (z. B. 150 Euro) pro Schaden. Ob der Schaden 200 oder 20.000 Euro kostet – du zahlst immer nur den festen Betrag. Gut für große Schäden, nervig für kleine. (Ja, genau, die 200-Euro-Sache zahlst du fast allein, die 20.000 sind ein Schnäppchen.)
2. Der prozentuale Selbstbehalt
Hier wird’s spannend. Du zahlst einen Prozentsatz des Schadens, oft 10% oder 20%. Beispiel: Dein Schaden beträgt 5.000 Euro, Selbstbehalt 20% – du zahlst 1.000 Euro. Aua. Das wird gern bei teuren Behandlungen oder Reiserücktritt genommen. Gut zu wissen: Es gibt meist eine Höchstgrenze, also einen Maximalbetrag, den du nie überschreitest.
3. Der jährliche Selbstbehalt
Du zahlst den Betrag nur einmal pro Jahr, egal wie oft du einen Schaden meldest. Klingt fair, oder? Typisch bei Krankenversicherungen: Wenn du im Januar für 300 Euro zum Arzt gehst, zahlst du die 300 Euro Selbstbehalt. Für den Rest des Jahres – falls du nochmal krank wirst – übernimmt die Versicherung alles. Ein echter Segen für Pechvögel.
Der Haken: Wann sich ein niedriger Selbstbehalt lohnt – und wann nicht
Hier kommt der Reality-Check. Viele denken: „Je niedriger der Selbstbehalt, desto besser!“ Falsch. Ein niedriger Selbstbehalt bedeutet meist höhere monatliche Beiträge. Die Versicherung kalkuliert das Risiko: Du bist bereit, mehr im Voraus zu zahlen, damit sie im Schadensfall mehr übernimmt. Ein hoher Selbstbehalt dagegen drückt den Beitrag, aber du musst bei einem Schaden tief in die Tasche greifen. Mathe ist ein Miststück, oder?

Meine Faustregel (hör gut zu):
- Bist du ein Risikotyp? (Fährst gern schnell, kletterst, hast einen Hund, der alles kaputtbeißt?) Dann nimm lieber einen niedrigen Selbstbehalt. Du wirst ihn brauchen.
- Bist du eher vorsichtig? (Hast nie einen Unfall, putzt dir dreimal täglich die Zähne?) Dann wähle einen hohen Selbstbehalt. Du sparst Beiträge und zahlst nur im absoluten Notfall.
Die psychologische Komponente: Warum dein Gehirn den Selbstbehalt hasst
Lustig, oder? Wir zahlen lieber 50 Euro mehr im Monat, als dass wir einmal 500 Euro auf einmal rausrücken müssen. Das liegt an der Verlustaversion – wir fühlen einen plötzlichen Verlust viel stärker als eine regelmäßige kleine Zahlung. Versicherungen nutzen das aus. (Ja, sie sind schlauer, als wir denken.) Aber denk mal drüber nach: Wenn du deine Beiträge und den Selbstbehalt zusammenrechnest, bist du auf Dauer oft günstiger mit einem hohen Selbstbehalt – solange du nicht jedes Jahr einen Unfall hast.
Fazit: Der Selbstbehalt ist dein Freund (oder Feind – du entscheidest)
Also, zurück zu deinem Skiunfall: Hättest du einen Selbstbehalt von 500 Euro gewählt, wärst du jetzt ärmer, aber dein monatlicher Beitrag war niedriger. Hättest du 100 Euro gewählt, hättest du mehr gezahlt, aber jetzt weniger. Es gibt kein Richtig oder Falsch, nur eine Frage der Wahrscheinlichkeit. Mein Tipp: Lies vor Vertragsabschluss immer das Kleingedruckte. Frag dich: „Wie oft gehe ich zum Arzt? Wie oft kratze ich mein Auto?“ Und dann wähle den Selbstbehalt, der zu deinem Lebensstil passt. Und scheiß auf die Ironie – Hauptsache, du hast im Urlaub mehr Spaß als beim Papierkram.