
Was Ist Der Selbstbehalt
Stell dir vor: Du bist mit deinem fancy neuen E-Bike unterwegs, der Wind weht dir um die Nase, du fühlst dich wie ein Tour-de-France-Profi – und dann, aus dem Nichts, reißt dir ein komplett unseriöser Spaziergänger die Tür seines Autos auf. Bääm! Du fliegst über den Lenker, das Rad ist Schrott, dein neues Outdoor-Outfit hat einen Riss – und der Typ sagt nur: „Hätten Sie mal besser aufgepasst.“
Du willst natürlich deine Vollkasko oder die Haftpflicht des Autofahrers einschalten. Aber dann kommt der Satz, der wie ein kalter Guss wirkt: „Ja, aber da ist ja noch der Selbstbehalt...“
Boah, dieses Wort. Allein der Klang – „Selbstbehalt“ – klingt nach Papierkram und versteckten Kosten. Aber was zur Hölle ist das eigentlich? Und warum wird damit ständig gedroht? Keine Sorge, ich erkläre es dir. Ohne Versicherungsdeutsch, ohne trockene Paragrafen. Nur du, ich und ein bisschen gesunder Menschenverstand. (Okay, und ein paar ironische Seitenhiebe auf die Versicherungsbranche.)
Der Selbstbehalt: Das Kleingedruckte, das dich kneift
Einfach gesagt: Der Selbstbehalt ist der Betrag, den du im Schadensfall selbst zahlen musst, bevor die Versicherung den Rest übernimmt. Es ist so, als würdest du in ein Restaurant gehen, eine riesige Pizza bestellen, aber der Kellner sagt: „Die ersten 5 Scheiben zahlst du, der Rest geht aufs Haus.“ Ja, richtig gehört: Du bist der erste, der in die Tasche greift – nicht die Versicherung.
- Beispiel 1 – Fahrradunfall: Dein Schaden: 2.000 Euro. Selbstbehalt: 500 Euro. Du zahlst die 500 Euro, die Versicherung zahlt die restlichen 1.500 Euro. (Oder sie streiten sich noch drei Monate mit dem Autofahrer – das ist dann das Bonusmaterial.)
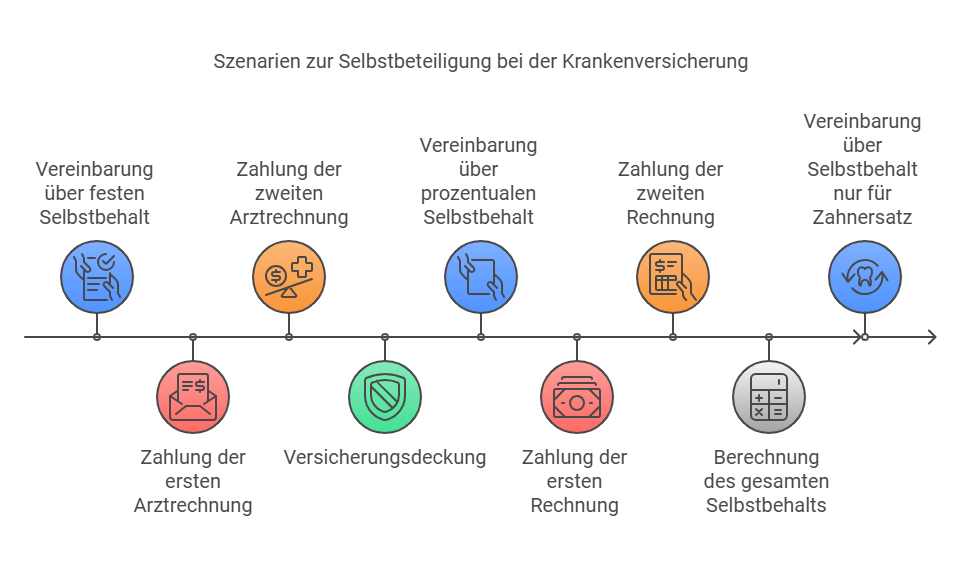
- Beispiel 2 – Zahnarzt: Du hast eine Krone gebraucht („Der Kaffee war zu heiß, Schatz“). Die Rechnung ist 800 Euro, aber deine Zusatzversicherung hat einen Selbstbehalt von 20 Prozent. Super, also 160 Euro selbst zahlen. Die Krone glänzt trotzdem – dein Konto aber nicht.
Warum gibt es den Selbstbehalt überhaupt? (Und wer hat sich das ausgedacht?)
Ganz ehrlich: Versicherungen sind keine Wohltätigkeitsvereine. Sie hassen es, wenn Leute wegen jeder Kleinigkeit anrufen – „Mein Toaster hat einen Kratzer, ich will eine neue Küche!“ Der Selbstbehalt ist die Eintrittskarte für Ernstfälle. Ohne Selbstbehalt würden wir alle ständig Bagatellschäden melden, und die Beiträge wären astronomisch. Ironischerweise schützt dich der Selbstbehalt also vor dir selbst – und vor deinem inneren Kleinkind, das bei jedem Popel einen Versicherungsfall sieht.
Und hier kommt der Haken: Je niedriger der Selbstbehalt, desto höher ist meist der monatliche Beitrag. Du kannst also wählen: - Hoher Selbstbehalt (z. B. 1.000 Euro) → niedriger Beitrag, aber hohes Risiko. - Niedriger Selbstbehalt (z. B. 150 Euro) → hoher Beitrag, aber weniger Schmerz im Schadensfall. Es ist wie beim Mittagstisch: Willst du das Buffet für 5 Euro mit kleinem Teller oder das 15-Euro-Restaurant mit Nachschlag? Entscheide dich – aber heul nicht, wenn der Teller zu klein ist.
Achtung, versteckte Fallen! (Ja, die gibt's immer)
Nicht alle Selbstbehalte sind gleich. Manche Versicherungen tricksen mit „prozentualen Selbstbehalten“ (20% vom Schaden, kein Maximum – dein Bäcker sagt dann: „Ihr Gebiss muss 50% selbst zahlen“). Andere haben Jahresselbstbehalte – du zahlst pro Jahr maximal einmal, aber wenn du dreimal einen Unfall baust, blutest du jedes Mal. Lies das Kleingedruckte. Ich weiß, es ist staubtrocken, aber stell es dir wie ein Dating-Profil vor: Du musst die „Bedingungen“ checken, bevor du unterschreibst.

Wann lohnt sich's, auf den Selbstbehalt zu pfeifen?
Du hast eine Autoversicherung und findest einen winzigen Parkkratzer. Der Schaden liegt bei 200 Euro. Dein Selbstbehalt: 300 Euro. Logische Konsequenz: Du meldest nichts. Zahlst selbst. Sonst steigt deine Beitragsklasse („Schadenfreiheitsklasse“ – klingt nach Hipster-Verein, ist aber teuer). Bei kleinen Schäden ist der Selbstbehalt also eher ein „Selbst-ärger-mich“.
Umgekehrt: Wenn bei dir ein Wasserschaden die halbe Wohnung flutet, sind 500 Euro Selbstbehalt ein Schnäppchen im Vergleich zu 20.000 Euro Schaden. Da sagst du nicht „Ach, das mach ich selbst“ – du rufst sofort die Versicherung an, und zwar mit dem Ruf des Adlers.
Praktische Tipps für den Alltag (weil du sie verdienst)
- Notiere dir alle Selbstbehalte! Häng sie an den Kühlschrank. So siehst du, ob du bei einem Handy-Kratzer wirklich die Versicherung belästigen musst.
- Verhandle wie ein Profi: Manche Versicherungen lassen sich auf Null-Selbstbehalt ein – gegen einen saftigen Beitrag. Wenn du ein „Risiko-People-Pleaser“ bist (ruhig, ich meine das liebevoll), kann das sinnvoll sein.
- Denk langfristig: Wenn du in fünf Jahren nie einen Schaden meldest, war ein hoher Selbstbehalt die clevere Wahl (du hast ja quasi gespart). Wenn du aber jedes Jahr eine neue Brille oder einen neuen Fahrradreifen brauchst? Dann nimm den niedrigeren Selbstbehalt – und akzeptiere die höhere Rate als „Friedenssteuer“.
Fazit: Der Selbstbehalt ist kein Schurke, nur ein Sidekick
Am Ende ist der Selbstbehalt wie ein ungeliebter Kollege, der im Büro immer die Kaffeekasse verwalten will. Er nervt, er kostet Geld, aber ohne ihn wäre das System im Chaos. Sei clever: Wähle deinen Selbstbehalt so, dass du im Schadensfall nicht weinst, aber auch nicht jeden Mini-Riss melden musst. Und wenn du das nächste Mal von einem Auto die Tür geöffnet bekommst – denk an mich. (Und hol dir ein E-Bike, das cooler aussieht als das alte.)
P.S.: Falls du diesen Artikel gelesen hast, ohne deine Versicherungspolicen zu checken – Schäm dich. Aber nicht lange. Es gibt Schokolade im Kühlschrank. Hol sie raus. Du hast's dir verdient.