
Was Ist Besser Leasing Oder Kredit
Stell dir vor: Du sitzt in deinem Lieblingscafé, der Cappuccino schäumt perfekt, und dein Kumpel fragt dich: „Was ist besser – Leasing oder Kredit?“ Du schaust ihn an, nimmst einen Schluck und denkst: „Oh je, jetzt wird’s ernst.“ Keine Panik. Ich erklär’s dir, so lustig wie möglich, aber ohne dass du hinterher aus Versehen einen 30.000-Euro-Fehler machst.
Das große Drama: Leasing – der charmante Verführer
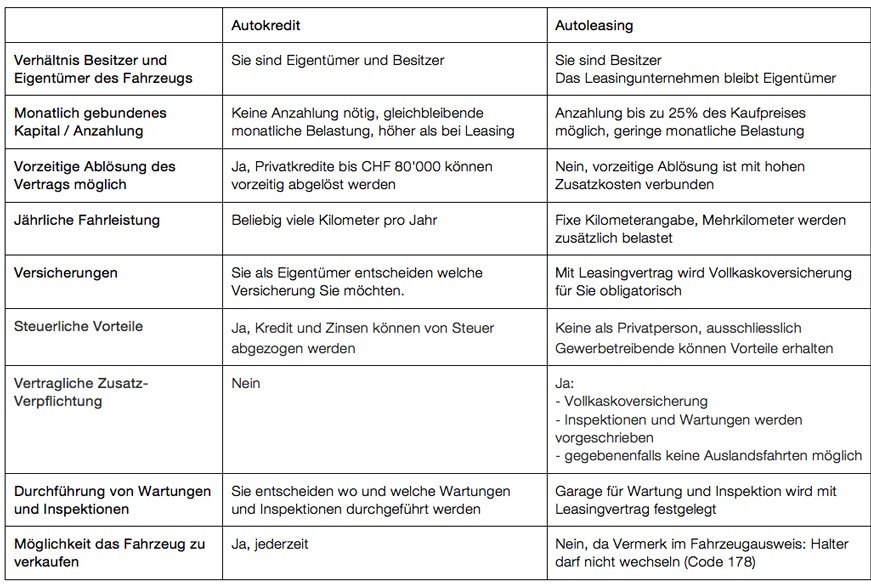
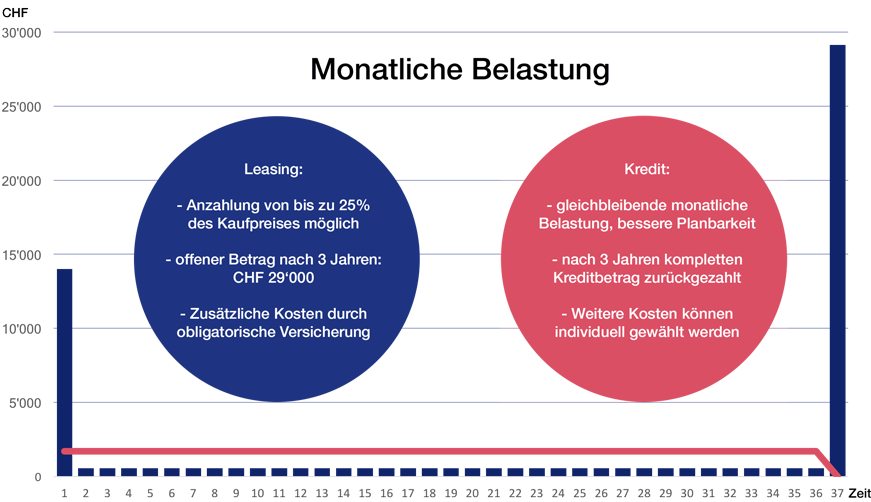
Leasing fühlt sich an wie ein Date mit einem supersüßen Auto, das dir sagt: „Hey, ich bin nur für eine Weile da, aber wir können ja verlängern!“ Du zahlst monatlich eine Rate, fährst glücklich durch die Gegend, und nach zwei Jahren gibst du den Schlüssel einfach zurück. Klingt nach einem Traum, oder? Aber hier kommt der Haken: Du besitzt das Auto nie. Es ist, als würdest du für eine Party einen teuren Smoking ausleihen – du siehst großartig aus, aber wenn die Party vorbei ist, gehörst du wieder zur Normalausstattung.
Und dann die Kilometer: Überschreite das Limit, und du zahlst ordentlich drauf. Mein Kumpel hat mal 1.000 Euro extra gezahlt, nur weil er seinen Hund mehrmals zum Hundesport gefahren hat. Der Hund war nicht mal gut im Sport. Total absurd.
Der Kredit: der ehrliche, langweilige Typ
Ein Kredit ist wie ein verlässlicher Kumpel, der dir sagt: „Ja, du bezahlst erstmal viel, aber am Ende gehört dir die Karre ganz allein.“ Du gehst zur Bank, bekommst Geld, kaufst das Auto, und dann zahlst du es ab. Keine versteckten Kosten, keine Kilometerpanik. Nach 4 oder 5 Jahren winkst du stolz auf dem Parkplatz – das Auto ist deins.
Überraschende Wahrheit: Laut einer Studie der Autobank sind Kredite in 60% der Fälle günstiger als Leasing, wenn du das Auto länger als 3 Jahre behältst. Ja, richtig gehört! Leasing ist oft nur ein Marketing-Trick, der dir das Gefühl gibt, jede Woche ein neues Auto zu fahren. Aber eigentlich zahlst du drauf – wie bei einer Mitgliedschaft im Fitnessstudio, die du nie nutzt.

Wann ist was besser? Der epische Showdown
Okay, jetzt wird’s ernst. Leasing ist perfekt für Menschen, die: alle zwei Jahre ein neues Auto wollen, keine Lust auf Reparaturen haben (Garantie sei Dank!) und sich nie Sorgen um den Wiederverkaufswert machen wollen. Es ist wie ein Abo für Autos – nur ohne die Kündigungsfrist, die dich verfolgt.
Ein Kredit ist besser, wenn du: das Auto ewig fahren willst, die Kilometer nicht zählen möchtest (dein Roadtrip nach Italien ist endlich legal!) und ein gutes Gefühl haben willst, wenn der letzte Cent bezahlt ist. Fun Fact: Nach 5 Jahren Besitz hast du im Schnitt 3.500 Euro mehr in der Tasche als beim Leasing – das ist genug für einen extra Urlaub. Oder für einen sehr teuren Cappuccino.
Das geheime Fazit von deinem Café-Kumpel
Wenn du ein Auto-Zocker bist, der alle zwei Jahre das neueste Modell fahren will (und denkt, dass „Kilometerbegrenzung“ ein Wort aus einer fremden Sprache ist), dann geh zu Leasing. Wenn du aber ein vernünftiger Spießer bist (ich mein das lieb!), der sagt: „Ich fahr’ den Wagen, bis der TÜV weint“, dann nimm den Kredit.
Egal wie du dich entscheidest: Lies das Kleingedruckte, sonst wachst du eines Tages auf und fragst dich, warum du 500 Euro zahlst, obwohl du das Auto nur einmal zum Bäcker gefahren hast. Prost – und denk dran: Ein Auto ist immer teurer als ein Fahrrad. Also egal, was du nimmst: Sparen ist besser. Aber das ist eine Geschichte für einen anderen Café-Besuch.