
Reverse Charge 13b Ustg
Stell dir vor, du bestellst online eine riesige Hüpfburg für den Kindergeburtstag deines Sohnes. Der Verkäufer sitzt in Italien, du in Deutschland. Die Rechnung flattert rein: 1.000 Euro plus 190 Euro Mehrwertsteuer. Zahlst du? Nö! Denn hier kommt der Reverse Charge ins Spiel – und zwar der §13b UstG.
Klingt erstmal nach staubigem Finanzamt-Chinesisch? Keine Sorge. Stell dir vor, du bist ein Superheld der Steuer. Der Reverse Charge ist dein Umhang, und der §13b UstG ist dein geheimes Handbuch. Du musst nicht mehr die Mehrwertsteuer vorstrecken, die dir später das Finanzamt mühsam zurückzahlt. Nein, du drehst den Spieß einfach um!
Wie funktioniert das Zauberkunststück?
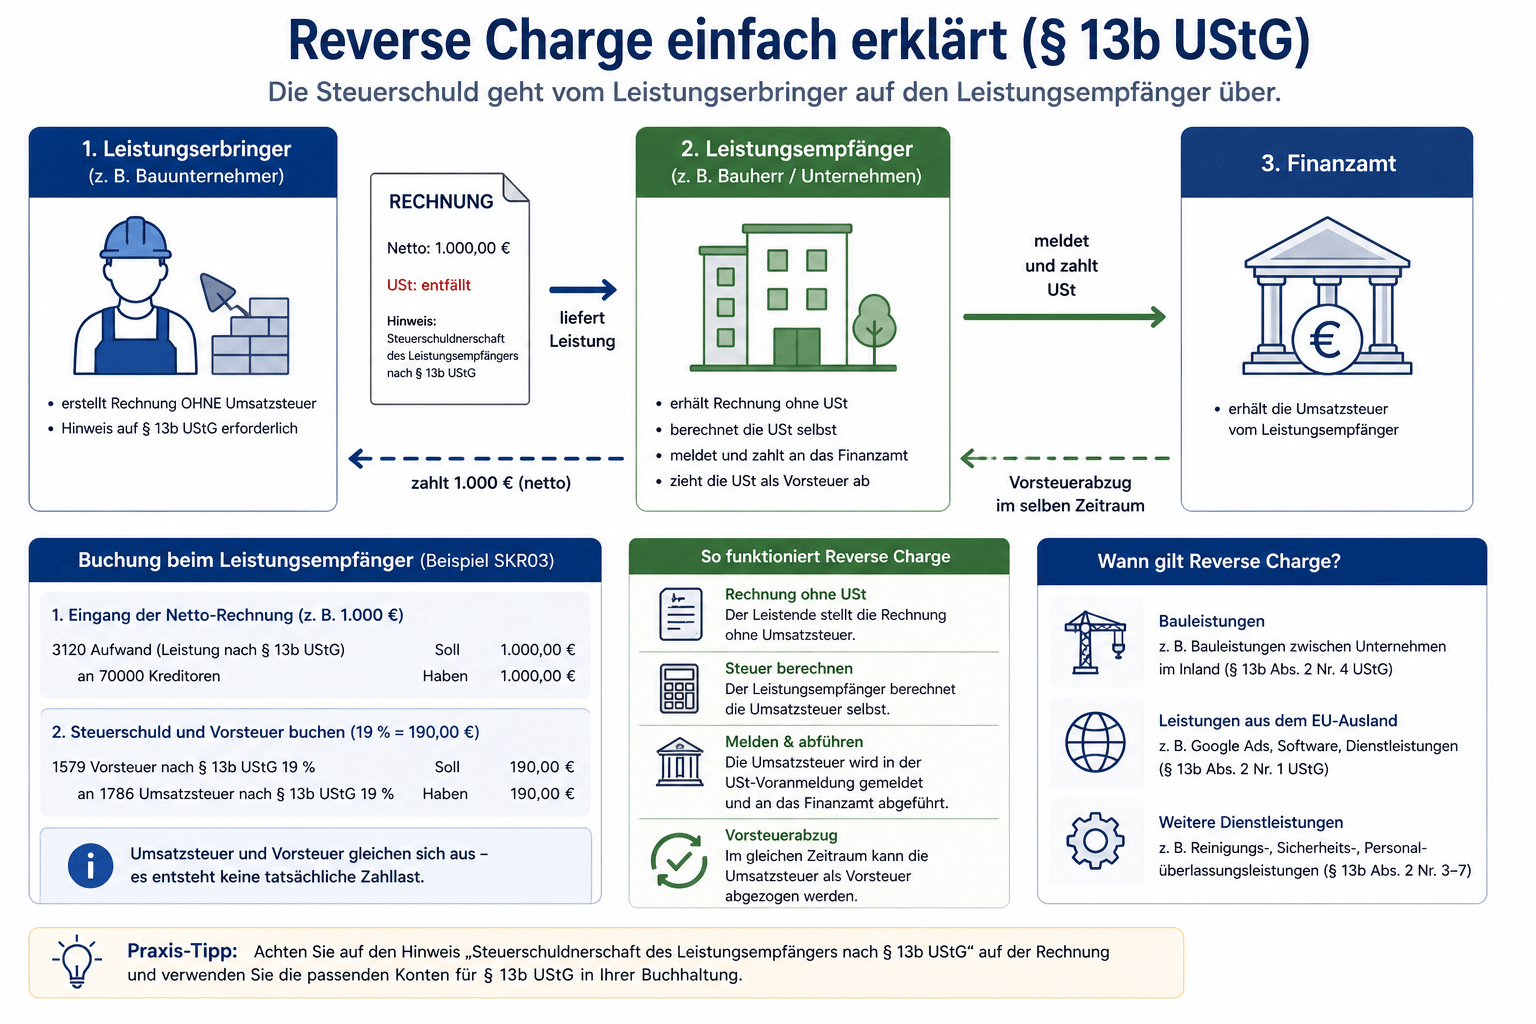
Ganz einfach: Du, der Kunde (und Unternehmer), wirst zum Steuerschuldner. Der italienische Hüpfburg-Verkäufer schreibt dir eine Rechnung ohne Mehrwertsteuer. Darauf steht ein Satz wie: „Steuerschuldnerschaft des Leistungsempfängers gemäß §13b UstG“. Du sagst: „Aha!“, und dann tust du so, als hättest du die Steuer schon bezahlt.
Praktisch heißt das: Du buchst in deiner Buchhaltung 1.000 Euro (Nettopreis) plus 190 Euro (fiktive Steuer) als Ausgabe. Und gleichzeitig buchst du dieselben 190 Euro als Vorsteuer wieder rein. Ergebnis: Du zahlst null Euro ans Finanzamt. Es ist, als würdest du dir selbst einen Kuchen backen, ihn aufessen – und dann behaupten, du hättest ihn verschenkt. Magie!
Wann wird das Ding wirklich verrückt?
Nicht nur bei Hüpfburgen aus Italien. Sondern bei allen grenzüberschreitenden Dienstleistungen und Waren, wenn beide Unternehmen im EU-Ausland sitzen. Oder bei bestimmten Bauleistungen, Reinigungen, Goldlieferungen – ja, sogar bei Software-Updates aus der Cloud. Stell dir vor, du kaufst eine Mega-Cloud-Festplatte von einem Anbieter in Irland. Der schickt dir die Rechnung ohne Mehrwertsteuer. Du machst den Reverse Charge, und zack – die 19% (oder 7%, je nachdem) verschwinden wie von Geisterhand.
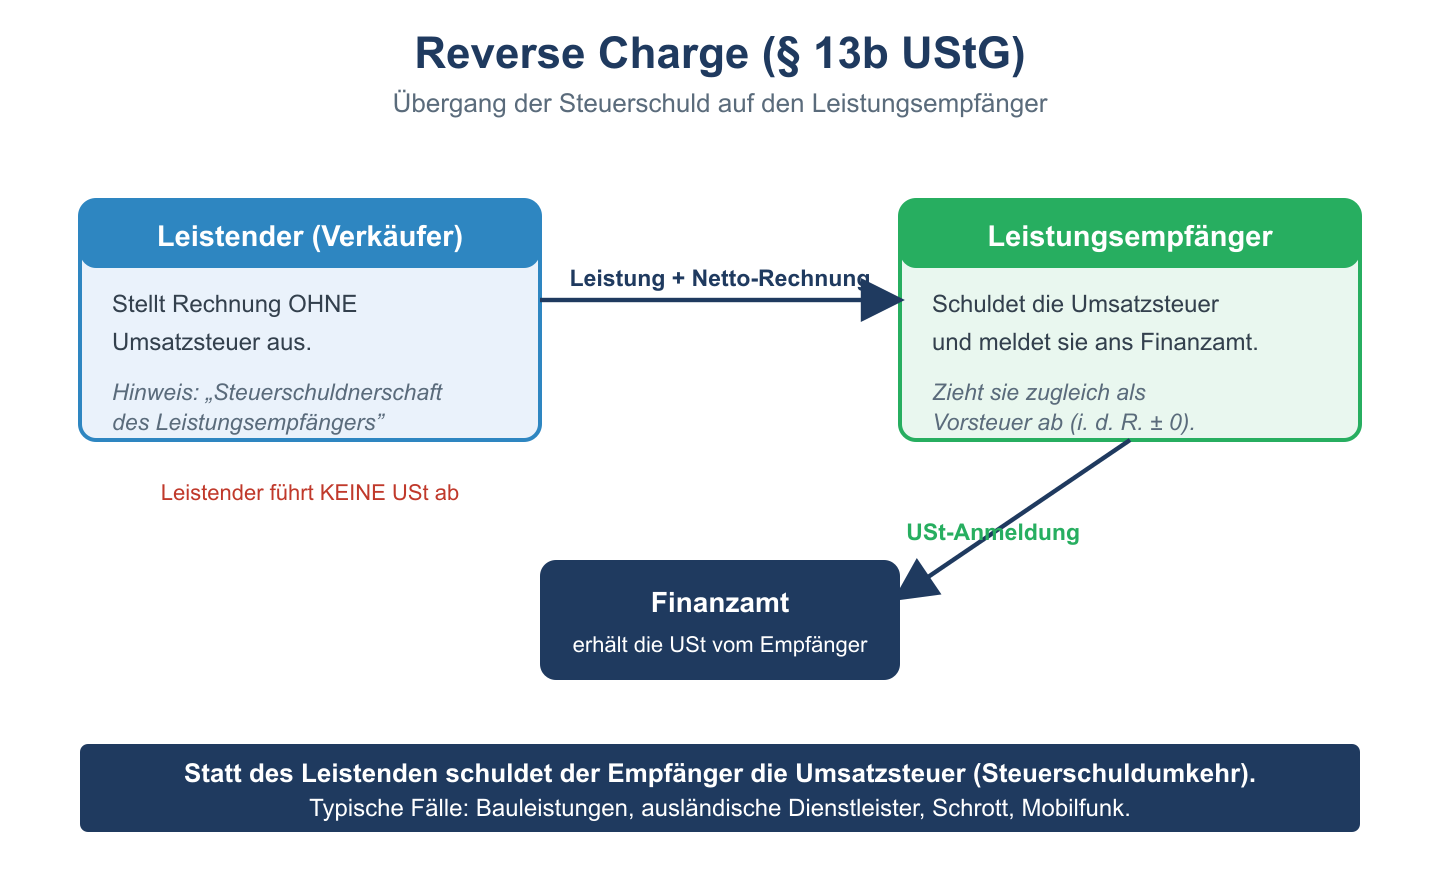
Ein Klassiker: Du lässt deine Hausfassade von einem polnischen Maler streichen. Der schreibt dir eine Nettorechnung. Du wirst zum Steuer-Ermittler auf Zeit: Du meldest das dem Finanzamt, buchst die fiktive Steuer und Vorsteuer, und am Ende fließt kein Cent raus. Der polnische Maler lacht, du lachst, der Finanzbeamte nickt zufrieden.
Und was, wenn ich einen Fehler mache?
Dann wird der Spaß plötzlich ernst. Wenn du vergisst, den §13b UstG auf der Rechnung zu vermerken oder die fiktive Steuer nicht meldest, kann das Finanzamt böse werden. Stell dir vor, du hast die Hüpfburg schon aufgeblasen, die Kinder hüpfen, und plötzlich klingelt der Finanzbeamte und sagt: „Du schuldest mir 190 Euro plus Verzugszinsen!“ – Autsch!

Aber keine Panik: Die meisten Buchhaltungsprogramme (wie Lexoffice, Datev, etc.) machen das Reverse Charge automatisch. Ein Klick auf „Leistung von ausländischem Unternehmer“ – und schon erledigt das Ding den Rest. Es ist fast so einfach, wie einen Döner zu bestellen: „Einen mit alles, bitte §13b UstG!“
Die goldene Regel für Anfänger
Merke dir diesen Satz:
„Reverse Charge bedeutet: Du schuldest die Steuer zwar, aber du schuldest sie dir selbst.“
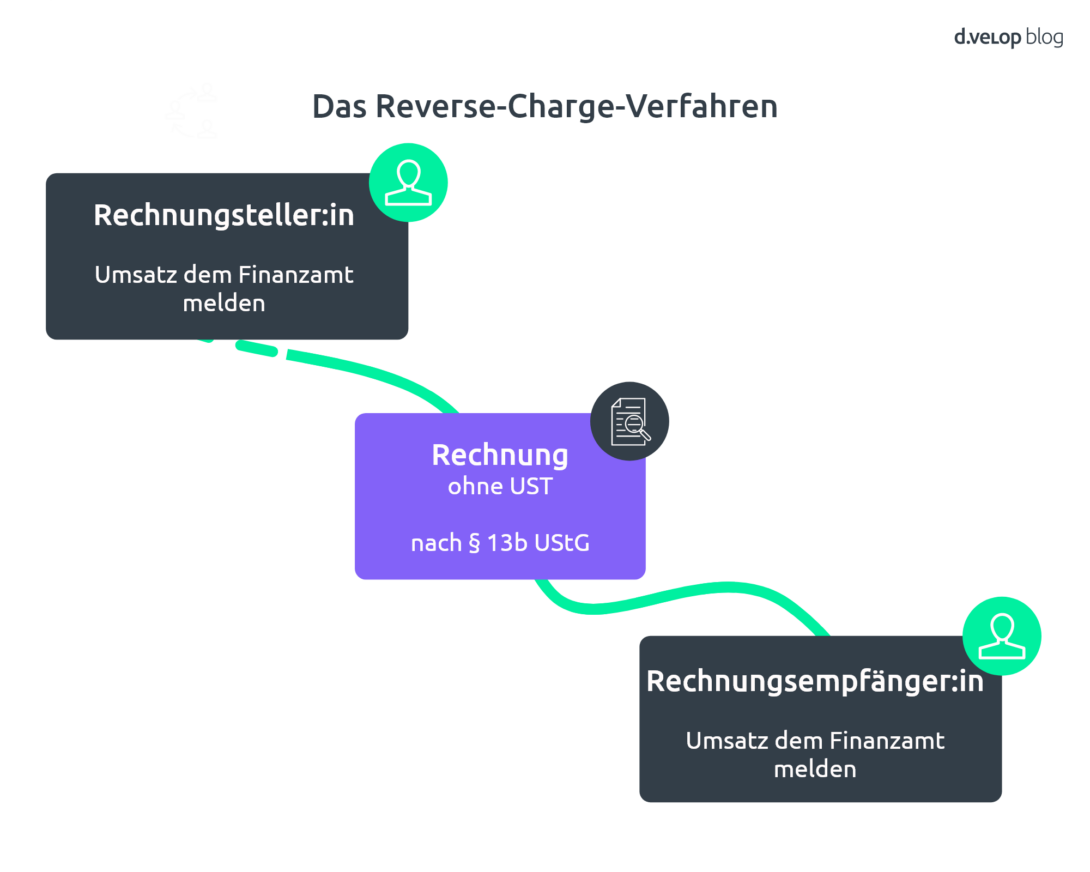
Das klingt verrückt, ist aber so. Du buchst die Steuer auf der Haben-Seite (Umsatzsteuer) und auf der Soll-Seite (Vorsteuer) – und weil beides gleich hoch ist, ist das Ergebnis: 0. Wie wenn du links ein Rad hinzufügst und rechts eins abmontierst – das Auto bleibt stehen.
Also keine Angst vor dem §13b UstG. Er ist wie ein freundlicher Roboter, der dir lästiges Papierchaos abnimmt. Einmal verstanden, wirst du ihn lieben. Und wenn du das nächste Mal eine Rechnung ohne Steuer siehst, wirst du stolz deine Brille rücken und sagen: „Ah, Reverse Charge – mein alter Freund!“
Und falls doch mal was schiefgeht? Tja, dann haste halt die Hüpfburg umsonst gemietet – zumindest steuerlich. Der Rest ist Lebensfreude.