
Ohne Anzahlung Auto Finanzieren
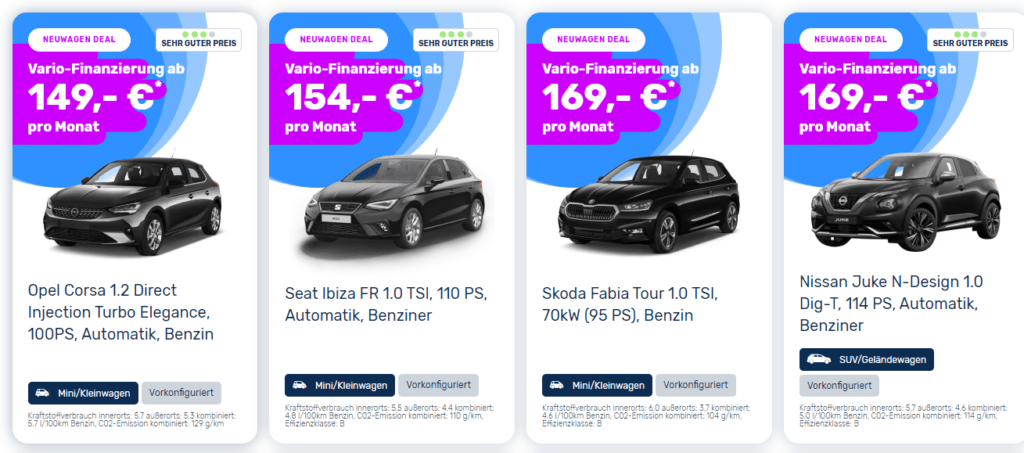
Stell dir vor: Du sitzt in deinem Wohnzimmer, trinkst einen Kaffee, und plötzlich schießt dir der Gedanke durch den Kopf: „Ich brauche ein neues Auto.“ Kein Wunder, dein alter Flitzer macht Geräusche wie eine Kaffeemühle auf Steroiden. Aber dann der Schock: Die Kohle fehlt. Kein Bargeld, keine dicke Erbschaft von Tante Erna. Aber halt – es gibt ja diesen magischen Satz: „Ohne Anzahlung Auto finanzieren“. Klingt zu schön, um wahr zu sein? Vielleicht. Aber lass uns mal ehrlich drüber quatschen.
Was bedeutet das eigentlich – „ohne Anzahlung“?
Einfach gesagt: Du zahlst beim Kauf keinen Cent aus eigener Tasche. Null. Nada. Nicht mal einen Fuffi für die Schlüsselanhänger. Die Bank oder der Autohändler streckt dir die volle Summe. Du fährst los, und die Raten beginnen erst. Das ist wie Pizza bestellen ohne Trinkgeld zu geben – erstmal geil, aber die Rechnung kommt später. Aber hey, für viele ist das der einzige Weg, sich den Traum vom neuen (oder gebrauchten) Flitzer zu erfüllen.
Die große Frage: Ist das clever oder risky?
Ganz ehrlich? Es kommt drauf an. Stell dir vor, du leihst dir von deinem Kumpel 20 Euro für‘s Kino – ohne Pfand. Wenn du denkst „Ach, zahl ich nächsten Monat“ – und dann kommt die Autoversicherung, die neuen Reifen und der Geburtstag deiner Schwester. Zack, schon im Minus. Genau so läuft das mit der Null-Anzahlung. Du startest mit einer höheren monatlichen Rate, weil ja nichts vorher bezahlt wurde. Und wenn das Auto dann plötzlich den Geist aufgibt? Ärger vorprogrammiert.
Aber: Wenn du einen soliden Job hast, keine anderen riesigen Kredite und weißt, dass du die Raten stemmen kannst – warum nicht? Viele Banken bieten das an, besonders bei Neuwagen oder jungen Gebrauchten mit Garantie. Das Geheimnis: Lies das Kleingedruckte, als ob es eine geheime Schatzkarte wäre. Da stehen oft Zinssätze, Restwertrisiken oder Schlussraten – und die wollen verstanden sein.
Die Typen der „Keine Anzahlung“ – ein kleiner Überblick
Es gibt nicht eine Methode, sondern ein paar Varianten, die wie verschiedene Pizzabeläge sind – jeder hat seinen eigenen Geschmack:

- Die klassische Finanzierung: Du zahlst 0 Euro Anzahlung, aber die monatlichen Raten sind höher. Das Auto gehört dir am Ende – wenn du durchhältst. Wie ein Marathon, aber ohne Wasserflasche.
- Das Leasing mit Null Anzahlung: Du fährst das Auto, zahlst Raten, gibst es nach ein paar Jahren zurück. „Mieten statt kaufen“ – nur dass du keine Chance hast, es zu behalten. Perfekt, wenn du immer das neueste Modell willst, aber keine Lust auf Werkstattbesuche hast.
- Der Ballonkredit: Kleine Raten, aber am Ende eine dicke Schlussrate. Du musst dann entweder das Auto verkaufen oder ansparen. Vorsicht: Das kann böse enden, wenn du die Restschuld nicht stemmen kannst. Ein bisschen wie ein Elefant, der am Ende der Sitzung aus dem Zirkuszelt platzt.
Worauf du unbedingt achten solltest (meine Spickzettel)
Ich geb dir einen Tipp: Niemals blind unterschreiben. Auch wenn der Verkäufer lächelt wie ein Honigkuchenpferd. Checke diese drei Dinge:
- Der effektive Jahreszins: Der sagt dir, wie teuer der Spaß wirklich ist. Wenn der über 8% liegt, frage dich: „Will ich das wirklich?“
- Die Laufzeit: 84 Monate klingen entspannt – aber nach 7 Jahren hast du vielleicht mehr Zinsen gezahlt als das Auto wert ist. Das ist, als würdest du für einen Döner 50 Euro zahlen, weil du in Raten zahlst.
- Die Schufa: Ohne Anzahlung prüfen Banken deine Bonität besonders streng. Ein negativer Eintrag? Dann wird‘s schwer. Aber keine Panik – es gibt auch spezialisierte Anbieter, die dir trotzdem helfen.
Und was ist mit Gebrauchtwagen?
Ja, das geht auch. Aber hier wird das Risiko etwas größer. Ein Gebrauchtwagen mit Null Anzahlung zu finanzieren ist wie eine Beziehung auf den zweiten Blick – du weißt nie, ob er nicht doch überraschende Macken hat. Deshalb: Lass den Wagen vorher vom TÜV oder einem unabhängigen Mechaniker checken. Sonst zahlst du die nächsten Jahre für einen Haufen Probleme, der eigentlich in die Presse gehört.
Die goldene Regel: Realistisch bleiben
Hier kommt der ernste Teil (aber nur kurz, versprochen). Ohne Anzahlung Auto finanzieren ist kein Freifahrtschein. Es ist ein Werkzeug. Wie ein Schraubenzieher – nützlich, aber gefährlich, wenn man ihn in die Steckdose steckt. Mach eine Liste deiner monatlichen Ausgaben. Zieh die Kreditrate ab. Wenn dann noch was für Eis und Kino übrig bleibt – perfekt. Wenn nicht, dann spare lieber noch ein paar Monate oder such dir ein günstigeres Auto. Der Traum muss nicht platzen, er wird nur verschoben.
Zum Schluss: Ein Lächeln und ein PS-starkes Lebensgefühl
Weißt du was? Am Ende geht es nicht nur um Zahlen und Verträge. Es geht um das Gefühl, wenn du die Sonne im Gesicht hast, der Motor schnurrt und die Musik läuft. Ohne Anzahlung zu finanzieren kann der Anfang von etwas Großem sein – solange du die Kontrolle behältst. Du bist der Fahrer, nicht die Bank. Du hast die Wahl. Und wenn alles klappt? Dann siehst du von deinem neuen Auto aus auf die alte Kaffeemühle von vorhin und denkst: „Gut gemacht, Alter. Du hast es verdient.“
Also, schnapp dir deine Finanzunterlagen, mach einen Plan, und fahr los in eine Zukunft, die dir gehört. Mit oder ohne Anzahlung – Hauptsache, du kommst an. 🚗💨