
Fahrrad Gegen Diebstahl Versichern

Stell dir vor: Du kommst morgens aus dem Café, die Sonne blinzelt durch die Blätter, und da, wo dein geliebtes Zweirad stand – nur noch eine leere, zementgraue Lücke. Der Moment, in dem dir klar wird: Jemand hat dein Fahrrad geklaut. Es ist ein Gefühl zwischen Wut, Ohnmacht und dem leisen Wunsch, dem Dieb mit einem Kugelschreiber in den Reifen zu fahren. In Deutschland passiert das alle zwei Minuten. Ja, richtig gelesen. Fast so häufig wie ein neuer Podcast von dir gestartet wird. Höchste Zeit, über das zu sprechen, was viele von uns immer wieder aufschieben: die Fahrradversicherung gegen Diebstahl.
Warum dein Drahtesel mehr Schutz verdient
Vielleicht denkst du: „Mein Rad ist doch nicht teuer genug.“ Oder: „Ich habe ein gutes Schloss.“ Beides ist verständlich, aber oft gefährliches Halbwissen. Fakt ist: Ein Fahrrad wird nicht nur wegen seines Neupreises geklaut. Auch ein zehn Jahre altes, liebevoll gepflegtes Trekkingrad ist begehrt – für Ersatzteile oder den schnellen Weiterverkauf. Und ein Schloss? Es hält den Gelegenheitsdieb auf, aber nicht den Profi mit dem Akku-Winkelschleifer. Der braucht 15 Sekunden für ein Bügelschloss. Manche schaffen es sogar in der Zeit, in der du dein Fahrradschloss nur aufschließt. Die Versicherung ist also nicht nur für den Carbon-Renner oder das E-Bike der Luxusklasse – sie ist der emotionale und finanzielle Rettungsanker für jeden, der sein Rad liebt. Denk an all die gemeinsamen Touren, die Späti-Fahrten um Mitternacht oder den Korb, in den immer das frische Baguette passt. Das willst du nicht einfach so hergeben.
Die drei großen Versicherungs-Mythen – und wie du sie knackst
Mythos 1: „Die Hausratversicherung deckt das ab.“ Teilweise richtig, aber nur, wenn das Rad nachts im Keller oder in der Wohnung steht. Steht es tagsüber am Hauptbahnhof oder vor der Bar? Dann bist du oft raus. Manche Policen zahlen nur bei Einbruch in den Keller, nicht bei Diebstahl draußen. Ein echter Fail. Tipp: Lies deine Hausrat-Police und such nach dem Begriff „einfacher Diebstahl“. Fehlt er, brauchst du eine extra Rad-Versicherung.
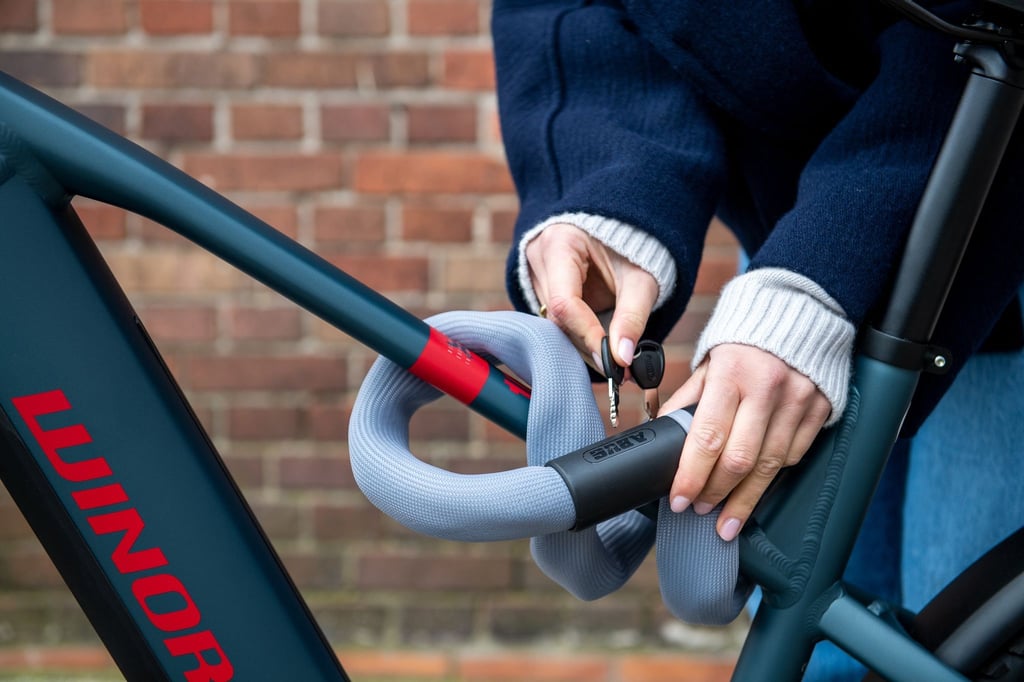
Mythos 2: „Die Versicherung zahlt eh nicht.“ Das stimmt, wenn du fahrlässig warst. Also: Schloss vergessen oder ein Schloss benutzt, das der Versicherer nicht akzeptiert? Die meisten guten Anbieter fordern ein Schloss mit Sicherheitsstufe (z. B. nach Sold Secure Gold oder VdS). Dein altes Kabelschloss aus dem Discounter? Das zählt nicht. Tipp: Investiere 30 Euro mehr in ein gutes Bügel- oder Faltschloss. Das senkt den Beitrag und erhöht deine Chancen.
Mythos 3: „Das ist zu teuer.“ Rechnen wir mal: Ein gutes E-Bike kostet 2000 Euro. Eine Diebstahlversicherung gibt es oft schon für 3 bis 8 Euro pro Monat. Das sind 36 bis 96 Euro im Jahr. Kaffee? Trinkst du in zwei Wochen. Der echte Schmerz? Wenn das Rad weg ist. Und du zahlst den Neuwert, nicht den Zeitwert – vielen Dank an die moderne Technik. Tipp: Vergleiche mit Rechnern (z. B. bei Check24 oder über den ADFC). Achte darauf, ob die Versicherung Neuwertentschädigung bietet, mindestens für die ersten drei Jahre.
Von knackigen Bikes und knackigen Paragraphen – ein kleiner Leitfaden
Du hast dich entschieden? Fantastisch. So gehst du vor wie ein Profi: Erstens: Fotografiere dein Rad von allen Seiten und notiere die Rahmennummer. Sie ist die DNA deines Bikes. Zweitens: Kaufe ein Schloss, das die Versicherung akzeptiert – oft reicht ein Faltschloss von Abus oder Kryptonite. Drittens: Melde dein Rad sofort an (viele Policen gelten ab Mitternacht nach Vertragsschluss). Und denk dran: Die physische Prävention (Schloss, GPS-Tracker wie der von „Knog“ oder „Invoxia“) macht den Unterschied. Ein Dieb nimmt lieber das Rad daneben, das nur mit einem dünnen Kabel gesichert ist. Sei das unattraktive Rad – clever, oder?

Ein kleiner Fun Fact aus der Diebstahl-Forschung: Berlin ist die Hauptstadt der Fahrraddiebe. Hier wird statistisch jedes Jahr jedes zehnte Rad geklaut. München und Hamburg sind nicht viel besser. Die Täter? Oft Banden, die in einer Nacht zwanzig Räder abräumen. Die Räder landen dann in Osteuropa oder werden auf Portalen wie eBay Kleinanzeigen verkauft – oft innerhalb von zwei Stunden. Dein Rad kann also schneller den Besitzer wechseln als du deine nächste Spotify-Playlist erstellst. Genau deshalb: Versichern ist kein Luxus, sondern eine logische Handlung der Selbstfürsorge.
Was bleibt? Ein kleiner Lebensmoment
Am Ende geht es nicht nur um Geld. Es geht um das Gefühl, wenn du am Feierabend auf dein Rad steigst und weißt: „Mir kann keiner was“. Die Versicherung ist wie ein unsichtbarer Schutzengel, der zwar keine Steinschläge auf dem Rahmen verhindert, aber die Existenzangst nimmt. Und das ist viel wert. Stell dir vor, du kommst wieder aus dem Café, die Sonne blinkt, und dein Rad steht da – sicher, unversehrt, dein. Du schließt es auf, hörst das vertraute Klicken, und denkst: „Ja, das Leben hat Stil.“ Und genau diesen Stil – den schützt du mit einem Klick in der App. Fahr los, genieß den Fahrtwind, und lass die Sorgen an der Ampel stehen.