
Beamtenpension Brutto Netto Rechner
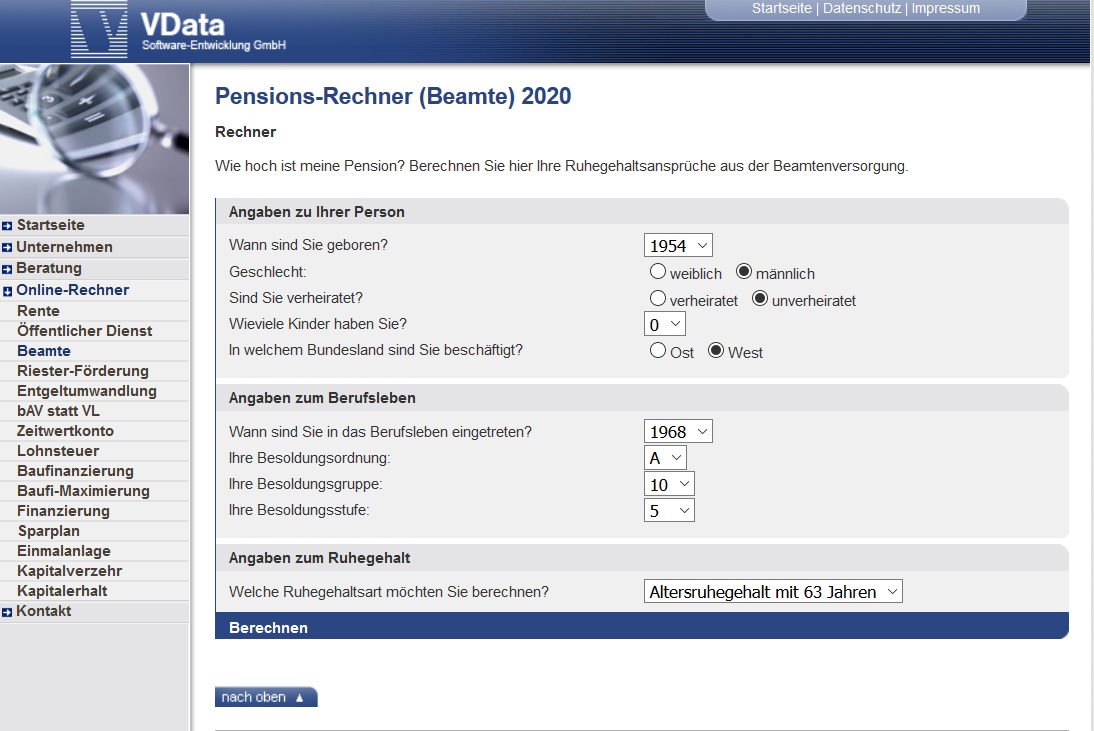
Stell dir vor: Du sitzt nach 40 Jahren im feinsten Aktenstaub am Stammtisch. Der Kollege, immer mit der roten Nase, zückt stolz seinen „Vorläufigen Bescheid“. Du nickst weise, aber innerlich denkst du: „Was bleibt da eigentlich übrig?“ Genau hier kommt der Beamtenpension Brutto Netto Rechner ins Spiel – dein privatdetektivisches Werkzeug, das aus dem undurchsichtigen Pensionsdschungel eine klare, sonnige Lichtung macht.
Wir Beamten sind ja Meister der Verwaltung – solange es um die Dienstposten der anderen geht. Aber wenn es um die eigene Pension geht, fühlen wir uns wie ein Goldfisch im Aktenpool. Brutto klingt immer fantastisch. „Ich werde mit 67 rund 4.500 Euro bekommen!“ prahlst du beim Grillen. Die Nachbarn, normale Angestellte, lächeln gequält. Aber dann kommt der Schock: 4.500 Euro brutto – das ist wie die Werbung für ein Luxusauto. Schön, bis du die Versicherungsbeiträge, die Steuerklasse und diesen fiesen „Krankenversicherungsbeitrag der Rentner“ siehst. Plötzlich fährt man nicht mehr Porsche, sondern einen rostigen Golf mit Hühnerfedern am Rückspiegel.
Warum der Rechner dein neuer bester Freund ist
Ein guter Beamtenpension Brutto Netto Rechner ist wie ein ehrlicher Finanzberater, der dir direkt sagt: „Alter, die 4.500 sind nett – aber nach Abzug der Kranken- und Pflegeversicherung (die du als Beamter ja selbst zahlen musst!) und der Lohnsteuer bleiben dir vielleicht 3.400 Euro. Im Monat. Klingt immer noch gut, aber von der Kohle muss ja auch die private Krankenversicherung steigen, weil du älter wirst. Das ist, als würdest du ein Haus kaufen und dann feststellen: Die Heizung kostet extra und der Garten ist eine Müllhalde.“
Ich erinnere mich an Onkel Günter. Er war Oberamtsrat und hat immer von seiner „fetten Pension“ geschwärmt. Als er dann in Rente ging, saß er am Küchentisch und starrte auf den Netto-Bescheid. „Da fehlen ja 800 Euro!“, rief er. Seine Frau sagte nur: „Günter, das ist die Steuer – die hast du vorher auch bezahlt, aber da war sie dir egal, weil sie vom Brutto abgezogen wurde.“ Onkel Günter hat dann eine Woche lang jeden Abend den Brutto-Netto-Rechner für Beamte gequält, bis er kapiert hat: Brutto ist ein Versprechen, Netto ist die Realität. Seitdem schwört er auf diese kleinen Helferlein im Internet.
Wie funktioniert der Zauberkasten?
Du gibst dein Brutto-Pensionsanspruch ein – also das, was dir nach 40 Jahren Dienstzeit winkt. Dann musst du angeben: Bundesland? (Ja, in Bayern ist die Steuer anders als in Berlin – kenne einen Münchner, der ärgert sich über die hohe Kirchensteuer, weil er aus Versehen noch in der Kirche ist. Klassiker.) Familienstand? (Verheiratet mit Steuerklasse III? Dann bleibst du unter der Steuermesslatte wie ein Flüchtiger unter der Brücke.) Kinder? (Kinderfreibeträge sind dein geheimer Bonus – wie ein Gutscheinheft fürs Leben.)

Dann drückst du auf „Berechnen“. Der Rechner macht „Wusch“, und du siehst: Deine Netto-Pension. Plötzlich wird aus dem Traum vom Wohnmobil auf Mallorca ein Zeltplatz an der Ostsee. Oder umgekehrt: Wenn du clever warst mit deiner Lebensarbeitszeit, siehst du: „Hey, das reicht sogar für zwei Urlaube und eine neue Kaffeemaschine!“
Die Fallstricke, die dich zum Lachen bringen
Da ist der Pensionsfreibetrag. Den hat man, aber nur, wenn man vor 2005 in Pension gegangen ist. Wenn du jung bist (so unter 50), fällt das flach. Dann ist da der Versorgungsfreibetrag – ein kleines Steuergeschenk, das der Staat dir macht, weil er weiß, dass du als Beamter vielleicht weniger kriegst als ein Angestellter mit Betriebsrente. Lachhaft, oder? Aber es gibt ihn.

Und dann die Krankenversicherung. Du denkst, als Ruheständler zahlst du nur noch einen Bruchteil? Falsch! Du zahlst auf deine Pension den vollen Beitragssatz für die private KV (ca. 16-18% plus Pflegeversicherung). Das ist, als würdest du nach 40 Jahren Dienst immer noch Miete für die eigene Wohnung zahlen. Ärgerlich, aber wahr.
Fazit: Der Rechner ist dein Kompass
Mein Tipp: Bevor du in 10 Jahren aus dem Dienst scheidest, setz dich mit einem Brutto-Netto-Rechner für Beamtenpension hin. Mach das wie Onkel Günter – mit einem Glas Rotwein und einem Taschenrechner. Vergleiche: „Was hätte ich mit 60, mit 63, mit 67?“ Die Korridore (Abschläge bei früherem Ruhestand) sind wie Rabatt-Aktionen – du bekommst weniger, aber dafür früher. Manchmal lohnt es sich, auf das brutto zu verzichten, um das netto im Leben zu genießen.
Also, schnapp dir deinen Rechner, klick dich durch, und lächle: 62% von deinem Endgehalt sind nicht schlecht – vor allem, wenn du dafür keine Miete fürs Büro zahlen musst. Und denk dran: Jeder Euro netto ist ein Sieg über die Bürokratie. Prost!