
3 Monats Euribor Raiffeisen
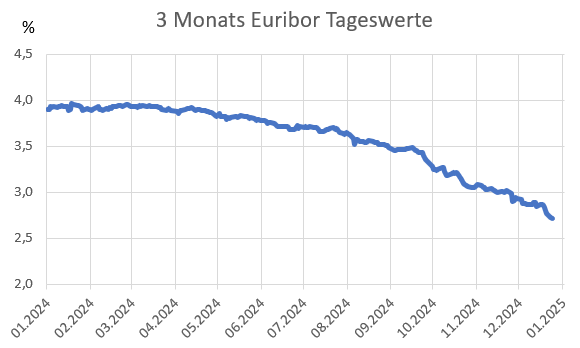
Okay, lass uns mal über den 3-Monats-Euribor bei der Raiffeisen plaudern. Ja, ich weiß, das klingt nach dem trockensten Thema der Welt – wie das Kleingedruckte auf einem Versicherungsvertrag. Aber bleib mal dran, ich versprech’ dir, es wird unterhaltsam. Denk dran: Wir sitzen hier mit einem Cappuccino (oder einem Glas Rotwein, je nach Tageszeit) und quatschen über Geld. Das ist doch fast wie Psychologie, nur mit Zahlen.
Der 3-Monats-Euribor – wer ist das überhaupt?
Stell dir vor, der 3-Monats-Euribor ist der coolere, aber unberechenbare Cousin vom Leitzins. Er lebt in einem riesigen, gläsernen Büro in Frankfurt (oder so) und entscheidet quasi darüber, wie teuer es ist, sich Geld zu leihen. Raiffeisen? Die sind nur der Bote. Die nehmen diesen Zauber-Zinssatz und sagen: „So, lieber Kunde, das ist dein neuer Kreditzins. Viel Spaß!“ Klingt unfair? Ist es auch ein bisschen. Aber so funktioniert das Spiel.
Warum interessiert mich das? (Spoiler: Dein Geldbeutel)
Weil dein Immobilienkredit bei Raiffeisen sich danach richtet. Ja, der Kredit, mit dem du dir dein Häuschen gekauft hast – oder den du noch abbezahlst. Wenn der Euribor steigt, steigt auch deine monatliche Rate. Wenn er fällt? Dann hüpfst du vor Freude durchs Wohnzimmer (oder zahlst einfach weniger). Einfach, oder? Naja, fast.
Der Witz ist: Raiffeisen nimmt den 3-Monats-Euribor und addiert einen kleinen „Aufschlag“ drauf – die sogenannte Marge. Die Marge ist wie die Schokolade auf dem Eisbecher: Sie bleibt gleich, auch wenn das Eis teurer wird. Aber das Eis selbst? Total volatil. Finde den Fehler.
Moment, gibt es nicht noch den 6-Monats-Euribor?
Ja, klar! Der existiert. Aber der 3-Monats-Euribor ist der schnellere, aufgeregtere von beiden. Während der 6-Monats-Euribor wie ein gemütlicher Rentner wirkt, der sich erst nach Kaffee und Kuchen bewegt, ist der 3-Monats-Euribor eher wie ein junger Hund: Springt, rennt, macht manchmal Unsinn. Bei Raiffeisen nutzen sie ihn oft für variable Kredite oder solche, die alle drei Monate neu angepasst werden. Ja, alle drei Monate! Das ist wie eine Diät auf Lebenszeit – nur mit mehr Zittern.
Und wenn du denkst: „Ach, das betrifft mich nicht, ich hab’ einen Festzinskredit“ – dann lach ich leise. Denn der Festzins ist irgendwann vorbei. Irgendwann (nach 5, 10 oder 15 Jahren) fällt der Schleier, und du stehst nackt im Regen des neuen Euribors. Buh!
Raiffeisen und der Euribor: Eine toxische Beziehung?
Nicht toxisch, aber es ist eine Zweckbeziehung. Raiffeisen liebt den Euribor, weil er transparent ist. Du liebst ihn? Eher nicht. Warum eigentlich nicht? Weil du nicht vorhersagen kannst, ob er in drei Monaten bei 2% oder bei 4% liegt. Rate mal! Es ist, als ob du ein Paket bestellst, und der Preis ändert sich jedes Mal, wenn der Postbote klingelt. Chaos pur.
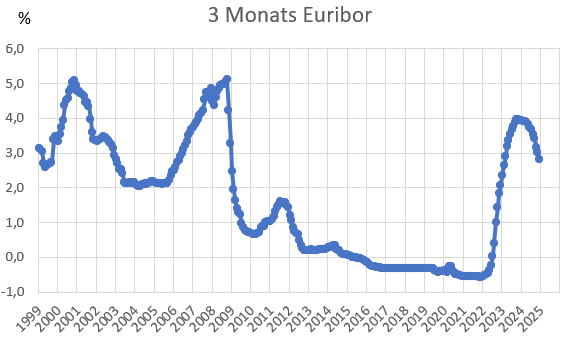
Aber Raiffeisen ist nicht böse. Sie haben nur ihre eigenen Spielregeln. Du willst einen Kredit? Dann akzeptierst du die Rolle des Euribor-Sklaven – oder du zahlst extra für die Sicherheit eines Festzinses. Das ist wie im echten Leben: Entweder kaufst du das Los und hoffst auf Glück, oder du zahlst mehr für die Versicherung.
Meine kleine Geschichte damit
Ich hatte mal einen Kredit bei einer anderen Bank, aber die Funktionsweise ist dieselbe. Der Euribor stieg damals um 0,5%. Mein Herz tat einen Sprung – nach unten. Oh nein, jetzt wird’s teuer! Aber mein Berater bei Raiffeisen (ja, wir sind Freunde geworden) erklärte mir: „Keine Panik, der 3-Monats-Euribor ist wie das Wetter – mal regnet’s, mal scheint die Sonne. Du musst nur durchhalten.“ Durchhalten? Ich hab’ angefangen, Kerzen anzuzünden und Euribor-Tarot zu lesen. Spoiler: Es half nichts.
Also, was machst du jetzt?
Ganz ruhig. Wenn du einen 3-Monats-Euribor-Kredit bei Raiffeisen hast, schau regelmäßig auf die EZB-Entscheidungen. Die Europäische Zentralbank (EZB) ist der Boss des Euribors. Die treffen sich alle paar Wochen und rammen (oder heben) die Zinsstange. Lese die Nachrichten! Und wenn du denkst: „Uh, der Zins steigt bald“, frag deine Raiffeisen-Filiale nach einer Zinssicherung. Ja, das gibt’s. Es ist wie eine Zauberformel, die den Euribor für eine Weile einfriert. Kostet natürlich extra. Aber der Seelenfrieden ist unbezahlbar.
Letzter Tipp: Sei nicht zu nervös. Der 3-Monats-Euribor ist ein Instrument, kein Fluch. Ja, er springt, er tanzt, er nervt. Aber er ist auch fair – weil er den echten Markt zeigt. Raiffeisen spielt nur die Musik dazu. Du musst nur den Takt finden. Und wenn nicht? Dann bestell noch einen Cappuccino, lächle deinem Bankberater zu und sag: „Erzähl mir nochmal von den Festzins-Optionen.“ Funktioniert immer.