
3 Monats Euribor Historisch
Stell dir vor: Es ist das Jahr 2008. Du sitzt in einem Café, blätterst durch die Financial Times (oder, okay, wahrscheinlicher durch dein Nokia-Handy) und hörst, wie jemand am Nebentisch laut „Euribor!“ ruft. Du denkst: „Hört sich an wie ein neuer Planet im Sonnensystem.“ War es auch irgendwie – ein Planet, der gerade verglühte. Der 3-Monats-Euribor, dieser kleine, unscheinbare Zinssatz, war plötzlich das heftigste Achterbahn-Ticket in Europa. Aber fangen wir von vorne an.
Ich hatte neulich einen Kumpel, nennen wir ihn Frank. Frank ist so einer, der bei jeder Party von seinen Immobilienprojekten schwärmt. „Alter, ich habe meinen Kredit zu 1,2 Prozent abgeschlossen!“, prahlte er neulich. Ich nickte höflich, aber innerlich dachte ich: „Frank, mein bester, du hast keine Ahnung, wie kaputt die Geschichte hinter dieser Zahl ist.“ Denn der 3-Monats-Euribor – das ist nicht einfach nur eine Zahl. Das ist der Körpergeruch der europäischen Geldpolitik. Manchmal riecht’s frisch, manchmal nach Panik.
Was zum Henker ist der 3-Monats-Euribor eigentlich?
Ganz kurz: Euribor steht für „Euro Interbank Offered Rate“. Das ist der Zinssatz, zu dem sich Banken untereinander Geld für drei Monate leihen. Klingt dröge? Ist es auch – bis du verstehst, dass dieser Zins dein Leben bestimmt. Dein Dispo, dein Immobilienkredit, deine Sparbuch-Rendite (oder deren Fehlen). Alles hängt an diesem einen Wert. Er ist der Puls der europäischen Kreditwelle.
Und dieser Puls hatte in den letzten 25 Jahren so viele Ausschläge wie ein illegaler Rave in Berlin.
Die historische Achterbahnfahrt: Von 5% zu Minus und zurück
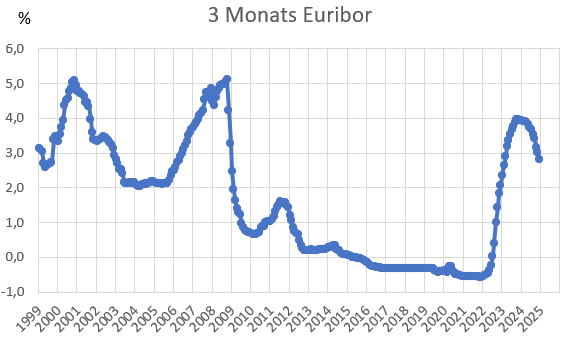
2000 bis 2008: Die Ära der fetten Jahre. Der 3-Monats-Euribor stand oft bei 4 bis 5 Prozent. Klingt heute absurd, oder? Wer damals einen Kredit aufnahm, musste richtig blechen. Aber die Wirtschaft brummte, die Immobilienpreise stiegen – alle dachten, das geht ewig so. Ironic-Modus an: Genau dieser Optimismus führte später zur größten globalen Finanzkrise seit 1929. Danke, Logik.
2008 bis 2011: Der Absturz. Zack – Lehman Brothers pleite, Banken trauten sich gegenseitig nicht mehr. Der Euribor schoss erst nach oben (Panik!), dann fiel er wie ein Stein. Von 5,4% auf unter 1% in wenigen Monaten. Die EZB pumpte Geld in den Markt, aber der Schock saß tief. Erinnert ihr euch an den Satz „Too big to fail“? Genau das war das Gefühl: Der Euribor war nicht mehr nur eine Zahl, sondern ein Angstmesser.
2012 bis 2022: Die seltsame Welt der Negativzinsen. Hier wird’s bizarr. Ab 2014 wurde der 3-Monats-Euribor negativ. Du hast richtig gelesen: Banken zahlten dafür, Geld zu verleihen. Minus 0,2%, dann minus 0,5%. Das war wie im Supermarkt, wo du für deinen Einkauf noch Geld zurückbekommst – nur in der Finanzwelt. Sparer heulten, Immobilienbesitzer lachten sich ins Fäustchen. „Warum kriege ich keine Zinsen auf mein Tagesgeld?“, fragten alle. Antwort: Weil der Euribor im Keller lag. So einfach, so verrückt.
Und heute? 2024 im Rückblick
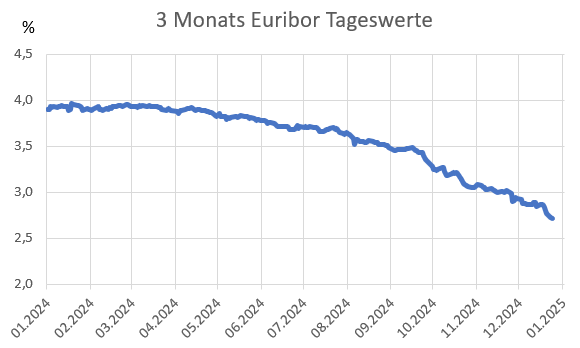
2022 kippte die Stimmung. Inflation wie seit den 70ern nicht mehr. Die EZB musste die Zinsen hochknallen. Der 3-Monats-Euribor schoss von Minus 0,5% auf über 3,5% – in Rekordzeit. Für alle mit variablem Zins war das, als ob der Boden unter den Füßen weggezogen würde. Frank, mein Kumpel, hat plötzlich statt 1,2% jetzt 4,5% auf seinem Kredit. Ich sag’s ihm nicht – kann keiner Party gebrauchen.
Was lernen wir daraus? Der historische Euribor ist wie ein wetterfühliger Hund: Er zeigt dir, ob die Wirtschaftswelt gerade niest oder Fieber hat. Und wir Menschen? Wir gucken lieber aufs Handy, statt den Hund zu streicheln. Dabei ist es so einfach: Wer den Euribor versteht, versteht, warum deine Miete steigt, dein Kredit teurer wird oder warum die Banken plötzlich wieder lächeln (wenn du Geld hast).
Mein Tipp an dich (ganz ehrlich jetzt)
Wenn du das nächste Mal einen Finanzartikel siehst, der mit „Euribor“ anfängt: Lies ihn! Es geht nicht um graue Theorie, sondern um dein Portemonnaie. Der 3-Monats-Euribor ist kein Planet, sondern ein Barometer. Und grad, wo wir 2024 fast in der Mitte stehen, sieht es so aus: Er bleibt volatil wie ein Teenager im Stimmbruch. Also schnall dich an, Frank. Und trink deinen Kaffee schwarz – schwarze Zahlen siehst du dann vielleicht schneller.
Bis zum nächsten Finanzkrimi – dein Blog-Buddy.