
2275 Brutto In Netto
Let me tell you about my friend Markus. Neulich sitzen wir im Biergarten, die Sonne knallt, er bestellt sich eine Runde – und dann stöhnt er auf, als wäre ihm ein Stein auf den Fuß gefallen. „Weißt du“, sagt er, „mein neuer Job klingt mit 2275 Brutto ganz gut, aber wenn ich dann sehe, was am Ende auf meinem Konto landet…“ Er macht eine Pause, trinkt einen Schluck Weißbier. „Da frage ich mich, ob ich nicht lieber Taxi fahren sollte. Bar auf die Hand, verstehste?“ Und während er das sagt, denkt jeder von uns am Tisch: Ja, kenn ich.
Der große Schrecken mit der kleinen Zahl: 2275 Brutto
2275 Euro. Brutto. Vor Steuern, vor Sozialabgaben, vor allem, was das Leben teuer macht. Wenn du diesen Betrag in einer Stellenanzeige siehst, denkst du vielleicht: „Hey, nicht schlecht, davon kann man leben.“ Und dann kommt der Moment der Wahrheit – der erste Gehaltszettel. Da stehst du da, die Kaffeetasse in der Hand, und starrst auf die Zeile: Netto. Und willst deinen Augen nicht trauen. Irgendwo zwischen 1.400 und 1.600 Euro? Je nach Steuerklasse, Krankenkasse, Kirchensteuer? Ein Schock, der sich anfühlt wie ein unfreiwilliger Witz des Finanzamts.
Weißt du, was das Gefährliche ist? Dass viele Leute denken: „Ach, Brutto ist nur eine Zahl.“ Nee, ist es nicht. Es ist die Illusion, die dein Chef dir verkauft, während der Staat mit einem breiten Grinsen seine Finger im Spiel hat. Okay, so dramatisch ist es nicht. Aber ein bisschen schon. Also: Was bleibt wirklich übrig von diesen sagenhaften 2275 Brutto? Lass uns das mal durchspielen – ohne Excel-Tabelle, aber mit gesundem Menschenverstand und einer Prise Ironie.
Must Read
So zerbröselt der Traum: Die Abzüge
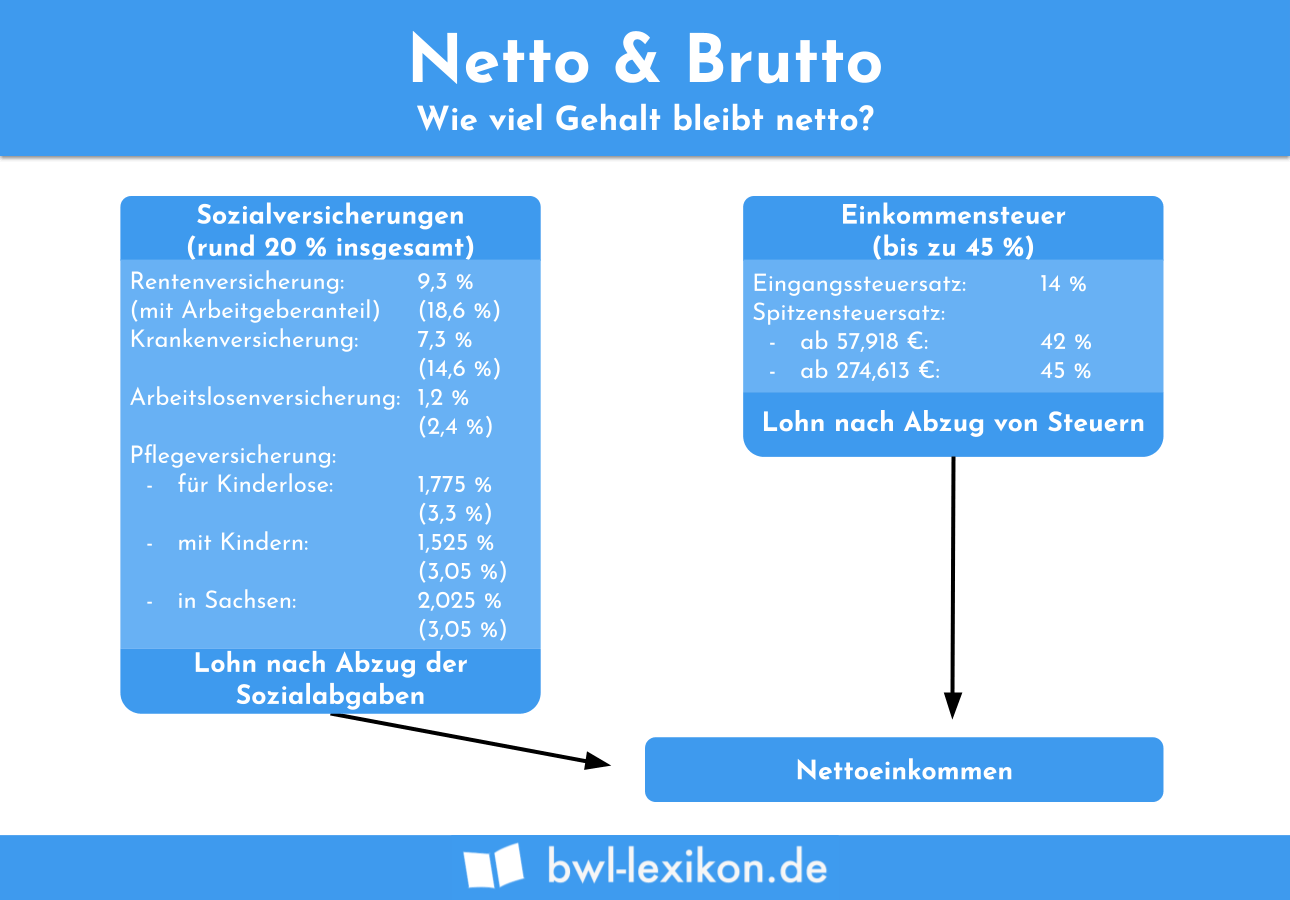
Stell dir vor, dein Bruttogehalt stapelt sich als Haufen Geldscheine vor dir auf. Ein schöner Haufen, 2275 Euro. Dann kommt der erste Spatenstich: Steuern. Das ist der Staat, der sich bedient. Lohnsteuer, Solidaritätszuschlag (ja, den gibt’s noch, auch wenn er abgeschafft sein sollte – ironisch, oder?), und wenn du Kirchenmitglied bist, noch Kirchensteuer. Bei Steuerklasse I, ohne Kinder, bist du da schnell bei etwa 250 bis 300 Euro, die einfach so verschwinden. Poof. Weg.
Dann die Sozialabgaben. Rentenversicherung (ungefähr 18,6%, du zahlst die Hälfte, also knapp 9,3%), Krankenversicherung (ca. 14,6% plus Zusatzbeitrag, wieder die Hälfte), Pflegeversicherung, Arbeitslosenversicherung. Alles zusammen? Nochmal rund 420 bis 460 Euro. Rechnen wir mal: Von 2275 Brutto bleiben dir etwa 1.500 Euro Netto übrig – wenn du in Steuerklasse I bist und keine Kirchensteuer zahlst. Fühlst du den Schmerz? Markus im Biergarten hat genau das gefühlt. Er sagte: „Das sind fast 800 Euro, die ich nie sehe. Dafür könnte ich jeden Monat in den Urlaub fliegen. Na gut, nach Mallorca, aber immerhin.“
Warum fühlt sich das wie ein Betrug an?
Weil es intransparent ist. Als Arbeitnehmer siehst du diese Abzüge auf dem Zettel, aber du hast selten das Gefühl, dass du dafür etwas zurückbekommst. Klar, die Rente – aber die ist unsicher. Die Krankenversicherung – ja, die brauchst du, aber die Beiträge steigen trotzdem. Es ist wie: Du bezahlst für etwas, das du vielleicht nie nutzt, und wenn du es nutzt, ist es oft kompliziert. Kein Wunder, dass viele sagen: „Gib mir lieber 1.800 Netto statt 2.275 Brutto. Dann weiß ich, woran ich bin.“
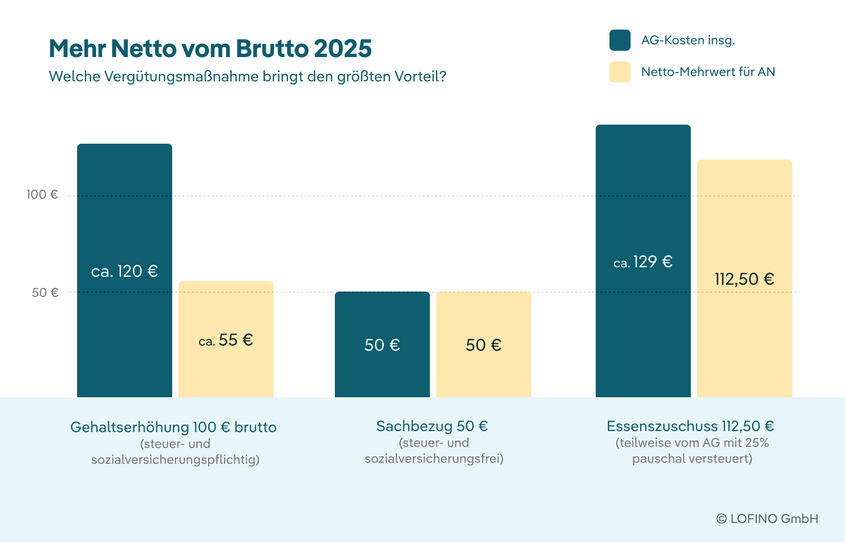
Aber Moment. Ist das wirklich so einfach? Nein, natürlich nicht. Denn das Bruttogehalt ist die Basis für deine Sozialleistungen. Höheres Brutto bedeutet später höhere Rente (theoretisch), mehr Arbeitslosengeld, mehr Krankengeld. Und wenn du mal eine Gehaltserhöhung bekommst, steigt auch dein Netto – wenn auch langsamer, weil du in eine höhere Steuerprogression rutschst. Klassischer Teufelskreis.

Die kleine Rettung: Steuerklassen und Tricks
Bevor du jetzt den Kopf in den Sand steckst: Es gibt Wege, das Beste aus 2275 Brutto rauszuholen. Zum Beispiel die Wahl der Steuerklasse. Wenn du verheiratet bist und dein Partner weniger verdient, kann Klasse III oder IV mit Faktor richtig was bringen. Oder du investierst in betriebliche Altersvorsorge (bAV), die zwar dein Netto drückt, aber Steuern spart. Oder du nutzt Werbungskosten: Pendlerpauschale, Arbeitsmittel, Homeoffice-Pauschale. Alles Kleinigkeiten, aber sie summieren sich – und am Ende des Jahres bekommst du vielleicht ein paar Hundert Euro vom Finanzamt zurück. Ja, das Finanzamt kann auch mal etwas zurückgeben. Überraschung!
Und dann gibt’s noch den Klassiker: Mini-Job oder Midijob. Wer nur 500 Euro im Monat verdient, zahlt fast keine Abzüge – aber das ist eine andere Geschichte. Für Markus mit seinen 2275 Brutto ist der beste Rat: Akzeptieren und clever planen. Denn sobald du anfängst, dich über die Abzüge zu ärgern, wirst du nur unglücklich.

Fazit: Der Blick hinter den Brutto-Schleier
Also, was lernen wir aus Markus‘ Biergarten-Moment? 2275 Brutto in Netto ist mehr als nur eine Rechnung. Es ist ein Gefühl: das Gefühl, dass das Leben teuer ist, dass der Staat ein Stück vom Kuchen will, und dass man trotzdem irgendwie durchkommt. Ja, die Zahl auf dem Konto ist kleiner, als man hofft. Aber sie ist real. Und realistisch gesehen: Mit 1.500 Euro Netto kannst du in Deutschland leben – wenn du nicht in München wohnst und keine Rolex-Sammlung pflegst. Du musst nur wissen, wohin dein Geld fließt, und vielleicht ein bisschen schmunzeln, wenn du den nächsten Brutto-Zettel siehst.
Also: Prost auf Markus, auf die 2275 Brutto, und darauf, dass wir wenigstens noch den Humor behalten. Und das nächste Mal, wenn dir jemand sein Bruttogehalt nennt, frag einfach: „Und was bleibt netto übrig?“ Die Antwort wird dich zum Lächeln bringen – oder zum Seufzen. Beides okay.