
Was Versteht Man Unter Bonität
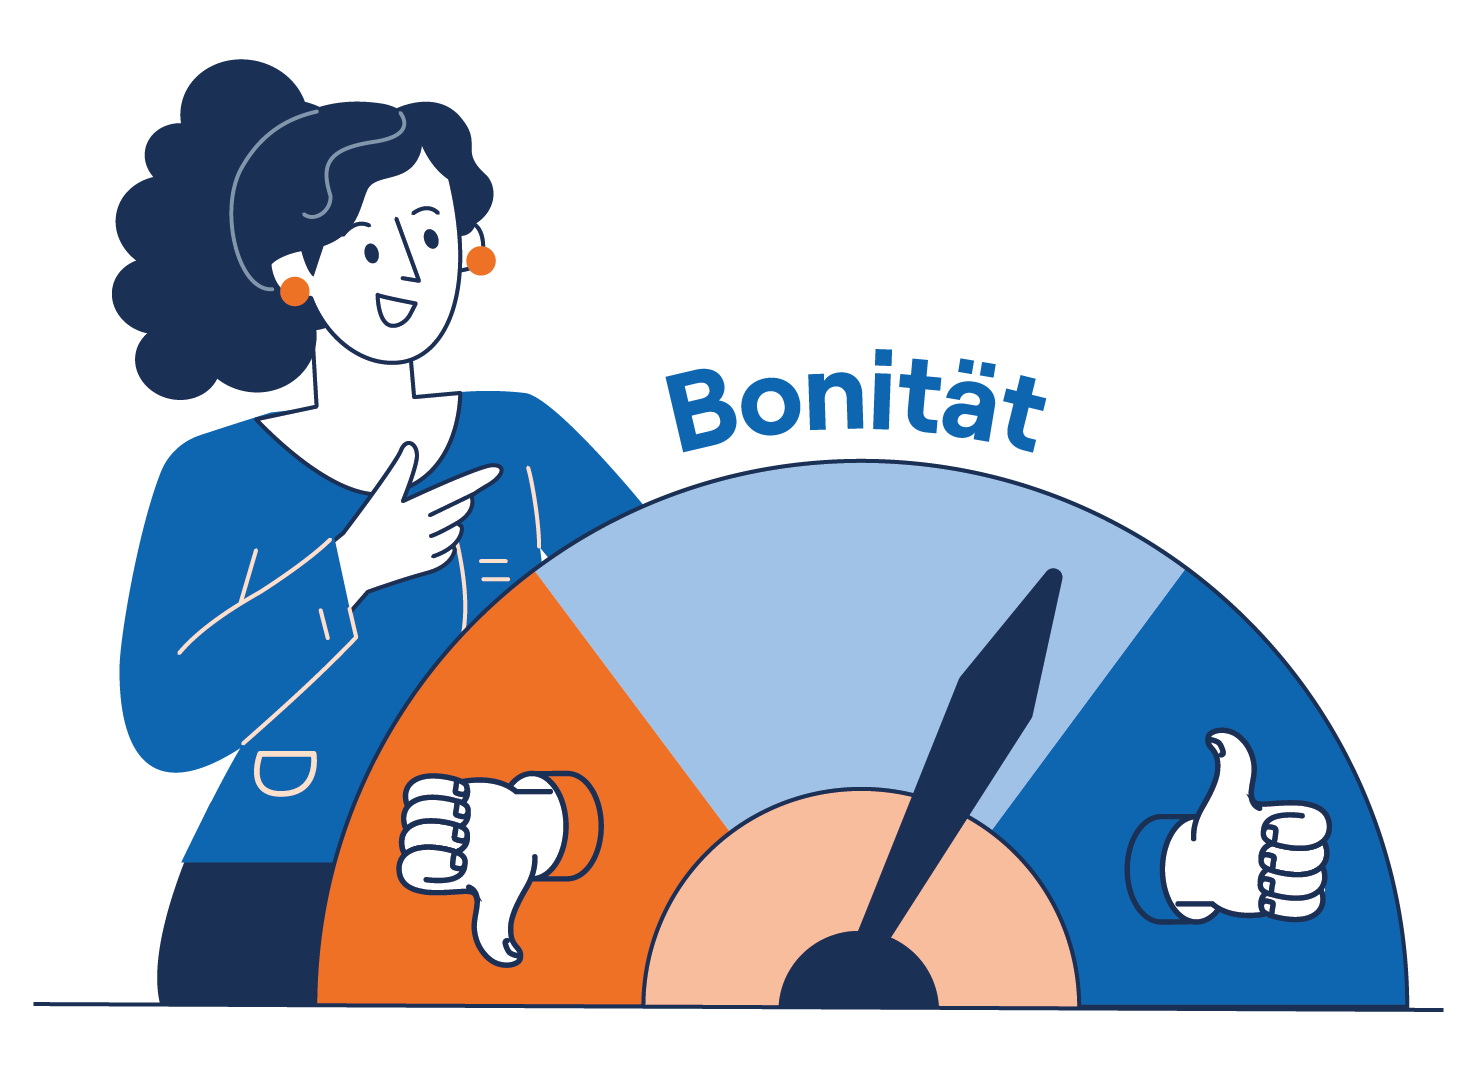
Du kennst das sicher: Du willst endlich das neue Sofa kaufen, das nicht nach Katzenfell aussieht und bei dem man nach zwei Stunden Sitzen nicht das Gefühl hat, auf einer Steinplatte zu schlafen. Oder du träumst vom ersten eigenen Auto, einem Gebrauchtwagen, der nicht bei jeder Geschwindigkeitsüberschreitung „Hilfe“ flüstert. Du gehst zur Bank, setzt dein charmantestes Lächeln auf – und dann fragt der Bankberater: „Wie sieht’s mit Ihrer Bonität aus?“
Und du denkst: Bonität? Klingt wie eine neue Diät oder ein exotisches Gemüse. Ist es aber nicht. Es ist der Score, der darüber entscheidet, ob du dir das Sofa leisten kannst – oder ob die Bank dich behandelt wie einen kleinen Bruder, der schon beim dritten Taschengeld-Vorschuss auffällt.
Bonität ist wie dein „Finanz-Facebook-Profil“
Stell dir vor: Deine Bonität ist das digitale Zeugnis für Erwachsene. Nicht für Mathe oder Deutsch, sondern für die Frage: „Bist du ein zuverlässiger Geldrückgeber?“ Klingt langweilig? Ist es auch – aber ohne dieses Zeugnis wirst du in der Finanzwelt behandelt wie der Typ, der auf der Party immer vergisst, sein Bier zu bezahlen.
Die Bank checkt: Hast du Rechnungen immer pünktlich bezahlt? Warst du schon mal im Dispo wie ein Teenager mit einer Kreditkarte in der Spielzeugabteilung? Oder hast du deine Kreditraten so konsequent gezahlt wie deine Oma ihre Kaffeeflecken auf dem Sofa pflegt – immer, ohne Ausnahme?
Und ja, da kommt die Schufa ins Spiel. Die ist wie der Hausarrest-Vater der Finanzwelt. Sie sammelt jede kleinste Sache: „Hier hat jemand mal 85 Euro zu spät überwiesen, weil er vergessen hat, sein Online-Banking-Passwort zurückzusetzen.“ Zack – Punktabzug. Aber keine Panik: Einmal vergessen, und du bist noch lange kein Finanz-Crash-Test-Dummy. Ein schlechter Score ist eher wie eine verstopfte Toilette – unangenehm, aber reparierbar.
Der Bonitäts-Check im Alltag: Wie beim Speed-Dating
Ich hatte mal einen Kumpel, nennen wir ihn Tom. Tom wollte einen Kredit für ein E-Auto – natürlich aus Umweltgründen, aber eigentlich, weil er den Tesla-Fahrer auf der Autobahn neidisch machte. Er geht zur Bank, der Berater fragt nach Bonität. Tom zeigt sein Konto: Null Euro auf dem Girokonto, aber ein tolles Netflix-Abo und eine aktive Mitgliedschaft im Fitnessstudio, das er seit zwei Jahren nicht besucht hat.
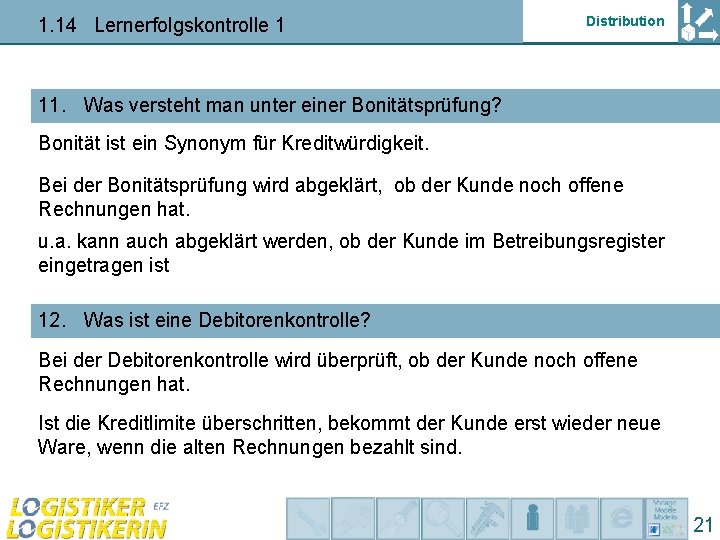
Resultat? Die Bank sagt: „Wir schätzen Ihr Engagement für den Planeten, aber Ihre Bonität ist wie ein nasser Brief – unleserlich und feucht.“ Tom war sauer. Dabei lag es nicht an bösem Willen, sondern daran, dass sein Konto aussah wie ein Chaos auf dem Kleiderschrank eines Teenagers: viel Potenzial, aber keine Ordnung.
Also, was lernt man daraus? Bonität ist nicht das, was du fühlst, weil du ein guter Mensch bist und immer den Müll rausbringst. Es ist kalt, hart und digital. Es checkt deine Zahlungsmoral wie ein Lehrer, der die Hausaufgaben zählt. Selbst wenn du deiner Oma letztes Jahr das Geld für die neue Brille geliehen hast – das zählt nicht. Die Bank will Beweise. Beweise, die auf deinem Kontoauszug stehen.
Die drei Geheimnisse für eine Top-Bonität (die keiner dir sagt)
1. Der Dispo ist wie ein Kühlschrank mit offenem Deckel: Du denkst, du sparst Energie, aber in Wahrheit frisst er alles. Nutze ihn nicht zum Leben. Dispo ist für den Notfall, wenn der Kühlschrank kaputt ist und das Bier kalt bleiben muss – nicht für die monatliche Pizza-Bestellung.
2. Rechnungen sind wie Termine beim Zahnarzt: Je länger du sie ignorierst, desto schmerzhafter wird es. Zahl sie sofort. Auch die Kleinstbeträge. Eine unbezahlte Handyrechnung von 20 Euro kann deine Bonität mehr ruinieren als ein verregneter Urlaub auf Mallorca.

3. Kredite sind wie Heiratsanträge: Frag nicht einfach so. Mach erst mal eine Bonitäts-Selbstauskunft (kostenlos einmal im Jahr bei der Schufa). So wie du vor dem Date checkst, ob der Partner nicht doch eine Katzenhaarallergie hat – prüf vorher deinen Score. Du willst doch nicht beim Kreditantrag wie der Typ dastehen, der fragt: „Darf ich dich heiraten?“ und dann hört: „Erst mal sehen, ob du deinen Müll trennst.“
Fazit: Mach dir keinen Stress, aber mach es besser
Am Ende des Tages ist Bonität einfach die Währung des Vertrauens in unserer Konsumwelt. Sie ist langweilig, sie ist nervig, und sie fühlt sich an wie ein Zwischenzeugnis, das keiner lesen will – aber es ist nun mal da.
Wenn du also das nächste Mal denkst: „Ich kaufe jetzt das Sofa auf Pump“, dann denk an Tom und sein ungenutztes Fitnessstudio. Zahl deine Rechnungen, lass den Dispo im Kühlschrank bleiben, und schon wird deine Bonität so glänzend wie das Fell eines gut gepflegten Bernhardiners. Und wenn die Bank dich dann fragt: „Bonität?“, lächelst du und sagst: „Ja, die habe ich – wie den besten Kaffee am Morgen. Zuverlässig, heiß und immer pünktlich.“
Prost! (Mit Wasser, mein Konto ist noch trocken.)