
Was Ist Eine Hybridanleihe

Stell dir vor, du könntest in etwas investieren, das die Sicherheit einer Anleihe mit dem Charme einer Aktie verbindet. Klingt verrückt? Ist es aber nicht: Hybridanleihen sind genau das – und sie erfreuen sich bei Anlegern wachsender Beliebtheit. Sie bieten eine clevere Möglichkeit, von hohen Zinsen zu profitieren, ohne gleich das volle Risiko von Aktien eingehen zu müssen.
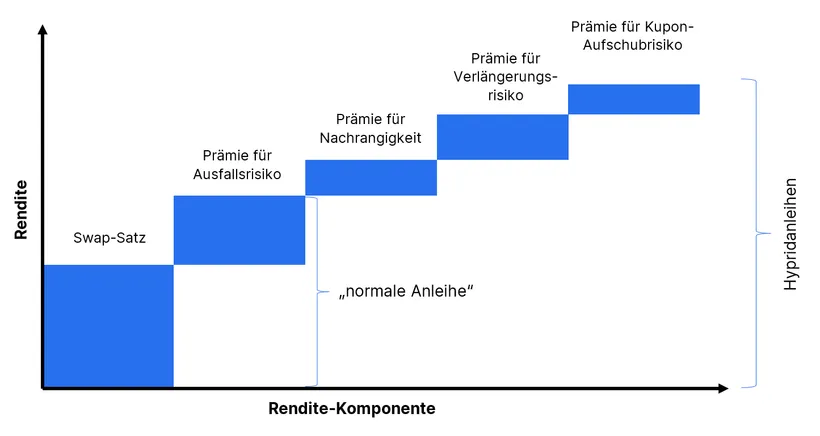
Der große Vorteil einer Hybridanleihe liegt in ihrer Flexibilität. Unternehmen zahlen dir regelmäßig einen festen Zins – oft deutlich höher als bei normalen Anleihen. Im Gegenzug erlauben sie sich, die Rückzahlung des Kapitals auf unbestimmte Zeit zu verschieben. Klingt erstmal riskant, aber genau das macht die Rendite so attraktiv.
Warum geben Firmen überhaupt Hybridanleihen aus? Sie nutzen sie, um ihre Bilanz zu stärken, denn die Anleihen werden oft wie Eigenkapital behandelt. Für dich als Anleger heißt das: Du bekommst Zugang zu Papieren großer Konzerne, die sonst nur institutionelle Investoren kaufen. Ein echter Geheimtipp für mutige Sparer.
Die Zinsen werden meist jährlich oder halbjährlich ausgezahlt – und sie sind richtig satt. Oft liegen sie zwei bis drei Prozentpunkte über dem Marktdurchschnitt. Allerdings solltest du wissen: Der Emittent kann die Zinszahlung in Krisenzeiten aussetzen. Aber keine Sorge – er muss die ausgefallenen Beträge nachholen, sobald es ihm wieder besser geht.
Ein Risiko ist die Laufzeit: Hybridanleihen haben oft kein festes Enddatum. Der Emittent kann sie nach einigen Jahren zurückzahlen, muss es aber nicht. Du hältst also ein Wertpapier, das ewig laufen kann – daher der Name „Ewige Anleihe". Für Anleger mit langem Atem ist das ideal, für andere eher nervig.

Wer sollte diese Anleihen kaufen? Sie passen perfekt zu risikobewussten Anlegern, die höhere Zinsen als mit Festgeld wollen. Auch für Diversifikation im Depot sind sie super, weil sie sich anders verhalten als Aktien oder normale Anleihen. Aber Achtung: Hybridanleihen sind nichts für absolute Sicherheitsfanatiker.
Ein wichtiger Punkt ist die Bonität des Emittenten. Schau dir das Rating an – je schlechter, desto höher der Zins, aber auch das Ausfallrisiko. Bekannte Namen wie Telekom oder BMW geben Hybridanleihen mit ordentlicher Qualität aus. Startups oder kleine Firmen solltest du lieber meiden.
Praktisch für dich: Hybridanleihen werden an der Börse gehandelt, genau wie Aktien. Du kannst sie also jederzeit kaufen oder verkaufen – zumindest zu normalen Marktzeiten. Die Kurse schwanken mit den Zinsen, aber weniger heftig als bei Aktien. Ein komfortables Investment also.
Falls du neugierig geworden bist: Fang mit einem kleinen Betrag an, vielleicht 1.000 Euro. Informiere dich über die Bedingungen genau – besonders über Kündigungsrechte des Emittenten. Und denk dran: Diversifikation ist dein bester Freund, selbst bei den besten Hybridanleihen.
Am Ende ist eine Hybridanleihe wie ein Schweizer Taschenmesser für dein Depot. Sie bietet Ertrag, Risiko und Flexibilität in einem. Aber wie bei jedem Werkzeug gilt: Richtig einsetzen – dann kann sie dein Portfolio bereichern. Trau dich ruhig, aber mit Vernunft!