
Rendite Einer Immobilie Berechnen

Stell dir vor: Du sitzt mit einem Kaffee in der Hand auf deiner Terrasse, die Sonne scheint, und du blätterst durch Immobilienportale. Da ist sie – die Traumwohnung. Toplage, schnuckelige Altbauküche, Balkon Richtung Süden. Dein Herz macht einen Hüpfer. Dein Verstand sagt: „Kauf sie – das ist die beste Rendite deines Lebens!“ Und dann fragst du dich: Wie zum Geier berechne ich eigentlich die Rendite einer Immobilie? Keine Sorge, mein Freund. Ich nehme dich mit auf eine kleine Reise von der Bauchgefühl-Entscheidung zur kühlen, aber freundlichen Mathematik. Los geht’s!
Du denkst jetzt vielleicht: „Rendite klingt nach Steuerberater-Geschwafel und Excel-Tabellen, die mich in den Schlaf wiegen.“ Falsch gedacht! Stell dir vor, du bist ein Detektiv, der den wahren Wert deines Investments aufspürt. Die Rendite einer Immobilie zu berechnen ist wie das Lösen eines kniffligen, aber lohnenden Rätsels – nur dass der Preis für die Lösung ein dickes Plus auf deinem Konto ist. Also, worauf wartest du? Schnapp dir deinen Taschenrechner (oder dein Smartphone, wir sind ja nicht von gestern) und los geht’s.
Die Basics: Was ist eigentlich eine Rendite?
Ganz einfach, aber mit Nachdruck: Rendite ist der Prozentsatz, den du pro Jahr auf dein eingesetztes Kapital bekommst. Denk an eine Zitrone: Du kaufst sie für 1 Euro, presst sie aus und verkaufst den Saft für 1,20 Euro. Deine Rendite? 20 Prozent! Leider ist das bei Immobilien etwas komplizierter. Denn hier kommen Mieteinnahmen, Nebenkosten, Kreditzinsen und die gute alte Wertsteigerung ins Spiel. Aber keine Panik – ich halte es für dich simpel.
Schritt 1: Die Bruttomietrendite – Der erste Eindruck zählt
Du hast eine Wohnung im Auge? Dann notiere dir zwei Zahlen: den Kaufpreis (inklusive Kaufnebenkosten, also Makler, Notar, Grunderwerbsteuer – die lästigen, aber notwendigen Mitesser) und die Jahreskaltmiete. Wenn die Wohnung leer steht, schätze die ortsübliche Miete (Banken lieben Vergleichswerte, also lüg dich nicht in die Tasche, ja?).
Die Rechnung ist so simpel wie ein Toastbrot:
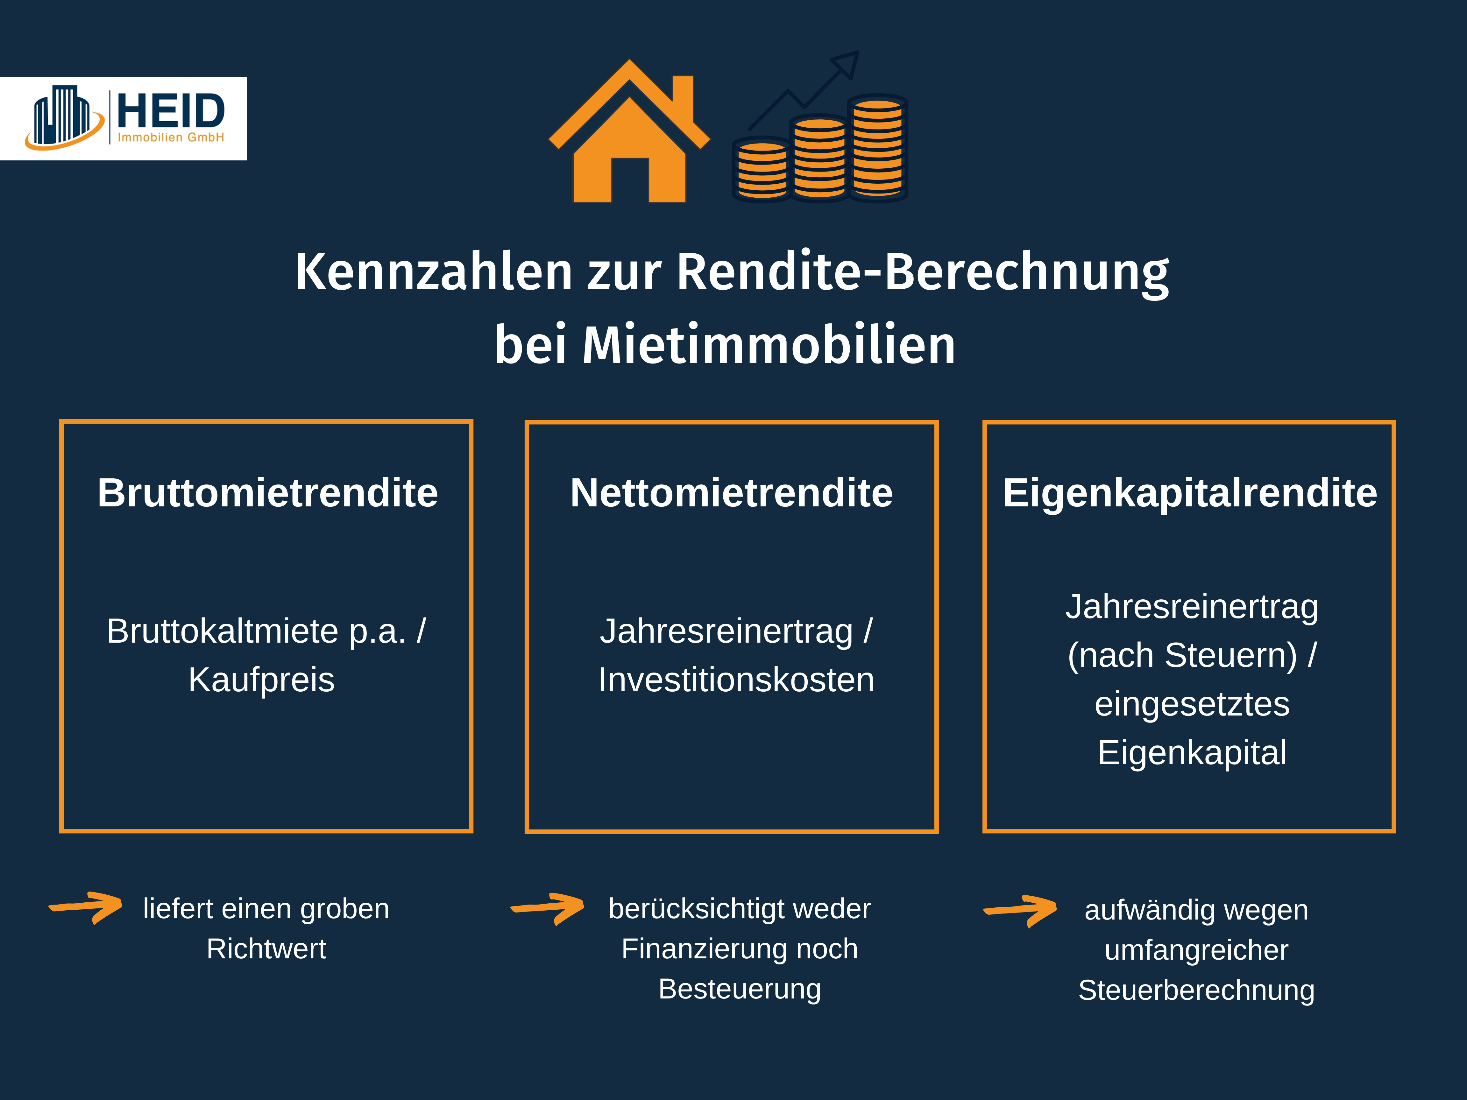
Jahreskaltmiete ÷ Kaufpreis x 100 = Bruttomietrendite in Prozent
Beispiel? Klar. Wohnung kostet 300.000 Euro, Miete bringt 1.000 Euro im Monat, also 12.000 im Jahr. 12.000 ÷ 300.000 = 0,04. Mal 100 ergibt 4 Prozent. Klingt erstmal solide, oder? Aber Achtung: Das ist der nackte Sonntagsspaziergang – die Bruttorendite ignoriert alle Kosten. Wie ein Instagram-Filter, der die Falten wegzaubert. Schön, aber nicht die ganze Wahrheit.
Schritt 2: Die Nettomietrendite – Jetzt wird’s ernst
Hier ziehen wir die Nebenkosten ab, die du als Vermieter tragen musst: Hausgeld, Instandhaltungsrücklage, Verwaltungskosten, Leerstandsrisiko, und ja, auch die ein oder andere versaute Toilette, die du reparieren lässt. Plus: Wenn du einen Kredit aufnimmst, kommen Zinsen und Tilgung obendrauf. Die Formel sieht dann aus wie ein Einkaufszettel auf Speed:
(Jahreskaltmiete – jährliche Bewirtschaftungskosten) ÷ (Kaufpreis + Kaufnebenkosten) x 100
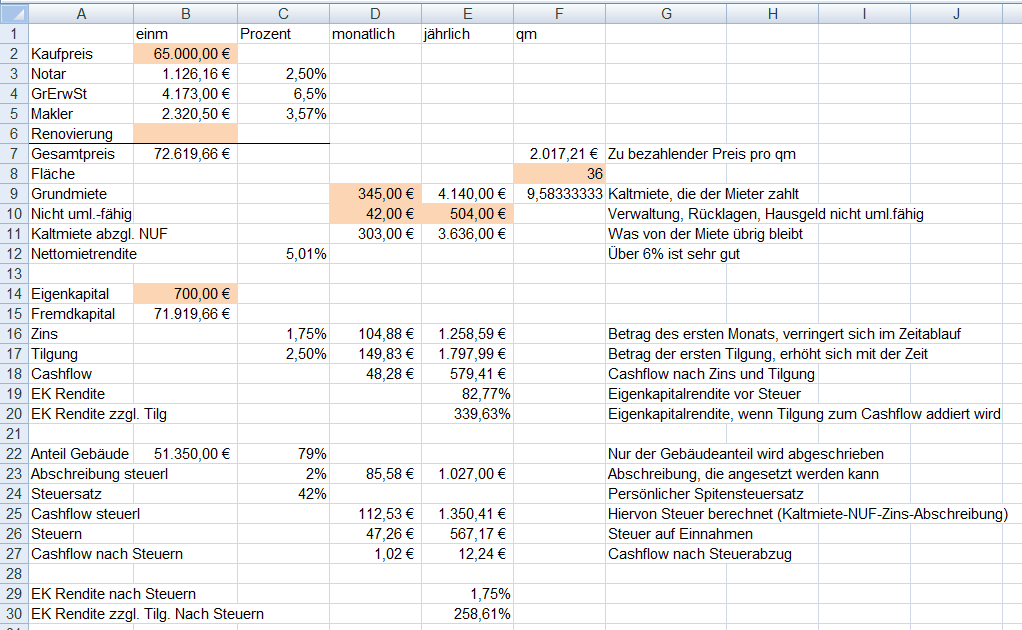
In unserem Beispiel: Miete 12.000 Euro, minus 2.400 Euro Kosten (20% = typisch, aber schwankt). Bleiben 9.600 Euro. Kaufpreis + Nebenkosten = 330.000 Euro. 9.600 ÷ 330.000 = 0,029. Mal 100 ergibt 2,9 Prozent. Huii, das ist ein Schlag ins Gesicht der anfänglichen Euphorie, oder? Aber hey – 2,9% sind immer noch besser als das Tagesgeldkonto, das dir 0,01% schenkt. Und jetzt kommt der Clou: Du hast noch nicht die Wertsteigerung eingerechnet.
Schritt 3: Die Gesamtrendite – Der geheime Turbo
Immobilien sind nicht nur Mietmaschinen. Sie können auch im Wert steigen, besonders in begehrten Lagen. Nennen wir es die Speckröllchen-Rendite. Angenommen, deine Wohnung legt pro Jahr um 2% an Wert zu. Das wären auf 300.000 Euro satte 6.000 Euro extra. Zusammen mit den 9.600 Euro Nettomiete hast du eine Gesamtrendite von 15.600 Euro pro Jahr. Bezogen auf dein eingesetztes Eigenkapital (sagen wir 30% von 330.000 = 99.000 Euro) sieht das so aus: 15.600 ÷ 99.000 = 15,8 Prozent. Bäm! Jetzt hat deine Immobilie plötzlich Beine bekommen, oder?
Die kleinen Fallstricke, die dich ausbremsen könnten
Aber Vorsicht, mein lieber Detektiv: Wertsteigerung ist kein Garantieschein. Sie hängt von der Region, der wirtschaftlichen Laune und manchmal vom Wetter ab (okay, nicht wirklich, aber du weißt, was ich meine). Leerstand ist der unsichtbare Feind – wenn die Wohnung drei Monate leer steht, frisst das deine Rendite wie Heuschrecken das Kornfeld. Und dann ist da noch die Mietpreisbremse, die deine Fantasie-Mieterhöhungen ausbremst. Rechne also immer mit einem Puffer von mindestens 10% für Unvorhergesehenes. Also: Reifenpanne am Auto? Nein – defekte Heizung im Winter. Ja.
Tools, die dir das Rechnen leichter machen (keine Schleichwerbung, versprochen)
Du musst kein Mathe-Genie sein. Es gibt kostenlose Online-Rechner, die dir die Arbeit abnehmen. Gib einfach Kaufpreis, Miete und Nebenkosten ein – und zack, die Rendite spuckt aus. Aber vertraue nie blind einem Tool! Frag dich selbst: Habe ich die Instandhaltungskosten realistisch geschätzt? Sind die Zinsen für das Darlehen aktuell oder hoffnungsvoll? Sei ehrlicher zu dir als dein Spiegelbild am Morgen nach einer durchzechten Nacht.
Mein bester Tipp zum Schluss: Kaufe mit dem Kopf, nicht mit dem Bauch
Ja, die Balkonrichtung Südwest mag dein Herz höher schlagen lassen. Ja, die Altbau-Fliesen sind ein Traum. Aber wenn die Nettomietrendite unter 2% liegt und du nur auf Wertsteigerung hoffst, dann bist du im Casino, nicht in der Immobilienanlage. Ein erfahrener Investor sagte mir mal: „Die beste Rendite ist die, die du nicht mit durchgeschlafenen Nächten bezahlst.“ Also: Berechne, bevor du kaufst, und wenn die Zahlen stimmen – dann gönn dir den Kaffee auf der Terrasse. Aber diesmal mit einem Lächeln, das von innen kommt, weil du genau weißt, wie viel dein Investment wirklich wert ist. Prost!
P.S.: Falls du jetzt denkst „Das war mir zu technisch“ – keine Sorge. Du kannst auch einfach einen Immobilien-Profi fragen. Oder noch besser: Lade ihn auf einen Kaffee ein und lass dir seine Excel-Tabelle zeigen. Denn Wissen ist die beste Rendite von allen.