
Monatliche Zinsen Kredit Berechnen
Stell dir vor, du sitzt gemütlich auf deiner Couch, umgeben von einer leeren Pizzaschachtel und dem guten Gefühl, gerade die monatlichen Kreditzinsen berechnet zu haben, ohne ins Schwitzen zu kommen. Klingt unrealistisch? Ist aber möglich! Denn die monatliche Zinsberechnung für einen Kredit ist eigentlich nur Mathe mit Sahnehäubchen – und ich zeige dir, wie man sie ohne Taschenrechner-Albtraum versteht.
Warum Zinsen sich anfühlen wie ein ungebetener Mitbewohner
Stell dir vor, du hast einen Mitbewohner namens „Kredit“. Der ist eigentlich ganz nett, denn er hilft dir, die neue Waschmaschine zu kaufen, oder diesen Traumurlaub, den du immer wolltest. Aber jeden Monat kommt er zu dir und sagt: „Hey, ich hätte gern ein bisschen Miete für die Zeit, die ich bei dir wohne.“ Dieses „Miete“ sind die Zinsen. Und das ist auch der Punkt: Wenn du einen Kredit aufnimmst, zahlst du nicht nur die geliehene Summe zurück (den Tilgungsanteil), sondern auch eine Gebühr dafür, dass du das Geld nutzen darfst.
Die monatlichen Zinsen zu berechnen, ist also nichts anderes, als diesen Mitbewohner zu fragen: „Wie viel Miete schuld ich dir diesen Monat?“ Und das ist eigentlich ganz einfach, wenn man den Dreh raus hat.
Deine geheime Formel: So geht’s
Okay, keine Angst vor großen Zahlen. Die Formel ist simpel, fast so simpel wie die Frage: „Wie viele Pizzastücke sind noch übrig?“ Du brauchst nur drei Dinge: den Kreditbetrag (deine geliehene Summe), den Zinssatz (den Prozentsatz, den die Bank verlangt) und die Laufzeit (wie lange du den Mitbewohner behältst).
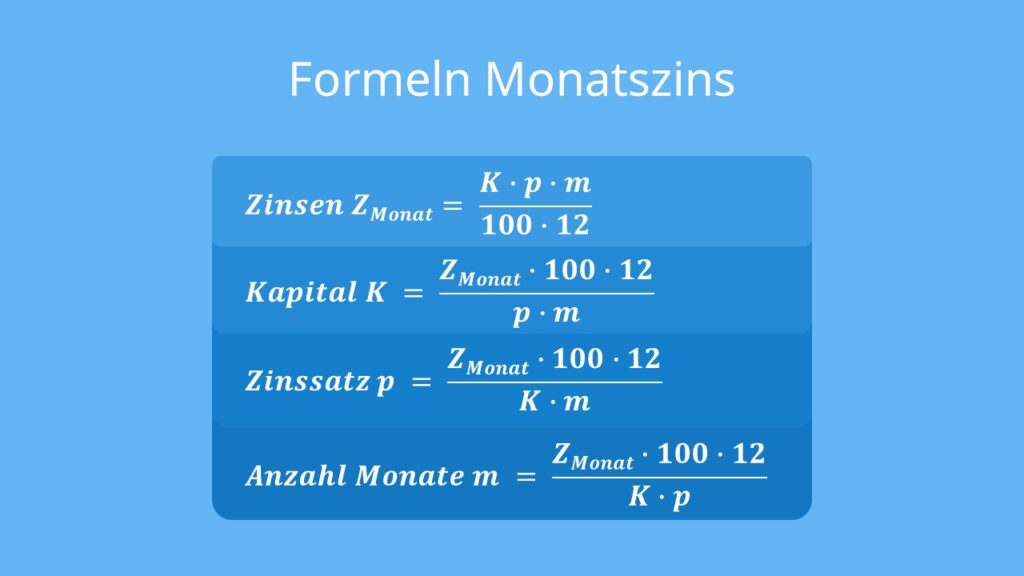
Die Grundformel für die monatlichen Zinsen lautet:
Zinsen = (Kreditbetrag × Zinssatz) ÷ 12.
Das war’s! Klingt fast zu einfach, oder? Kein Witz. Wenn du also 10.000 Euro zu 6 % Jahreszinsen geliehen hast, rechnest du: (10.000 × 0,06) ÷ 12 = 50 Euro im ersten Monat. Das sind 50 Euro Miete für deinen Mitbewohner – pro Monat. Klingt erstmal harmlos, aber denk dran: Je mehr du noch schuldest, desto höher ist die Miete. Wie bei einem echten Mitbewohner, der immer mehr verlangt, je größer das Zimmer wird.
Warum sich die Zinsen jeden Monat ändern (und warum das lustig ist)
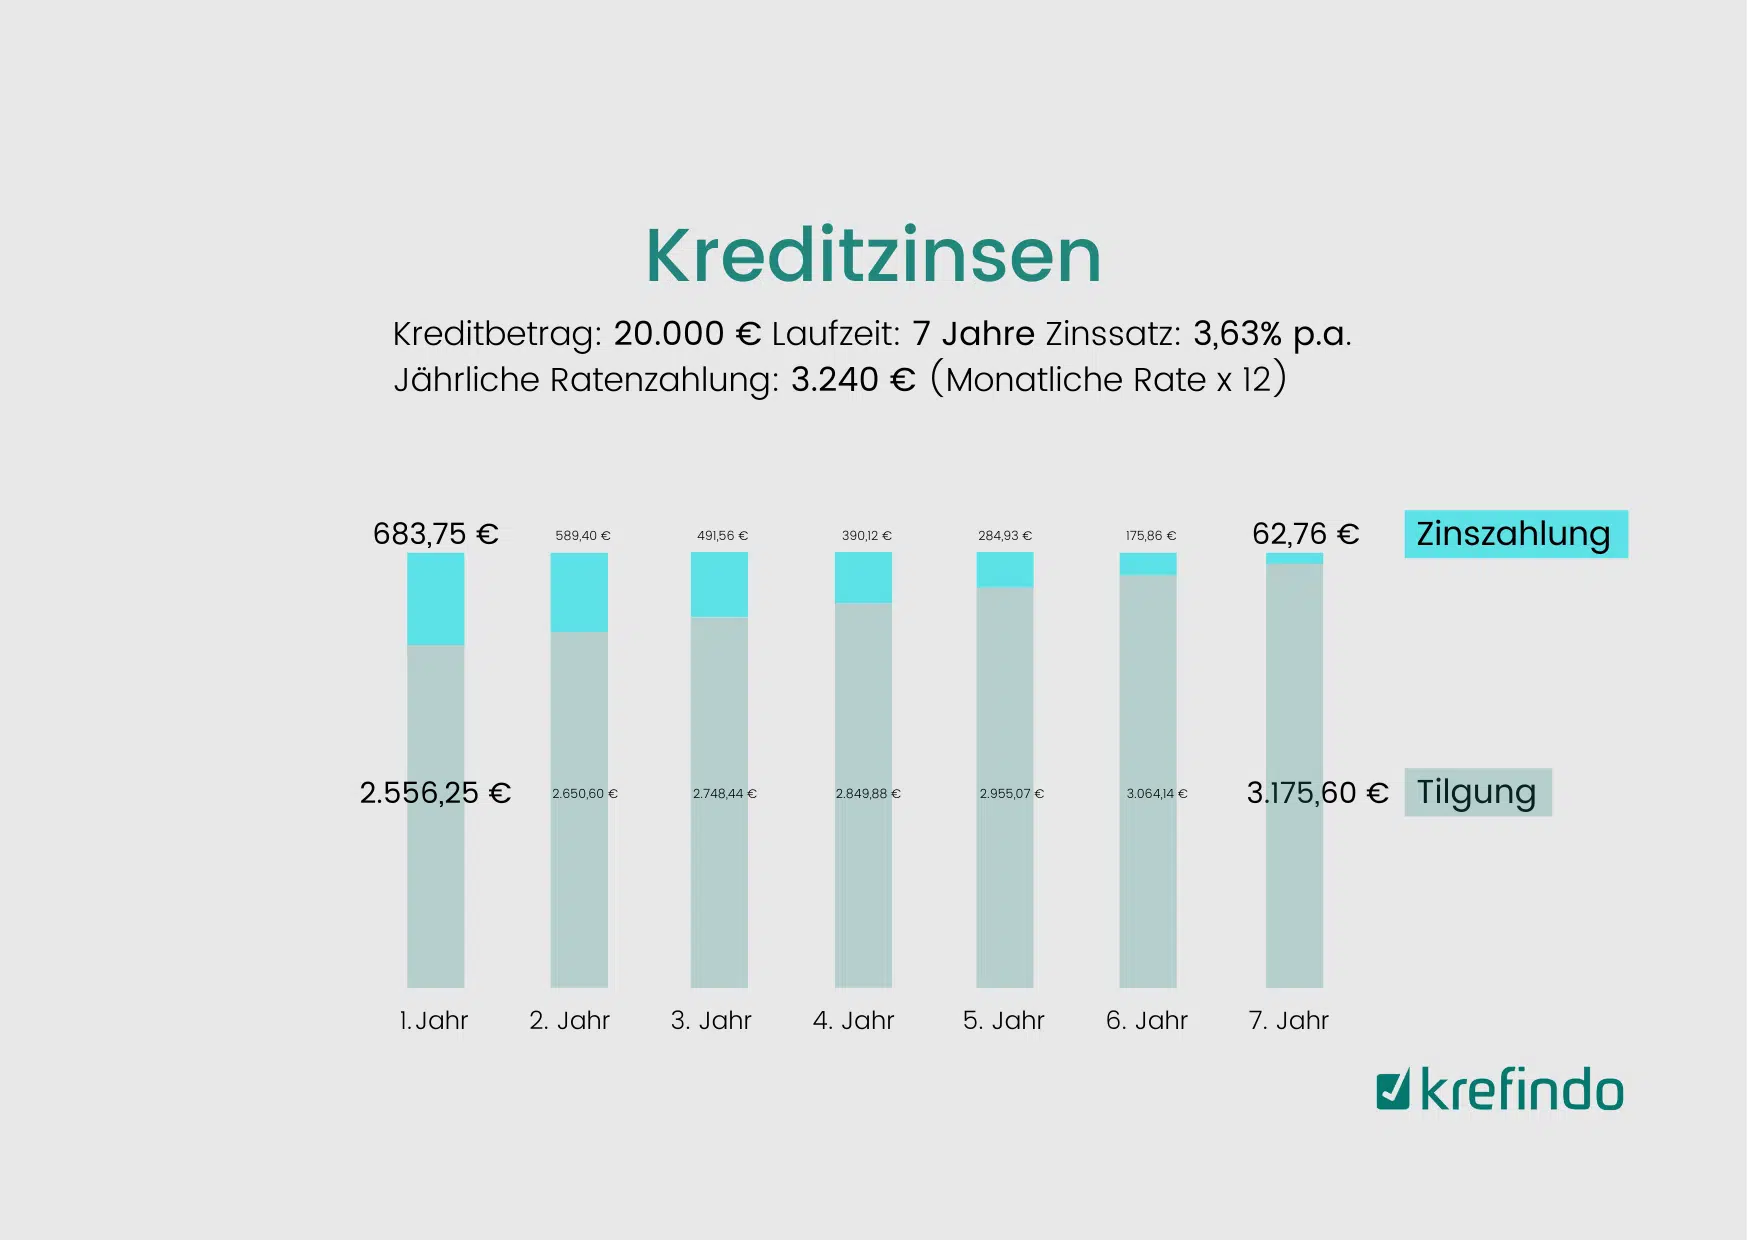
Jetzt kommt der witzige Teil: Die monatlichen Zinsen sind nicht jeden Monat gleich. Stell dir vor, du zahlst deinem Mitbewohner jeden Monat einen Teil seiner „Miete“ und einen Teil seiner „Schulden“ (das ist der Tilgungsanteil). Mit der Zeit schuldest du ihm weniger, also wird auch seine Miete kleiner. Doof für ihn, gut für dich! In der Praxis bedeutet das: Die Zinsen sinken mit jedem Monat, den du zahlst. Am Anfang sind sie hoch, am Ende fast null – wie bei einer Diät, bei der die ersten Kilos am schnellsten purzeln, aber die letzten eine Ewigkeit brauchen.

Ein Beispiel: Nimm an, du zahlst jeden Monat 200 Euro für den Kredit. Im ersten Monat gehen davon 50 Euro an Zinsen (wie oben), und 150 Euro tilgen den Betrag. Im zweiten Monat schuldest du nur noch 9.850 Euro, also berechnest du die Zinsen neu: (9.850 × 0,06) ÷ 12 = 49,25 Euro. Siehste? Schon 75 Cent weniger! Das sind die kleinen Siege, die dich nachts besser schlafen lassen. Mit der Zeit wirst du zum Zins-Jäger – und irgendwann ist der Mitbewohner ganz ausgezogen.
Die große Verwechslungsgefahr: Nominalzins vs. effektiver Jahreszins
Bevor du jetzt losrennst und mit der Formel hantierst: Es gibt eine Falle, die jeder schon mal erlebt hat. Du gehst zur Bank und hörst: „Der Zinssatz beträgt 5 %.“ Super, denkst du, das ist ja wenig! Aber dann zahlst du plötzlich mehr. Warum? Weil die Bank meistens den Nominalzins nennt – das ist der reine Zins ohne Gebühren. Der effektive Jahreszins hingegen enthält alle Kosten: Bearbeitungsgebühren, Kontoführungsgebühren und die berühmte „Servicepauschale fürs Lächeln der Bankangestellten“.
Stell dir vor, du kaufst eine Pizza für 10 Euro, aber der Lieferdienst verlangt noch 2 Euro „Pizzakarton-Gebühr“ und 1 Euro „Anlieferungs-Pfand“. Am Ende zahlst du 13 Euro. Genau so ist das mit dem Kredit: Der effektive Zins ist der echte Preis. Also immer aufpassen: Nicht auf den ersten Blick hereinfallen! Vergleiche immer die effektiven Jahreszinsen – die sind dein bester Freund.
Wie du dich fühlst, wenn du es selbst berechnest
Das erste Mal, als ich meine monatlichen Zinsen selbst berechnet habe, fühlte ich mich wie ein Zauberer. Ich saß da, Tastatur in der Hand, und tippte die Zahlen in Excel. Plötzlich wusste ich: Ich zahle nicht 5 % pro Monat, sondern 0,5 %!“ (Denn 6 % Jahreszins geteilt durch 12 sind 0,5 % pro Monat, was viel harmloser klingt.) Dieses Gefühl von Kontrolle ist besser als jedes frische Pizzastück. Du hörst auf, die Bank als böse Hexe zu sehen, und begreifst: Zahlen sind nur Werkzeuge – und du bist derjenige, der sie benutzt.
Und wenn du mal einen Fehler machst? Kein Drama! Einmal habe ich vergessen, den Zinssatz von Prozent in Dezimalzahl umzurechnen (also 6 % = 0,06 statt 0,6). Am Ende dachte ich, ich schulde der Bank 600 Euro Zinsen im Monat. Fast hätte ich einen Herzinfarkt bekommen – bis mir auffiel: „Moment, das wäre ja Wucher!“ Ein kurzer Check mit dem Taschenrechner rettete meinen Geldbeutel und mein Nervenkostüm.
Fazit: Du bist der Chef im Zins-Dschungel
Also, keine Panik vor monatlichen Zinsen. Sie sind wie ein mies gelaunter Freund, den man mit ein bisschen Logik besänftigen kann. Nimm dir einen Stift, einen Kalender, und rechne einfach mal durch: Dein Kreditbetrag, dein Zinssatz, und dann jeden Monat ein bisschen weniger. Wenn du es einmal verstanden hast, fühlst du dich wie ein Finanz-Ninja – und deine Bank wird dich respektvoll grüßen. Und wer weiß? Vielleicht lädst du deinen Mitbewohner „Kredit“ bald sogar auf eine Pizza ein – weil er dich gelehrt hat, dass Zahlen eigentlich nur Geschichten sind, die man selbst schreibt. Prost!