
Krankenversicherung Ab 25 Student

Ah, der 25. Geburtstag. Der Tag, an dem du offiziell kein “junger Erwachsener” mehr bist, sondern einfach nur ein Erwachsener – mit allem Pipapo. Und dann das: Deine Krankenversicherung flattert ins Haus, und plötzlich ist der Studententarif weg. Poof, als hätte ihn ein Zauberer in die Luft gewirbelt, während du dumm aus der Wäsche schaust.
Von der warmen Badewanne in den eiskalten See
Bis 24 warst du es gewohnt, für einen Appel und ein Ei krankenversichert zu sein. Du hast den Zettel mit den Beiträgen kaum angeschaut – so wie man die Bedienungsanleitung eines Toasters nicht liest. Du dachtest: „Ach, das ist ja fast geschenkt!“ Falsch gedacht. Ab 25 bist du plötzlich zahlungspflichtig, auch wenn du noch studierst. Es fühlt sich an wie der Moment, wenn der Kaffeevollautomat plötzlich sagt: „Bitte entkalken“, und du denkst: „Hä, das macht doch sonst immer meine Mitbewohnerin?“
Ich erinnere mich noch genau an meinen 25. Geburtstag. Ich saß in einer WG-Küche, aß einen abgestandenen Kuchen von gestern, und dann klingelte das Handy. Meine Mutter: „Schatz, hast du dich schon um die Krankenversicherung gekümmert? Du bist jetzt 25!“ Ich: „Aber ich bin doch noch geistig 19, Mutti!“ Hat nicht geholfen. Keine Gnade. Der Versicherung ist es egal, ob du noch mit Instant-Nudeln überlebst oder gerade deine Bachelorarbeit über „Soziale Medien bei Hamstern“ schreibst.
Die große Verwirrung: Was zur Hölle ist eine „freiwillige Versicherung“?
Plötzlich hörst du Begriffe wie „freiwillig gesetzlich versichert“. Das klingt, als ob du die Wahl hättest, freiwillig in eine Warteschlange im Bürgeramt zu stehen. Spoiler: Du hast keine Wahl. Die gesetzliche Kasse meint: „Du bist raus aus dem Studententarif, aber wir lassen dich gegen Aufpreis weitermachen. Freiwillig, wohlgemerkt!“ Das ist wie wenn dein Fitnessstudio sagt: „Du kannst jederzeit kündigen – aber wenn du gehst, zahlst du drei Monate weiter.“
Und dann kommt noch die private Krankenversicherung ins Spiel. Die wirbt mit tollen Leistungen, aber dafür musst du nachweisen, dass du nicht zu viel verdienst – oder zu wenig. Es ist eine Art Dschungeltanz zwischen Einkommensgrenzen und Studentenstatus. Ich hab mich gefühlt wie ein Goldfisch, der versucht, ein Steuerformular auszufüllen: plansch, plansch, Hilfe.
Die Rechnung: So viel wie ein Monatseinkommen bei Minijob
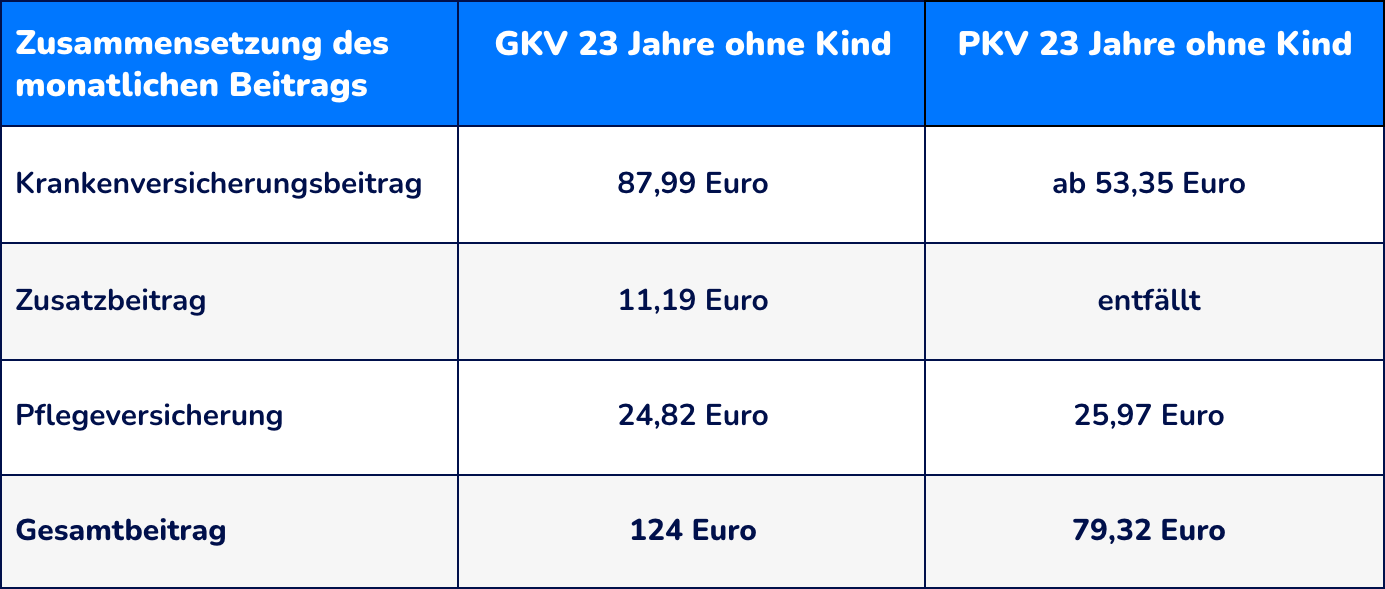
Der Beitrag? Richtig, saftig. Plötzlich kosten dich die Krankenversicherung und die Pflegeversicherung zusammen fast 200 Euro im Monat. Das ist mehr als deine Miete, wenn du noch in einer Bruchbude mit sechs Mitbewohnern wohnst. Du denkst: „Dafür hätte ich zwei Monate lang Döner essen können!“ Oder: „Das ist ein ganzes Festival-Ticket!“ Aber nein, das Geld geht für etwas, das du hoffentlich nie brauchst: dass dir der Arzt im Notfall den Hintern rettet.

Ich hab damals versucht, den Beitrag zu drücken. „Ich verdiene ja kaum was!“ rief ich der Versicherung entgegen. Die Antwort: „Zeigen Sie uns Ihren Studiennachweis und einen Einkommensnachweis.“ Also rannte ich zum BAföG-Amt, dann zur Uni und dann zur Krankenkasse – es war eine Odyssee mit mehr Papier als bei einem Harry-Potter-Buch. Am Ende hatte ich einen rabattierten Tarif, der sich anfühlte wie ein Studentenrabatt bei Apple: Man freut sich, aber eigentlich ist es immer noch teuer.
Was man wirklich tun kann – ohne den Verstand zu verlieren
Keine Panik. Du bist nicht der Erste, der in dieser Beitragsfalle steckt. Viele Krankenkassen bieten spezielle „Studententarife“ bis zum 30. Lebensjahr an, wenn du bestimmte Voraussetzungen erfüllst – zum Beispiel, dass du noch eingeschrieben bist und unter der Grenze verdienst. Check das! Einfach mal anrufen und frech fragen: „Gibt’s da nicht einen Studentenhappen für mich?“
Und vergiss nicht: Du kannst Krankenkassen wechseln. Das ist wie bei einem Handyvertrag: Wenn die alte dich abzockt, suchst du dir eine mit besserem Service. Manche Kassen locken sogar mit Prämien: 100 Euro bar auf die Hand, wenn du wechselst. Zack, das ist fast ein halber Monatsbeitrag! Ich hab das gemacht – und mir von dem Geld eine Pizza mit extra Käse gekauft. Fühlte sich an wie ein Sieg über das System.
Aber! Achte auf die Kündigungsfristen. Wenn du zu spät kündigst, bleibst du in der teuren Tarifhölle hängen – wie in einer Dating-App, aus der man nicht mehr rauskommt, weil man vergessen hat, das Abo zu kündigen.
Der wahre Life-Hack: Studentenjob und Familienversicherung
Jetzt kommt der geheime Trick, den dir keiner so richtig sagt: Wenn du weniger als 520 Euro im Monat verdienst (Minijob), und deine Eltern sind gesetzlich versichert, kannst du dich bis zum 25. Lebensjahr familienversichern lassen. Aber Vorsicht: Das gilt nur bis 25! Danach bist du raus. Es ist wie bei einem Rabatt, der am Geburtstag verfällt – nur trauriger.
Also, falls du 24 bist und einen Job hast, der genau auf der Kante liegt: Überleg dir, ob du nicht kurz vor deinem 25. Geburtstag weniger arbeitest. Oder einen Eltern-Kredit aushandelst. Meine Freundin Laura hat es so gemacht: Sie hat ihrer Mutter jeden Monat 100 Euro gegeben, damit sie weiter in der Familienversicherung blieb. Das war günstiger als der freiwillige Tarif. Klingt absurd, ist aber clever.
Fazit: Es ist nervig, aber nicht das Ende der Welt
Am Ende des Tages ist die Krankenversicherung ab 25 so was wie der erste graue Faden im Bart: Unerwartet, lästig, und du denkst: „Hätte ich doch nur früher was dagegen getan.“ Aber du wirst es überleben. Wirklich. Stell dir vor, du müsstest stattdessen in den USA deine Versicherung selbst organisieren – da zahlst du locker 400 Dollar im Monat und bekommst trotzdem keine Rechnung bezahlt. Jetzt fühlt sich das hier fast wie ein Schnäppchen an, oder?
Also: Atme durch, such deinen Studentenausweis raus, ruf bei der Kasse an, und sag: „Ich bin 25, ich studiere, und ich habe keine Lust, mein ganzes Biergeld dafür auszugeben.“ Und dann mach einen Kaffee. Du hast es dir verdient. – Prost, du Erwachsener.