
Kann Man Mehrere Kredite Haben
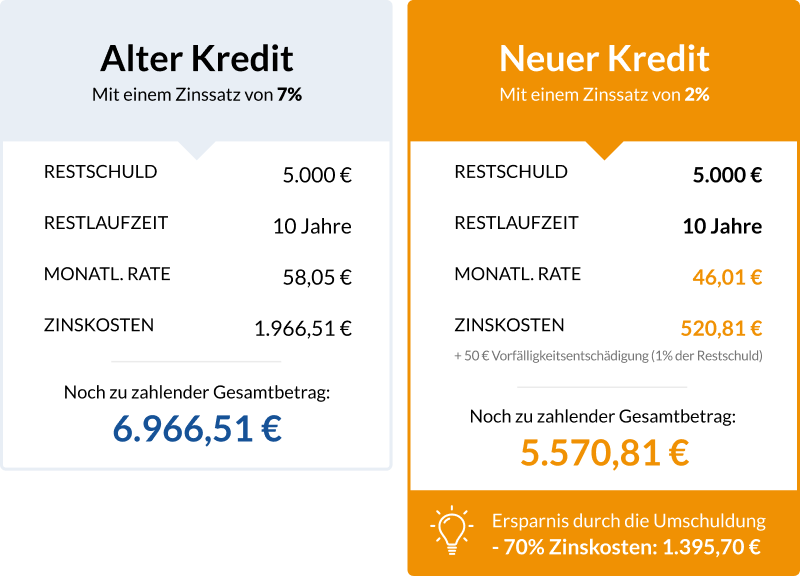
Stellen Sie sich vor, Sie planen einen Traumurlaub, müssen aber auch das Auto reparieren und die neue Waschmaschine kaufen. Klingt nach zu viel auf einmal? Keine Sorge – mehrere Kredite sind für viele Menschen ein cleveres Werkzeug, um solche Träume und Notwendigkeiten gleichzeitig zu finanzieren. Sie nutzen diese Möglichkeit, weil sie flexibel bleiben und verschiedene finanzielle Ziele parallel verfolgen möchten, ohne auf einen großen Topf warten zu müssen.
Der größte Vorteil mehrerer Kredite ist die Unabhängigkeit bei der Planung. Statt einen Riesenkredit zu nehmen, können Sie jeden Betrag gezielt für bestimmte Ausgaben einsetzen – etwa einen Ratenkredit fürs Auto und einen Minikredit für die Heizungsreparatur. So behalten Sie den Überblick, weil jeder Kredit einen klaren Zweck erfüllt und nicht im großen Finanzierungstopf verschwimmt.
Ein weiterer Pluspunkt: Sie verbessern durch pünktliche Rückzahlungen Ihre Bonität. Das ist wie ein Fitnessprogramm für Ihre Kreditwürdigkeit – je mehr kleine, verantwortungsvolle Darlehen Sie bedienen, desto attraktiver werden Sie für Banken bei späteren, großen Finanzierungen, etwa einem Hauskauf. Allerdings sollten Sie nie Kredite aufnehmen, um andere Kredite zu bezahlen; das wäre wie ein Lauftraining ohne Pause – riskant und schnell erschöpfend.
Im Alltag begegnen Sie dem Thema häufig: Ein Student finanziert sein Studium mit einem Bildungskredit und parallel den Laptop mit einem 0-Prozent-Angebot. Oder eine Familie nimmt einen Modernisierungskredit für die Solaranlage und einen Autokredit für das neue Familienfahrzeug. Selbst Unternehmer nutzen das Prinzip: Einen Kredit für Maschinen, einen anderen für die Miete – das hält die Liquidität geschmeidig.
Aber Vorsicht: Zu viele Kredite können wie zu viele Gänge beim Buffet wirken – der Magen wird überladen. Mein wichtigster Tipp: Berechnen Sie immer Ihre monatliche Gesamtbelastung. Addieren Sie alle Raten und stellen Sie sicher, dass maximal 30 Prozent Ihres Nettoeinkommens dafür draufgehen. So bleibt genug fürs Leben und für unerwartete Ausgaben.

Ein praktischer Trick: Nutzen Sie Fixzins-Verträge statt variabler Zinsen, um keine bösen Überraschungen zu erleben. Und legen Sie sich ein Kredit-Tagebuch an – notieren Sie Betrag, Laufzeit und Zinssatz jedes Darlehens. Das klingt altmodisch, hilft aber enorm, den Überblick zu behalten und keine Fälligkeit zu verpassen.
Vergessen Sie nie: Vermeiden Sie unnötige Kredite. Fragen Sie sich immer: Brauche ich diesen Kauf wirklich jetzt? Ein Kredit für den neuen Fernseher ist selten sinnvoll, wenn Sie noch einen funktionierenden haben. Stattdessen: Sparen Sie für diskretionäre Ausgaben und leihen Sie nur für Investitionen oder Notfälle – wie eine Autoreparatur, die sonst Ihre Arbeitsfähigkeit gefährdet.
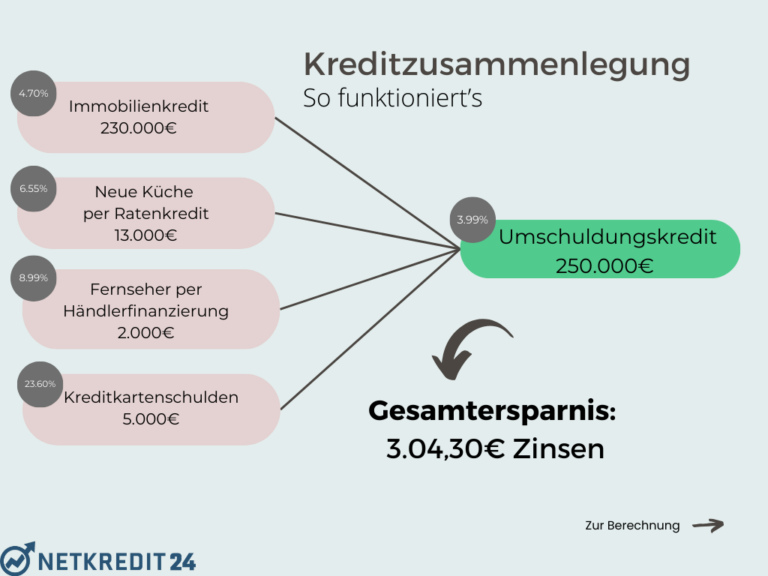
Und hier mein Lieblingstipp: Nutzen Sie Kreditplattformen für Vergleiche. Sie können ganz einfach online mehrere Angebote einholen und den günstigsten Zinssatz auswählen. Das kostet nur wenige Minuten, spart aber oft Hunderte Euro über die Laufzeit. Vergessen Sie nicht, dass jeder Kreditantrag Ihre Schufa-Abfrage verschlechtert – bewerben Sie sich also nicht bei jedem Anbieter wild, sondern wählen Sie zwei bis drei gezielt aus.
Am Ende gilt: Mehrere Kredite sind kein Fluch, sondern ein Werkzeug. Wenn Sie sie diszipliniert verwalten, können Sie Ihr Leben flexibler gestalten – ob für die neue Wohnungseinrichtung, die Fortbildung oder den unerwarteten Zahnarztbesuch. Hören Sie auf Ihr Bauchgefühl: Wenn die monatlichen Raten Sie nachts wach halten, nehmen Sie einen Kredit weniger. Bleiben Sie vernünftig und genießen Sie die Freiheit, die gut verwaltete Schulden bieten können.