
Brauche Ich Eine Unfallversicherung
Stell dir vor: Du bist auf dem Weg zur Arbeit, die Sonne scheint, die Welt ist in Ordnung. Plötzlich rutscht du auf einem nassen Blatt aus – und knallst auf den Boden. Ergebnis: ein gebrochener Arm. Kein schöner Gedanke, oder? Genau hier kommt die Frage auf: Brauche ich eine Unfallversicherung?
Die kurze Antwort ist: Ja, wahrscheinlich schon. Aber lass uns mal genau hinschauen, warum das Thema so unterhaltsam ist – ja, wirklich unterhaltsam! Es geht nämlich nicht nur um trockene Verträge, sondern um die wilde Achterbahnfahrt des Alltags. Dein Leben ist voller kleiner Katastrophen, die auf dich warten. Und die Unfallversicherung ist wie ein Sicherheitsgurt für diese Fahrt.
Das große „Was wäre wenn“-Spiel
Denk mal an die verrücktesten Unfälle zurück, die du je gehört hast. Jemand stolpert über seine eigene Katze, bricht sich das Bein. Ein anderer rutscht auf einer Bananenschale aus – das gibt es wirklich! Diese Geschichten sind nicht nur lustig, sie zeigen auch, wie schnell Pech zuschlagen kann. Die gesetzliche Unfallversicherung – die, die dein Arbeitgeber bezahlt – springt nur ein, wenn du auf der Arbeit oder auf dem direkten Weg dorthin verunglückst. Privat? Fehlanzeige.
Und genau hier wird es spannend: Brauche ich eine Unfallversicherung für die Freizeit? Stell dir vor, du bist im Urlaub, springst ins kühle Nass, und zack – ein Felsen ist näher als gedacht. Oder du baust im Garten ein Hochbeet, und der Hammer trifft deinen Finger. Die private Unfallversicherung macht solche Momente zu einer finanziellen Überlebensgeschichte. Sie ist wie ein persönlicher Superheld, der zusieht, während du die Rampe runtersurfst (oder über die Bordsteinkante fällst).
„Aber ich bin doch jung und sportlich!“ – Das sagen alle, bevor sie auf dem nassen Parkett im Supermarkt eine unfreiwillige Pirouette drehen.
Der wahre Clou: Deine Finger und Zehen sind Gold wert
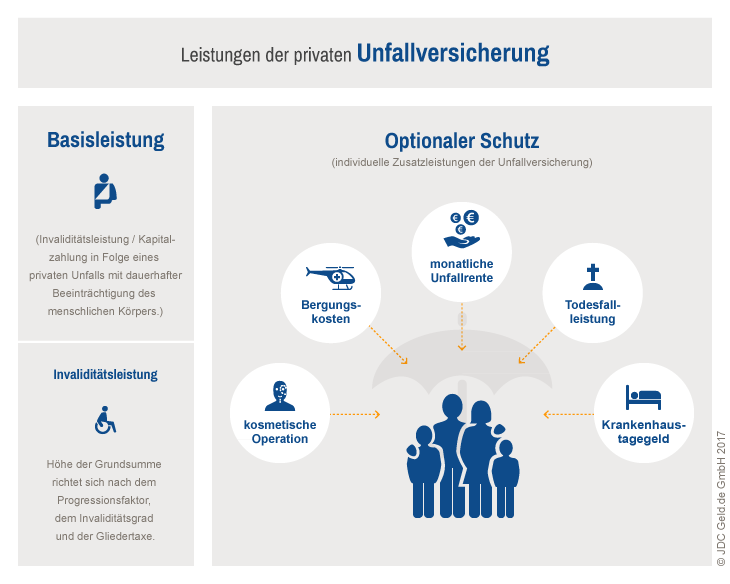
Das Lustigste an der Unfallversicherung ist die Gliedertaxe. Ja, so heißt das wirklich! Jeder Körperteil hat einen festen Wert. Zum Beispiel: Ein Zeh ist weniger wert als ein Daumen. Ein Ohr weniger als ein Auge. Wenn du also deinen kleinen Zeh am Bettpfosten ramponierst, bekommst du eine bestimmte Summe ausgezahlt. Es klingt fast wie ein absurdes Spiel, bei dem du mit deinen Gliedmaßen handelst. „Ich setze meinen Ringfinger gegen einen neuen Kühlschrank!“
Diese Gliedertaxe ist ein Grund, warum es so unterhaltsam ist, über den Vertrag nachzudenken. Du fängst an, überall Risiken zu wittern. Die Tasse Kaffee auf dem Tisch? Ein drohender Verbrühungsunfall. Das Skateboard im Flur? Ein Stolperstein für eine saftige Versicherungszahlung. Plötzlich wird dein Alltag zu einem Actionfilm, in dem du die Hauptrolle spielst – und die Versicherung dein Kopfgeldjäger ist, der auf deine Sicherheit setzt.
Was macht sie so besonders?
Das Besondere an der privaten Unfallversicherung ist nicht nur das Geld. Es ist das Gefühl, einen Backup-Plan für deine Chaos-Momente zu haben. Sie ist wie ein Freund, der immer den Geldbeutel zückt, wenn du mal wieder was Dummes anstellst. Sie zahlt für Umbauten im Haus (wenn du im Rollstuhl landest), für Haushaltshilfen oder sogar für Reha-Sport. Und das alles, während du dich auf die nächste lustige Anekdote vorbereitest: „Ich hab mich beim Socken-anziehen am Rücken verletzt – und bekam 10.000 Euro!“
Viele denken: „Die brauche ich nicht, ich passe schon auf.“ Aber mal ehrlich: Passen wir wirklich auf? Wir lenken beim Gehen aufs Handy, rennen in Glastüren oder schneiden uns an Toastern. Das Leben ist eine einzige Pfütze aus kleinen und großen Gefahren. Die Unfallversicherung verwandelt diese Pfütze in einen Pool voller Sicherheit.
Ein Nachbar erzählte mir neulich von einem Mann, der beim Kirschenpflücken vom Baum fiel. Der Versicherungsfall war so kurios, dass die Schadenregulierer noch Jahre später lachten. Aber der Mann lachte auch – mit der Auszahlung auf dem Konto.
Also: Brauche ich eine?
Wenn du gerne lebst, dich bewegst, Sport treibst, im Haushalt herumwerkelt oder einfach nur durch die Gegend läufst – dann ist die Antwort ein klares Ja. Sie ist keine Spinnerei, sondern ein cleverer Schutz für deine verrückten Alltagsabenteuer. Und das Beste: Du wirst zum Detektiv deiner eigenen Gefahrenquellen. Du schaust dich um und denkst: „Aha, da lauert ein Gerät, das mich zu Reichtum führen könnte!“
Kurzum: Die Unfallversicherung ist nicht nur ein Vertrag, sie ist eine unterhaltsame Versicherung gegen die Peinlichkeiten des Lebens. Sie macht deine Stürze zu einer Geschichte mit Happy End. Überleg mal: Willst du wirklich der Held ohne Netz sein – oder der Held, der weiß, dass hinter der nächsten Bananenschale ein Sicherheitspolster wartet? Genau. Also: Schau dir die Angebote an. Es lohnt sich, über den eigenen Schatten (und die eigene Gliedertaxe) zu springen.