
Auto Leasing Inklusive Versicherung
Stell dir vor: Du sitzt an einem sonnigen Samstagmorgen bei deinem dritten Cappuccino, blätterst durch ein Auto-Magazin und denkst: “Vielleicht wäre ein neues Auto doch ganz nett.” Aber dann – zack – die Realität: Versicherung, Steuer, Wartung, und dieser eine Typ von der Kfz-Versicherung, der dir immer das Gefühl gibt, du müsstest dein Erstgeborenes als Sicherheit hinterlegen. Genau in diesem Moment klingelt dein Kumpel Tom an. Er grinst, weil er seit drei Wochen einen dicken BMW X3 fährt – und das, obwohl er eigentlich nur ein mittleres Gehalt hat. “Tom, wie machst du das?” – “Ganz einfach: Auto Leasing inklusive Versicherung”, sagt er und nimmt einen Schluck von deinem Cappuccino, den du ihm gar nicht angeboten hast.
Ja, genau das ist der Satz, der die ganze Nummer ausmacht: Auto Leasing inklusive Versicherung. Klingt erstmal nach diesem typischen Werbeblabla, oder? “Nur 299 Euro im Monat, inklusive Vollkasko, Service und sogar Winterreifen!” – und du denkst: “Ach, bestimmt wieder irgendein Haken.” Aber ich sag’s dir, liebe Leserin, lieber Leser: Es gibt ihn, den Haken, und der heißt: Du musst das Kleingedruckte lieben lernen. Aber keine Sorge, ich erklär’s dir, als würden wir an der Theke stehen.
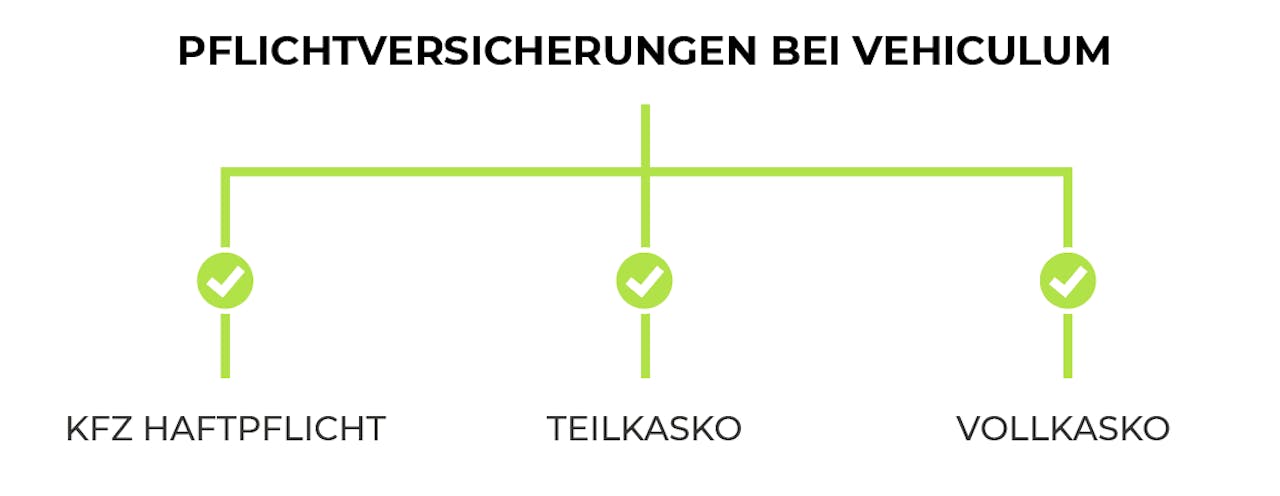
Also, was bedeutet das eigentlich? Leasing mit Versicherung heißt im Klartext: Du zahlst eine monatliche Rate, und darin sind alle Kosten für die Kaskoversicherung (teils auch Haftpflicht) enthalten. Klingt nach einem Pauschalurlaub fürs Auto, oder? Statt jeden Monat drei verschiedene Rechnungen zu wälzen – Leasingrate, Versicherungsprämie, Steuer – hast du eine Summe. Und das Gefühl von Kontrolle? Unbezahlbar. Aber: Ist das nicht teurer? Gute Frage. Kurze Antwort: Kommt drauf an. Ich erklär es dir an Toms Beispiel.
Der Tom-Effekt: Warum es sich lohnen kann
Tom hat einen Leasingvertrag über 24 Monate abgeschlossen, inklusive Vollkasko, Werkstattaufenthalte und sogar einem Rundum-sorglos-Paket für Reifen. Er zahlt 420 Euro im Monat. Klingt erstmal viel, aber: Seine alte Karre (ein Golf von 2012) hat ihn jeden Monat gefressen: 180 Euro Leasing (wenn er den abbezahlt hätte), 120 Euro Versicherung, 30 Euro Steuer, plus Rücklagen für Reparaturen – da war er schnell bei 400 Euro. Und jetzt fährt er einen Neuwagen, hat Null Stress mit der Werkstatt und kann sogar den Motor warmlaufen lassen, ohne dass ihm die Versicherungsprämie steigt. Ich sags nur ungern: Tom lebt smarter als du. (Sorry, aber das musste mal raus.)
Der Clou? Inklusive Versicherung heißt, dass du nicht jedes Jahr von deinem Versicherer einen neuen Tarif aufgebrummt bekommst, nur weil du einmal zu schnell auf der Autobahn warst. Die Rate ist fix. Für 24 oder 36 Monate. Keine bösen Überraschungen, außer vielleicht, dass du den Wagen am Ende mit Kratzern zurückgibst – aber dafür gibt’s ja die Vollkasko. “Aber was ist, wenn ich einen Unfall baue?”, fragst du jetzt. Ja, dann steigt die Versicherungsprämie – aber oft ist das im Leasingvertrag gedeckelt. Einige Anbieter bieten sogar eine “Unfall-Schutz-Garantie” an, die den Selbstbehalt auf 500 Euro oder weniger deckelt. Klingt wie Magie, ist aber nur nette Mathematik.
Falle Nummer 1: Die Kilometerfalle
Jetzt kommt der Teil, der dich zum Schmunzeln bringt: Kilometerbegrenzung. Die meisten Angebote sagen: 10.000 km pro Jahr. Fährst du mehr? Zack, 10 Cent pro Kilometer extra. Plötzlich wird aus dem Schnäppchen ein Kleinkredit. Also, falls du deine Oma jede Woche durch die Republik kutschierst oder regelmäßig nach Barcelona pendelst (kein Urteil, du Abenteurer): Rechne nach! Manche Anbieter haben 15.000 oder 20.000 km Pakete – die sind dann teurer, aber immer noch fair. Mein Tipp? Schätz deine Fahrleistung pessimistisch – und nimm lieber ein Paket mehr, als später nachzuzahlen.
Falle Nummer 2: Die “All-inclusive”-Lüge
Manche Anbieter werben mit “Auto Leasing inklusive Versicherung”, meinen aber nur die Haftpflicht. Und dann stehst du da, mit einem parkschaden am Spiegel, und die Vollkasko ist nicht drin. Also: Immer auf die genauen Leistungen schauen! Ein guter Vertrag enthält: Vollkasko, Teilkasko (für Diebstahl, Wildunfälle), oft auch Schutzbrief und manchmal sogar Insassenschutz. Alles andere ist wie eine Pizza ohne Käse – technisch gesehen eine Pizza, aber enttäuschend.

Für wen ist das wirklich was?
Ich sags mal direkt: Für Wenigfahrer oder Menschen, die keine Lust auf Autobürokratie haben, ist das perfekt. Du bist jung, fährst wenig, willst aber trotzdem ein cooles Auto? Perfekt. Du bist selbstständig und willst die Kosten als Betriebsausgabe absetzen? Auch perfekt. Aber für Vielfahrer mit 30.000 km pro Jahr oder Leute, die ihr Auto lieben wie ein Familienmitglied – da kann Leasing inklusive Versicherung schnell teurer werden als ein Kauf. “Aber ich will doch den Porsche für 500 Euro im Monat!” – Ja, aber dann zahlst du vielleicht 15 Cent pro Mehrkilometer und bereust es. Aber hey, es ist dein Geld, du Rebell.
Abschließend: Auto Leasing inklusive Versicherung ist kein Allheilmittel, aber für viele eine echt clevere Art, mobil zu sein, ohne ständig an Versicherungsbriefen zu schnüffeln. Also, wenn Tom dich das nächste Mal anruft und fragt, ob du mit ihm zur Probefahrt kommst: Sag nicht “Nein”, aus Prinzip. Sag: “Zeig mir die Rechnung – und dann entscheiden wir.” Und falls du danach dennoch einen Cappuccino kriegst: Gönn dir. Das hast du dir verdient.